近日,苏泊尔(002032.SZ)披露2026年半年度业绩快报,营业收入114.1亿元,同比下降0.59%;归母净利润8.68亿元,同比下降7.7%。
对于苏泊尔这个厨用小家电龙头来说,这份成绩单谈不上灾难,但也绝对称不上体面。
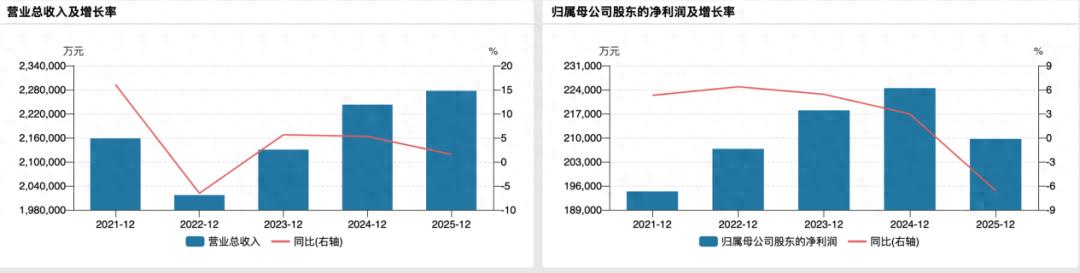
(公司业绩变动情况)
银莕财经注意到,就在三个月前,苏泊尔的一季报还展现出“韧性”,营收58.82亿元,同比增长1.65%;归母净利润5.05亿元,同比增长1.68%。在行业整体需求偏弱的背景下,这份答卷已属不易。然而,二季度外销业务的突然回落,直接把上半年的成绩单拉进了“双降”通道。
01
内销“烧钱”保份额,外销系于SEB
从数据看,苏泊尔2026年上半年的业绩变动,内外销呈现出截然不同的走向。
内销方面,面对复杂的国内市场环境与消费者更理性的市场需求,公司营业收入较同期略有增长,且核心品类的线上、线下市场占有率较同期有小幅提升。2025年全年,苏泊尔内销主营业务收入为151.66亿元,同比增长2.77%;内销毛利率为28.59%,同比提升0.91个百分点。
2026年上半年,公司核心品类的市占率继续小幅提升,继续保持行业领先。但“份额没丢”的代价是什么?公司在公告中承认,“由于国内市场竞争加剧,为支持和实现内销营业规模的持续增长,公司投入了与销售增长相匹配的营销资源,导致本期销售费用同比小幅上升”。
数据显示,2025年苏泊尔销售费用为24.09亿元,同比增长10.41%,其中广告、促销及赠品费高达19.38亿元;2026Q1销售费用为6.46亿元,同比增长11.18%。简单来说,内销增长是“烧钱”烧出来的,营销费用在涨,而利润在跌,这种“以费换量”的模式,可持续性值得商榷。
外销方面则更为棘手。公司在快报中坦言,“主要外销客户的订单较同期略有减少,营业收入较同期有所下降”。
这里的“主要外销客户”,指的就是控股股东法国SEB集团。SEB不仅是苏泊尔的控股股东,持股83.16%,同时也是苏泊尔最大的外贸客户。2025年全年,苏泊尔外销收入73.38亿元,同比下降0.85%;外销毛利率为17.19%,同比下降1.43个百分点,其中SEB及其附属公司对苏泊尔的采购金额达68.1亿元。
作为一家深度绑定SEB的企业,苏泊尔的外销命脉几乎系于SEB一家之手。当SEB的订单减少时,苏泊尔几乎没有其他渠道可以弥补。
至于2026年上半年外销减少,公司在最新的调研纪要中解释:“外销业务上半年受地缘政治及海外市场需求疲软的影响有所下滑。”
同时,净利润下滑的另一个推手是原材料成本。今年以来,铝、不锈钢等金属原材料价格短期出现不同程度上涨,原油价格剧烈波动也使得塑料等相关衍生原材料的价格面临巨大不确定性。
2025年,公司综合毛利率为24.87%,同比微增0.22个百分点。2026年一季度,在原材料涨价的背景下,公司通过降本增效,综合毛利率同比提升1.16个百分点至25.07%。
但生产端通过降本增效省下来的利润空间,又被销售端的费用增长抵消了,公司盈利质量正在下滑。
值得一提的是,就在业绩承压的当口,苏泊尔5月刚刚完成了2025年度“清仓式”分红,每10股派26.30元,合计派发20.96亿元,分红比例高达99.95%,几乎把全年利润全部分给了股东。控股股东法国SEB集团坐拥83.16%的股权,独得约17.4亿元。
然而,2025年苏泊尔研发费用仅4.76亿元,占营收比例约2.1%,低于行业平均水平。2016-2018年,公司专利申请量虽分别达1740个、3013个和3188个,但多集中于外观设计和工艺改进,核心技术仍高度依赖SEB集团的2.5万项专利技术库共享,在材料研发、智能算法等底层领域几乎空白。
02
全行业“缩量竞争”,同行一个比一个惨
苏泊尔的困境,并非孤例。2026年上半年,整个小家电行业都在经历一场“寒冬”。
据奥维云网数据显示,2026年国内厨房小家电呈现典型量缩价升格局。一季度,全渠道零售额160.3亿元,同比小幅下滑1.6%;零售量同比下降12%,行业均价257元,大涨14.9%。上半年延续该趋势,零售额302.6亿元,同比下降4.8%;零售量11649万台,同比大幅下滑14.6%。
比如,新宝股份(002705.SZ)2026年上半年归母净利润预计1.25亿至1.55亿元,同比下降71.44%至76.97%。作为小家电出口代工龙头,新宝股份的外销占比更高,受海外需求波动和原材料成本冲击更为直接。
九阳股份(002242.SZ)2026Q1营收18.12亿元,同比下降9.41%;归母净利润0.83亿元,同比下降18.37%。虽然上半年业绩尚未披露,但一季度已是“量价齐跌”的态势。
相比之下,苏泊尔营收微降0.59%、净利下滑7.7%,可以说是“抗跌”。但“跌得比别人少”,不等于“没有跌”,当整个行业都在下滑时,龙头的下跌本身就是一个危险的信号。它意味着,行业的天花板正在下压,而龙头的护城河,可能并没有想象中那么宽。
总体来看,市场需求进入存量调整周期,基础品类保有量饱和、冲动消费降温带动出货量持续收缩。行业增长逻辑由过去“以量取胜”转向依靠产品升级提升单台价值,企业盈利能力将更多取决于高端产品转化效率。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经