近日,乳业龙头伊利股份(600887.SH)交出一份增收不增利的成绩单。
2026年上半年,公司营收同比增长4.13%,归母净利润却大幅下滑20.02%;其中,一季度狂揽53.95亿利润,二季度仅剩下3.64亿元,环比骤降93%。
银莕财经梳理发现,公司主业板块仍在保持增长,但在资产减值计提、所得税调整、公允价值变动等多重因素影响下,公司最终录得盈利大幅下滑。
值得一提的是,一季度,公司董事长兼总裁潘刚完成大额股份减持,累计套现约16.43亿。在财报披露同日,伊利又同步发布回购注销公告,宣布将启动规模不超过20亿元的回购注销计划,回购价格不超过39.53元/股,回购股份将全部用于注销并减少注册资本。
01
董事长套现16亿元
2026年上半年,伊利股份实现营收643.31亿元,同比增长4.13%;归母净利润57.59亿元,同比下滑20.02%。
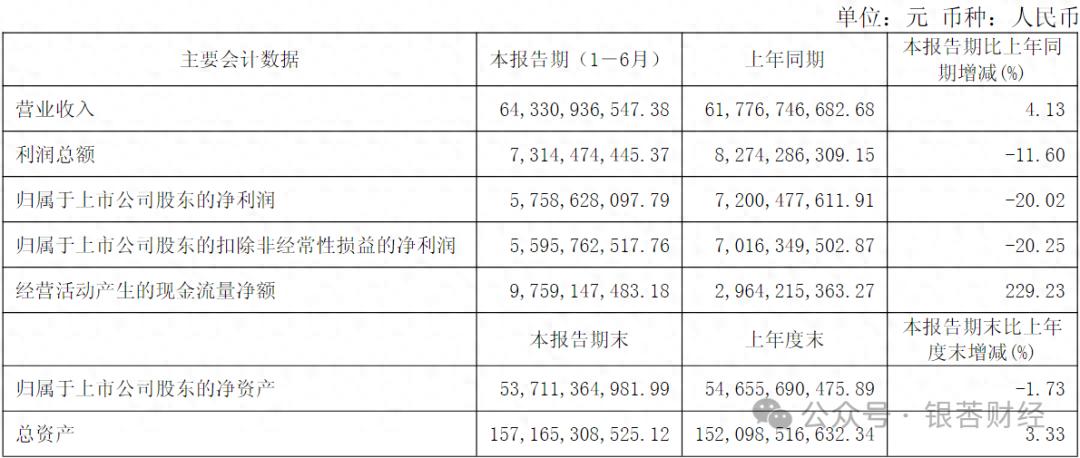
(主要会计数据,图源:公司公告,下同)
分业务板块来看,液体乳实现营收365.90亿元,同比增长1.28%,核心业务表现依旧稳健;奶粉及奶制品板块营收168.45亿元,同比增长1.61%;冷饮板块表现突出,上半年营收90.73亿元,同比增长10.26%。
海外市场同样取得增量。其中,冷饮业务方面,印尼营收同比增长约20%,菲律宾市场营收同比翻倍。
主业发展向好,公司盈利却大幅下滑。拆分季度数据,利润压力几乎全部集中在二季度。2026Q1,公司录得净利润53.95亿元,还保持同比10.68%的增长态势;到了Q2,公司净利润就仅3.64亿元,同比下滑84.35%,环比更是下滑93.25%,直接拖累上半年盈利。
横向对标蒙牛乳业(02319.HK),其2026年上半年收入447.949亿元,同比增长7.8%;净利润23.715亿元,同比上升15.9%,实现双增。
值得一提的是,就在公司以Q2盈利剧烈下滑之前,潘刚已经完成减持套现。2026年1月,伊利股份公告,公司董事长兼总裁潘刚计划通过集中竞价交易方式,减持不超过6200万股公司股份,占公司总股本的比例约为0.98%。
2026年3月中旬,该减持计划实施完毕。公告显示,潘刚累计减持6199.03万股,成交价格25.61-27.34元/股,合计套现金额约16.43亿元。
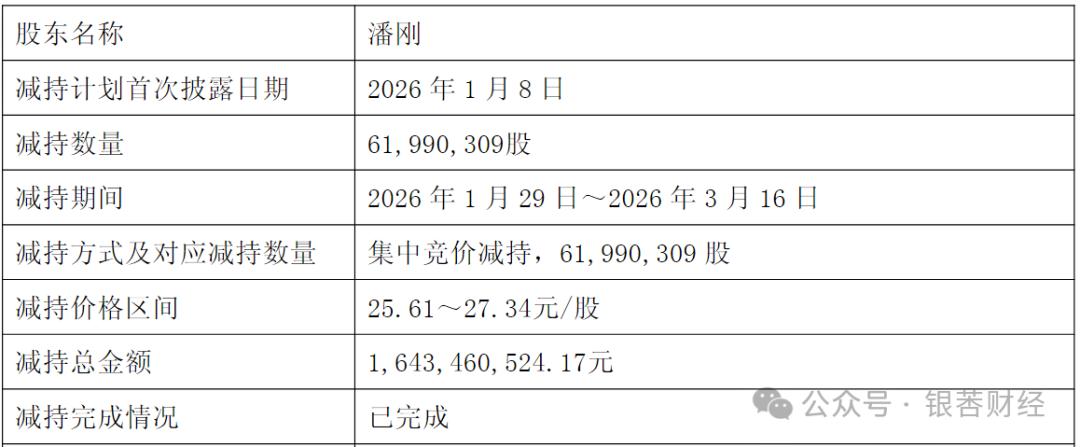
(潘刚减持结果)
而在半年报披露的同时,伊利股份同步发布回购公告,公司拟以集中竞价交易方式,使用10亿元-20亿元自有资金回购股份,回购价格上限39.53元/股,回购所得股份将全部用于注销,减少注册资本。
02
计提24.61亿元资产减值
银莕财经穿透半年报注意到,伊利股份本次的增收不增利,主要受到资产减值的影响。
2026年上半年,公司共计提资产减值准备24.61亿元。其中,因应收账款余额增加,确认信用减值损失490.67万元;因部分机器设备等固定资产出现闲置,对固定资产等计提减值准备180.95万元。
影响最为重大的,则是存货减值和商誉减值。
2026年上半年,确认存货跌价损失9.08亿元。其中主要包括对澳优乳业(01717.HK)渠道库存进行了系统性的梳理,确认了库存商品等存货跌价损失;同时还对可变现净值低于成本的产成品、半成品等存货计提跌价损失。
而澳优乳业主动推进渠道结构优化及库存管理提升,对渠道库存进行了系统性梳理并确认相关存货调整,从而使得经营业绩亏损,出现商誉减值迹象。于是,经评估后,公司对澳优乳业资产组商誉计提减值15.47亿元。
显然,澳优乳业是本次资产减值的“元凶”。实际上,早在2024年,公司就已经为澳优乳业计提了约30.4亿元减值。
回溯来看,澳优乳业自2009年在港股上市,凭借“全球羊奶粉销量第一”的佳贝艾特,实现迅猛发展,2018-2020年,更是连续三年占国内羊奶粉进口量六成以上。
2021年10月27日,伊利股份公告,旗下金港控股以62.45亿港元拿下澳优34.33%股权,成为单一最大股东。2022年3月,伊利股份对澳优持股升至59.17%,完成控股。
2021年,澳优乳业营收达到88.73亿元的巅峰。2022年,伊利奶粉业务从上年的162.09亿元涨到262.60亿元,净增约百亿,澳优乳业当年约77.96亿元的营收为此贡献了主要增量。
然而,澳优乳业自2022年就走上了下坡路。2022年,澳优乳业营收、净利双双下滑,尤其净利润大幅下滑71.60%,仅录得2.17亿元;2023年,业绩继续下滑;2024年营收稍有回升至74.02亿元、净利润2.36亿元,但与前几年的相比仍差一大截。
2024年,伊利股份一次性对澳优计提商誉减值30.4亿元,全年资产减值总额高达52.31亿元,导致伊利股份第四季度录得24.16亿元的历史最大单季亏损,全年更是交出上市以来首次全年营收、净利双降的成绩单。
今年上半年,澳优乳业营收又同比下滑18.83%至31.63亿元,净利润暴跌491.67%至-7.05亿元。于是,此番伊利股份再次对其进行商誉减值计提。2026年上半年,公司商誉已从21.82亿元降至6.33亿元。
税费端同样对本期利润形成影响。2026年上半年,伊利股份应交税费12.17亿元,同比增长183.72%,变动原因是本期企业所得税、增值税增加。
半年报显示,2026年上半年,公司所得税费用高达17.91亿元,同比增加7.5亿元。其中,调整以前期间所得税金额就达4.5亿元,源于税收法规执行标准更新,纳税基数提升。
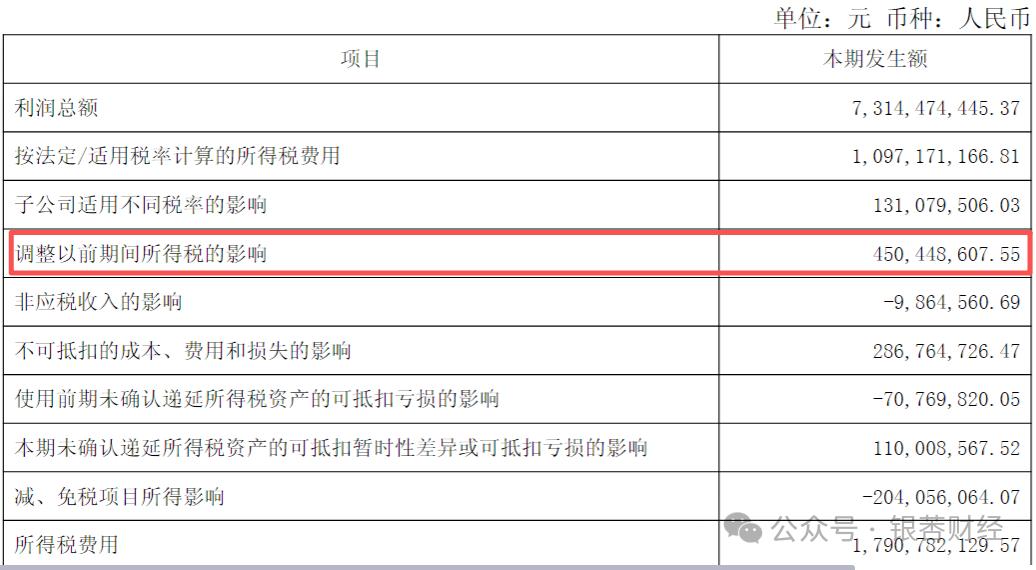
(会计利润与所得税费用调整过程)
除此之外,本期公允价值变动损失1.7亿元,较上年同期增加1.53亿元。其中,股票损失达1.44亿元,主要来自公司持有的商汤-W、新巨丰、极智嘉-W三家上市公司股票。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经