11月5日-6日,天山股份(000877.SZ)股价连续下挫,两日跌幅达6.88%,截至6日收盘,报3.25元/股。消息面上的利空来自4日晚间的公告。
4日晚间,公司连发两份监管相关公告:一是收到新疆证监局行政监管措施决定书,因商誉减值测试不审慎、应收账款坏账计提不审慎两项问题,公司被采取责令改正措施,董事长、总裁、财务总监同步被出具警示函,二是收到证监会立案告知书,因涉嫌信息披露违法违规,证监会决定对公司正式立案调查。监管措施与立案调查同步落地,将这家国内产能规模最大的水泥企业推到了聚光灯下。
银莕财经注意到,本次监管事项并非孤立的信披问题,而是2021年千亿级水泥资产整合后,商誉与资产减值问题持续暴露的又一体现。与之相伴的是公司经营基本面的持续承压,自整合完成后营收与净利润已连续多年下滑,2026年前三季度,公司亏损进一步扩大至48.44亿元。这既是企业自身整合阵痛的延续,也是整个水泥行业在基建地产需求收缩周期下集体困境的缩影。
01
信披违规被立案
本次新疆证监局出具的两份监管文书,直指公司两项核心会计处理问题,均涉及资产减值与损益计量的准确性,属于典型的信息披露不规范事项,并叠加同步落地的立案调查。
公告显示,新疆监管局核查发现公司存在两项明确违规问题。第一项是商誉减值测试不审慎:2023年至2025年商誉减值测试过程中,个别项目的关键假设设定与历史数据差异较大且缺乏合理依据,不符合相关规定。第二项是应收账款坏账计提不审慎。下属子公司湖南南方水泥集团在更新测算2025年应收账款预期损失率时,因计算表格中个别单元格数据引用错误,导致2025年少计提坏账准备2109.15万元;同时在测算信用减值损失时,还存在个别迁徙率考虑不充分的问题。
针对上述问题,新疆证监局决定对天山股份采取责令改正的行政监管措施,要求公司限期整改并提交书面整改报告;同时对董事长赵新军、总裁满高鹏、财务总监赵旭飞采取出具警示函的措施,所有监管记录均记入证券期货市场诚信档案。
就在同一晚,公司同步披露收到证监会《立案告知书》,因涉嫌信息披露违法违规,证监会对公司正式立案。
本次监管聚焦的商誉问题,根源在于2021年的千亿级重大资产重组。当年,天山股份通过发行股份及支付现金方式,向中国建材(03323.HK)等交易对方购买中联水泥、南方水泥、西南水泥、中材水泥等多家水泥企业股权,交易对价达981.42亿元,被市场称为“中国水泥行业史上最大规模并购”。整合完成后,天山股份一跃成为全国产能规模最大的水泥上市公司,生产基地覆盖全国25个省(市、自治区),但也在账面形成了巨额商誉。
按照当时的业绩承诺,标的资产2021-2023年合计承诺净利润为355.18亿元。但受行业下行影响,标的资产业绩持续不及预期,最终实现净利润缺口达217.91亿元,中国建材按照协议向上市公司进行了股份补偿与现金补偿。
截至2025年末,公司商誉原值377.14亿元,累计计提减值134.27亿元,账面价值242.87亿元,与当前248.16亿元的总市值几乎相当。
值得一提的是,这已经不是公司第一次因为财务核算问题付出代价。2026年3月,天山股份就子公司江山南方水泥收储事项中资产处置收益的确认时点进行前期会计差错更正,追溯调整后,2024年度归母净利润减少1.20亿元,2025年前三季度归母净利润相应增加1.21亿元。
02
整合后业绩持续下滑
被立案调查背后,是公司持续走弱的经营基本面。三季报显示,2026年前三季度,公司实现营业收入471.10亿元,同比下降14.25%;归母净利润亏损48.44亿元,亏损同比扩大357.01%,亏损规模创下同期历史新高。
单看第三季度,实现营业收入169.50亿元,同比下降10.59%;归母净利润亏损16.51亿元,亏损规模同比扩大十余倍。
费用端,前三季度财务费用达22.28亿元,持续高企的利息支出进一步侵蚀利润,其金额更是达同行企业的数倍。
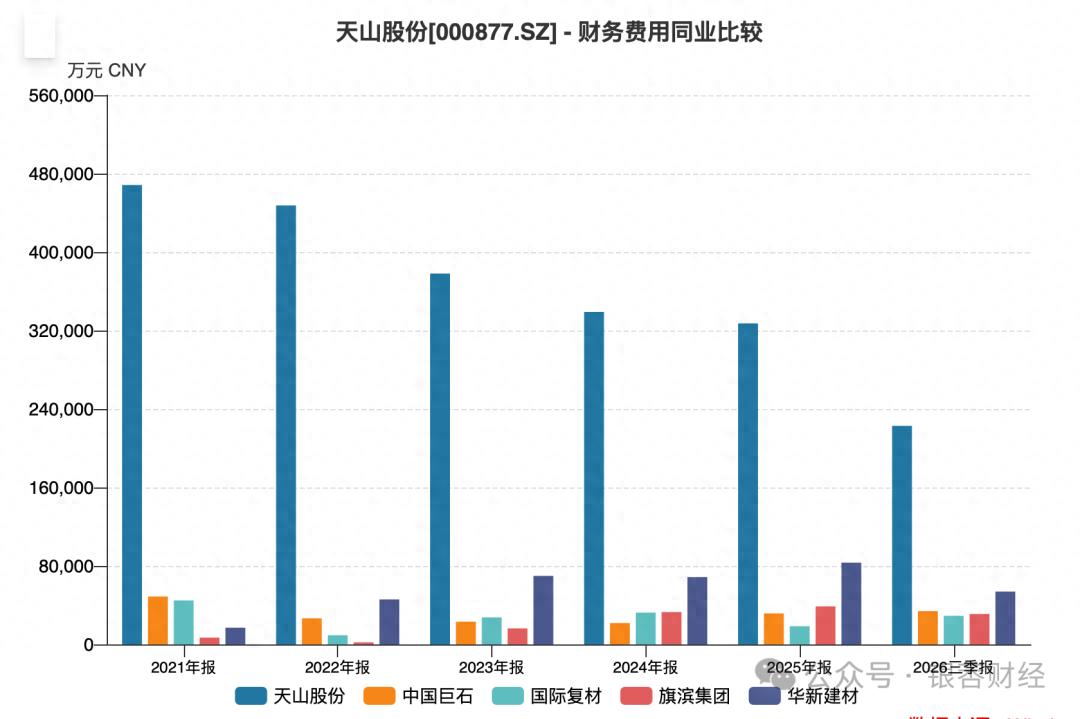
(天山股份财务费用同业比较,来源:wind)
经营活动现金流同样承压,前三季度经营现金流净额11.11亿元,同比大幅下降77.2%。截至Q3末,公司资产负债率为69.22%,债务压力仍处于较高水平。
拉长时间维度来看,公司业绩自整合完成后便进入持续下行通道。2021年整合完成当年,公司实现营收1699.78亿元、归母净利润125.3亿元,达到业绩顶峰;2022年营收下滑至1325.81亿元,净利润腰斩,仅45.42亿元;2023年营收继续下滑至1073.79亿元,净利润降至19.65亿元。
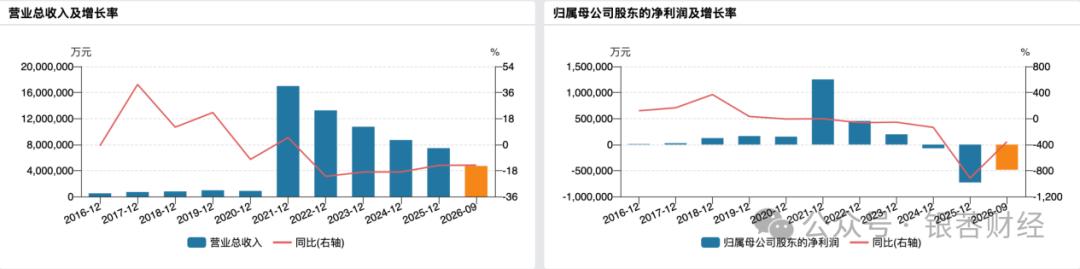
(公司业绩变动情况)
进入2024年,公司归母净利润开始亏损,2025年亏损扩大至72.91亿元,2026年前三季度亏损48.44亿元,全年亏损规模大概率再创新高。
实际上,天山股份的业绩承压,是整个水泥行业甚至土木基建行业困境的集中体现。近年来,水泥行业需求端持续收缩,供给端产能过剩矛盾突出,价格震荡下行,成本端煤炭价格高位运行,全行业陷入量价齐跌、成本抬升的双重挤压。
国家统计局数据显示,2026年1-9月,全国固定资产投资同比下降7.2%,其中基础设施投资同比下降4.2%,房地产开发投资同比下降20.6%,房屋新开工面积同比下降24.9%。
基建与地产是水泥需求的两大核心来源,两者同步走弱直接导致水泥需求加速下滑。中国水泥网数据显示,2026年1-9月,全国水泥产量11.31亿吨,同比下降8.6%,为2009年以来同期最低水平,需求收缩幅度超出市场预期。
价格端同步下行。卓创资讯监测数据显示,2026年三季度,全国P.O42.5散装水泥均价251.96元/吨,同比下跌8.59%,尽管9月出现季节性回升,但整体价格中枢较上年明显下移。成本端则保持刚性,煤炭作为水泥生产的核心原料,价格维持在相对高位,进一步压缩企业盈利空间。
据行业机构测算,2026年前三季度,水泥行业利润总额预计在-70至-90亿元区间,为历史同期最低水平,全年大概率成为21世纪以来首个全行业亏损年份。不止天山股份,海螺水泥(600585.SH)、冀东水泥(000401.SZ)等多家头部企业均出现不同程度的业绩下滑或亏损,行业性亏损特征十分明显。
对于这家千亿整合而来的水泥龙头而言,合规整改只是第一步,如何在行业底部周期消化产能、穿越周期,才是更严峻的考验。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经