9月20日晚间,国内稀土龙头盛和资源(600392.SH)发布关于媒体报道的澄清公告,针对境外媒体流传的“某稀土企业集团拟收购公司控股权、间接持有境外资产权益”的不实言论进行官方辟谣。
公告明确,经征询控股股东中国地质科学院矿产综合利用研究所(以下简称“综合利用所”),不存在对外转让控股权的情形。公司同时强调,自身发展定位为“负责任的关键原材料国际化供应商”,目前发展定位没有出现变化。
01
澄清控股权收购传闻
事情的起因源于9月18日境外媒体的一篇报道,称国内某大型稀土企业集团计划收购盛和资源的控股权,核心目的是间接获取公司控制的坦桑尼亚恩古拉稀土矿等海外矿产权益。该言论随后被国内部分自媒体、财经社区转载解读,引发投资者对公司控制权变动、资源整合预期的猜测。
针对相关传闻,盛和资源快速启动核查程序,书面征询控股股东综合利用所。并于9月20日晚间发布澄清公告,公告中称:综合利用所回函声明不存在拟对外转让公司控股权的情形;公司定位为“负责任的关键原材料国际化供应商”,当前发展定位没有出现变化,未来将继续发挥自身优势推动稀土行业健康发展。
从股权结构来看,综合利用所持有盛和资源14.06%的股份,为公司控股股东及实际控制人。
二级市场上,传闻发酵当日公司股价小幅震荡上涨1.03%,报收21.54元/股。澄清公告发布后次日(9月21日)收盘股价小幅上涨3.06%,报收22.2元/股。
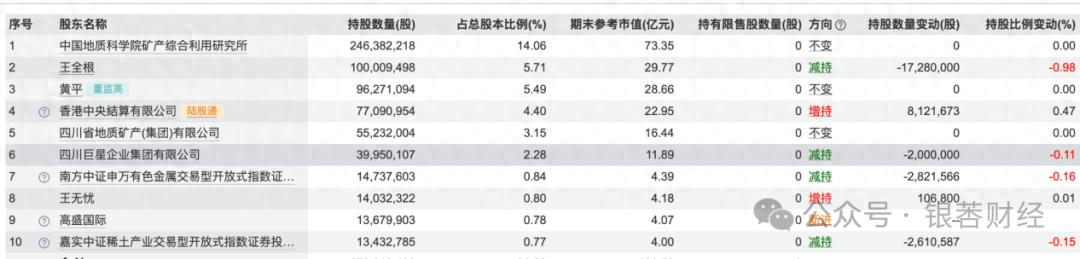
(公司前十大股东情况)
实际上,盛和资源本次传闻并非个例,近年来A 股市场热点板块频繁出现各类无实质依据的概念传闻,从并购重组、订单利好到技术突破,传言内容紧跟市场热点,炒作路径高度相似,最终大多以澄清公告落地、股价回归基本面告终。
其中,比较戏剧性的是2026年4月1日,当天有自媒体报道称光伏设备企业拉普拉斯(688762.SH)中标特斯拉光伏项目第二期,订单规模近百亿元,带动公司股价早盘直线拉升“20CM”涨停。当日午间,公司紧急发布澄清公告,明确表示并未取得相关订单,不存在应披露未披露的重大信息,同时提示股价炒作风险。公告发布后公司股价快速跳水,最终当天收盘涨幅收窄至11.72%,后续数个交易日持续回落,逐步回归传闻前的价格区间。
另一案例则是2026年7月,东方财富网股吧等传出“*ST 萃华、周大福并购重组”“库存50亿黄金,实控人拟变更”等传闻,叠加正值黄金高价,公司股价在“披星戴帽”的背景下连续两日涨停。随后,公司发布澄清公告,明确否认并购重组传闻,说明不存在相关洽谈或安排。
02
上半年净利同比增长135%
与传闻相比,盛和资源的基本面才是更值得市场关注。中报显示,2026年上半年,公司实现营收87.59亿元,同比增长41.76%;归母净利润8.87亿元,同比大幅增长135.24%。对比2025年全年归母净利润8.39亿元来看,盛和资源仅用半年时间就超越了去年全年的盈利规模。
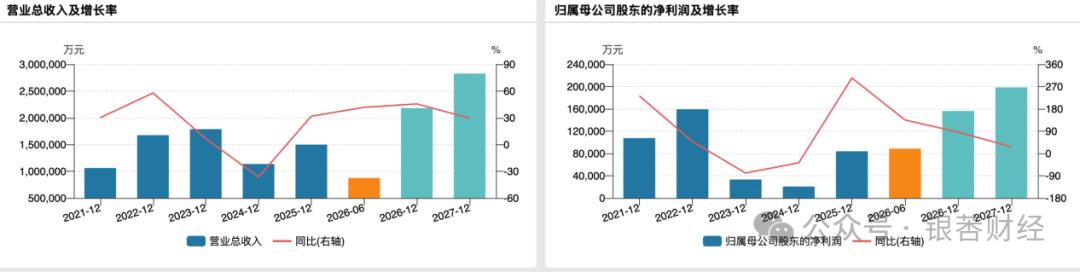
(公司业绩变动情况)
业绩爆发的驱动力,来自稀土行业景气的持续上行。2026年上半年,氧化镨钕均价达到73.1万元/吨,同比上涨73.6%。供给端,国内稀土配额增速放缓、出口管制持续加码,稀土精矿价格从2024年三季度的1.67万元/吨一路攀升至2026年二季度的3.88万元/吨。盛和资源作为同时布局稀土矿采选、冶炼分离和金属加工的产业链企业,直接受益于量价齐升的行业红利。
从行业层面来看,本轮稀土行情的支撑逻辑清晰且具备持续性。政策端,2026年4月工信部、自然资源部下发的稀土开采总量控制指标是28.5万吨稀土氧化物,比2025年的27万吨只多了约5%,其中中重稀土3.9万吨,同比只增2.6%,
供给刚性特征显著。同时持续打击非法开采、黑色产业链,行业秩序持续规范,为价格稳定提供了政策托底。
需求端,新能源产业成为核心增长引擎。新能源汽车驱动电机、风电永磁发电机、工业伺服电机、消费电子等领域对钕铁硼永磁材料的需求持续增长,直接拉动上游稀土氧化物需求。2026年上半年,国内新能源汽车产量同比增长6.7%,风电装机容量同比增长18.5%,下游需求的高景气度向上游传导,支撑稀土价格维持高位。
对于盛和资源而言,受益于行业周期上行,长期增长逻辑则在于全球化资源布局与产业链延伸。海外资源方面,公司通过全资子公司Peak稀土公司间接控制坦桑尼亚恩古拉稀土矿,该矿是非洲为数不多的大型稀土矿山,资源储量丰富,目前处于产能爬坡阶段。其次,海外Fungoni项目通过市电替代柴油发电降本控险,运行状况良好,已于7月份正式实现了重矿物精矿回运,与国内锆钛选矿业务形成协同联动效应。Tajiri项目粗选厂已实现连续稳产,完成当地精选厂建设手续办理,同步实现“三通一平”、水电配套及营地基建全面落地。
产业链延伸方面,公司在巩固冶炼分离优势的基础上,向下游稀土金属、合金、永磁材料深加工方向拓展,提升产品附加值。同时布局稀土废料回收循环经济业务,打造“原生矿+再生资源”双供给体系,降低原材料波动风险。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经