近日,郑州银行(002936.SZ)披露2026年半年度报告,交出一份营收净利稳增的成绩单;资产总额站上7907亿元,离8000亿只差临门一脚;不良贷款率连续两个报告期下行,拨备覆盖率回升至193%以上。
但银莕财经注意到,在区域银行普遍承压的大背景下,这份财报看似稳健,实则增长成色不足:营收同比仅增1.04%,归母净利润增速3.03%,在17家A股上市城商行中处于尾部梯队;息差持续收窄,盈利韧性偏弱。
比业绩增速放缓更值得关注的,是股东回报的长期缺位与治理层的持续动荡。2025年度,郑州银行是42家A股上市银行中唯一一家零分红的银行,且其2018年上市以来累计仅现金分红3次,累计百亿净利润却鲜有回馈股东。
与此同时,该行行长职位空缺已超半年,2025年以来12名高管密集离任。
01
业绩微增,同业对标下显乏力
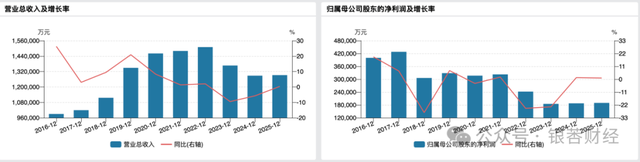
中报显示,2026年上半年,郑州银行实现营业收入67.59亿元,同比增长1.04%;归母净利润16.77亿元,同比增长3.03%。单看自身数据,营收、利润小幅双增,呈现平稳运行态势。
不过,分单季度来看,一季度公司净利润已经有10.70亿元,二季度却只有6.07亿元,环比骤降43.32%。
(公司业绩变动情况)
实际上,时间拉长来看,公司归母净利润在2017年已经达到42.80亿元的巅峰,而8年过后的2025年却只有18.76亿元。
作为拥有中原经济人口大省资源禀赋,同时还是东西南北各大国家战略交汇地带的城商行,郑州银行的“掉队”,核心原因是没跟上经济转型的步伐。长期以来,郑州银行的发展十分依赖本地的房地产建筑等传统行业,但随着地产行业下行,郑州银行被拖累。
时至今日,房地产建筑等传统行业依然是郑州银行主要的信贷投向。中报显示,2026年上半年,该行对租赁和商务服务业贷款余额为785.27亿元,占比18.75%;对批发和零售业的贷款余额为582.54亿元,占比13.91%;对水利、环境和公共设施管理业的贷款余额为498.23亿元,占比11.90%;对建筑业的贷款余额为279.03亿元,占比6.66%;对房地产业的贷款余额为176.58亿元,占比4.22%。仅此五个行业就已经占去了郑州银行对公贷款的半壁江山,其中的租赁和商务服务业、建筑业本身就和房地产行业高度关联。
实际上,当前A股上市城商行梯队分层明显,业绩表现几家欢喜几家愁。2026年上半年,头部梯队中,江苏银行(600919.SH)以489.52亿元营收、218.76亿元归母净利润稳居城商行之首,营收、净利润分别同比增长9.11%、8.09%;宁波银行(002142.SZ)、北京银行(601169.SH)营收分别为414.5亿元、382.48亿元,净利润增速分别达12.12%和5.63%。
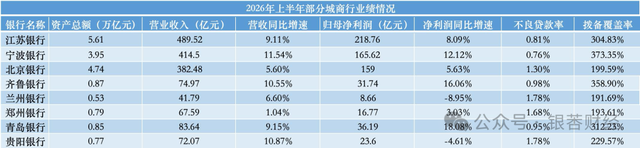
(2026年上半年部分城商行业绩情况,制图:银莕财经)
与郑州银行体量接近的一万亿以下总资产梯队中,青岛银行(002948.SZ)上半年净利润同比增长18.08%,齐鲁银行增长16.06%,均保持两位数增长;贵阳银行、兰州银行则出现净利润负增长,分别下滑4.61%和8.95%。而郑州银行3.03%的净利润增速,在17家上市城商行中排名倒数第五,处于同梯队中下游。
02
总资产逼近8000亿,不良贷款率仍偏高
业绩“开倒车”背后,郑州银行2018年A股上市以来,资产规模却不断攀升。
截至2026年6月末,郑州银行资产总额达到7907.00亿元,较上年末增长6.32%,距离8千亿关口仅一步之遥。其中,发放贷款及垫款总额4187.83亿元,较上年末增长2.08%;吸收存款本金总额5141.26亿元,较上年末增长11.02%。
从收入端来看,利息净收入仍是绝对支柱,上半年实现利息净收入55.27亿元,同比增长3.29%,占营业收入的 81.76%。但净息差持续收窄,上半年净息差同比收窄12个基点,在上市城商行中降幅居前,与江苏银行并列为降幅最大的两家城商行。
资产质量方面,呈现边际改善态势。截至2026年6月末,郑州银行不良贷款余额为70.50亿元,不良贷款率1.68%,较上年末下降0.03个百分点,延续了2024年以来的缓慢下行趋势。此外,风险抵补能力同步修复,拨备覆盖率较上年末提升7.80个百分点至193.61%,贷款拨备率3.26%,较上年末上升0.08个百分点。
但横向对比来看,1.68%的不良贷款率在17家A股上市城商行中仍处于偏高水平。同期,成都银行(601838.SH)不良率仅0.68%、厦门银行(601187.SH)0.73%;同体量的贵阳银行(601997.SH)、兰州银行(001227.SZ)不良率均为1.78%,西安银行(600928.SH)1.76%,郑州银行处于同梯队中游。考虑到河南区域房地产风险、地方城投债务风险尚未完全出清,后续资产质量仍存压力。
03
股东回报行业垫底,高管层持续动荡
如果说业绩增速放缓是行业周期下的共性问题,那么长期缺位的股东回报与持续动荡的高管团队,则是郑州银行独有的治理痛点。
分红层面,早在2026年3月,郑州银行发布2025年度利润分配预案,宣布本年度不进行现金分红,不送红股,不进行资本公积转增股份,剩余未分配利润全部结转下一年度。这一方案,让郑州银行成为2025年42家A股上市银行中唯一一家零分红的银行。
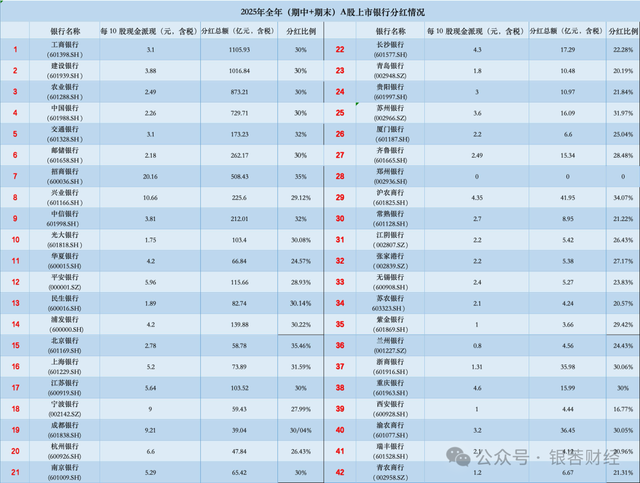
(2025全年A股上市银行分红情况,制图:银莕财经)
拉长时间来看,该行上市以来在股东回报方面就难言慷慨。2020年度至2023年度,郑州银行曾连续四年未实施现金分红,期间累计净利润超百亿元,仅在2020年度和2022年度分别进行转增。2024年度虽一度恢复现金分红,实施每10股派现0.2元的方案,合计派发约1.82亿元,但9.69%的分红比例,在A股上市银行中仍属垫底水平,远低于苏州银行、上海银行、厦门银行等多家城商行普遍30%以上的分红比例。
对比行业整体,2025年度,A股上市银行合计分红6456.37亿元,较2024年增加近135亿元,其中22家银行分红率达到30%。而郑州银行长期零分红,即便在盈利的年份也选择留存利润,本质上是将经营压力与资本补充成本转嫁给全体股东。
对于不分红的原因,公司官方解释为“处于深化改革、转型重塑关键阶段,留存利润用于补充核心一级资本,增强风险抵御能力”。这一解释背后,是资本充足率的持续承压。截至2026年6月末,郑州银行资本充足率11.32%,核心一级资本充足率仅8.20%,较上年末下降0.25个百分点,连续三年全线下滑,核心一级资本已逼近监管红线。
此外,郑州银行行长职位已空缺半年,高管层密集大换血更引市场关注。2026年初,郑州银行发布公告,行长李红因个人原因辞去执行董事、行长等全部职务,离任后不再担任任何职务。据悉,李红2024年11月才从邮储银行空降郑州银行就任行长,任职仅1年余便匆匆离任,成为近年郑州银行任期最短的行长之一。截至2026年9月,行长职位已空缺超过半年,目前由董事长赵飞代为履行经营管理职责。
行长空缺期间,高管层十分动荡。回溯2025年全年,郑州银行共有12名董监高离任,其中包括三名行长助理李红、刘久庆、李磊,以及三名副行长傅春乔、郭志彬、孙海刚。进入2026年,高管层开始加速补位。2月聘任王森涛为副行长,8月再聘任高瑞、唐安东为副行长。其中,王森涛有国家开发银行与地方政府任职经历,高瑞来自兴业银行郑州分行,唐安东则是内部培养的本土高管。但截至目前,王森涛的任职资格仍未获得监管部门核准,行长人选更是迟迟未落定,高管团队的稳定与完整仍未恢复。
近年来,郑州银行战略摇摆不定,从零售转型到对公深耕,再到数字化升级,多次调整却始终未能找到清晰的差异化路径。业绩增速放缓、资产质量承压、资本补充乏力,最终都传导至管理层,成为人事动荡的导火索。而高管频繁更迭反过来又加剧了战略的不连续性,形成“调整-承压-换人 -再调整”的循环。
2025年报显示,去年高管薪酬总额同比骤降53.11%,薪酬体系的大幅调整也加剧了团队的不稳定性。
值得一提的是,无论是零分红还是高管动荡,本质上都是区域城商行共性困境的集中体现。作为深耕河南市场的本土银行,郑州银行的经营深度绑定区域经济,河南区域的房地产风险、地方政府债务风险、中小企业经营压力,都将直接传导到银行的经营状况上。
此前披露数据显示,郑州银行对公涉房贷款不良率曾高达9.75%,远高于整体不良率水平,区域房地产风险出清过程中,银行承担了较大的消化成本。同时,地方城投平台的债务压力,也对银行的对公资产质量形成持续考验。
对于这家总资产逼近8千亿的区域银行而言,找到清晰的战略定位、建立稳定的治理团队、平衡好资本补充与股东回报,或才是穿越周期的正确路径。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经