近年来,低温鲜奶、低温酸奶赛道热度不减,但行业竞争日趋白热化。全国性乳企持续下沉区域市场,本土区域乳企互相挤压,区域乳企普遍面临“本土市场被蚕食、向外扩张难度大”的现实困境。
近日,华南老牌乳企燕塘乳业(002732.SZ)发布2026年半年报,作为扎根广东七十载的本土上市乳企,公司营收小幅下滑,归母净利润缩水近六成。
银莕财经注意到,公司已经连续两年业绩承压,尽管推进“产品升级、营销升级、牧业升级、管理升级”四大行动,落地“超新鲜计划”、密集上新、布局港澳市场、投建粤东新工厂,但始终未能扭转下行趋势。
01
密集上新未体现于业绩,盈利滑至谷底
半年报显示,2026年上半年,燕塘乳业实现营业收入7.49亿元,同比下降2.11%;归母净利润1403.29万元,同比大幅下滑59.84%;扣非净利润1389.60万元,同比下降60.90%。
拆分季度来看,一季度营收3.33亿元,净利润仅4.95万元,二季度虽有所修复,但整体盈利水平依旧处在历史低位。
值得注意的是,上半年,公司经营活动现金流净额9164.89万元,同比增长20.82%,经营性造血能力保持韧性,成为财报中为数不多的亮点,但现金流向好并没有转化为账面利润改善。
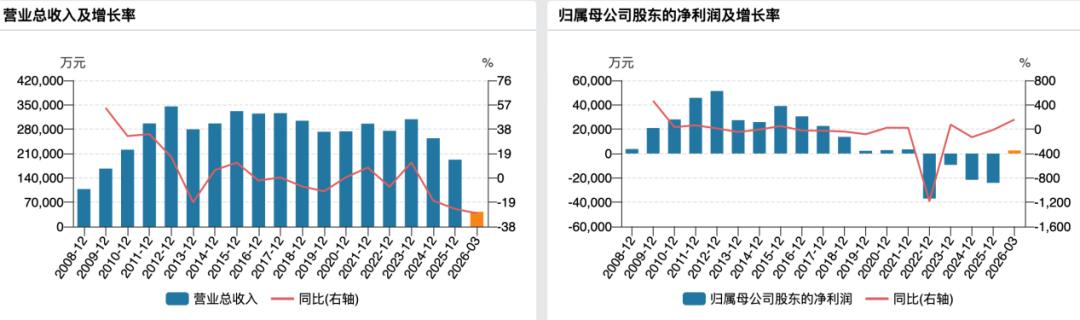
把时间拉长来看,燕塘乳业的业绩压力并非突发。2024 年,公司实现营业收入17.32亿元,归母净利润1.03亿元,分别下降11.18%、43.03%;2025年营收15.86亿元、同比下降8.47%,归母净利润0.58亿元、同比下滑43.94%。
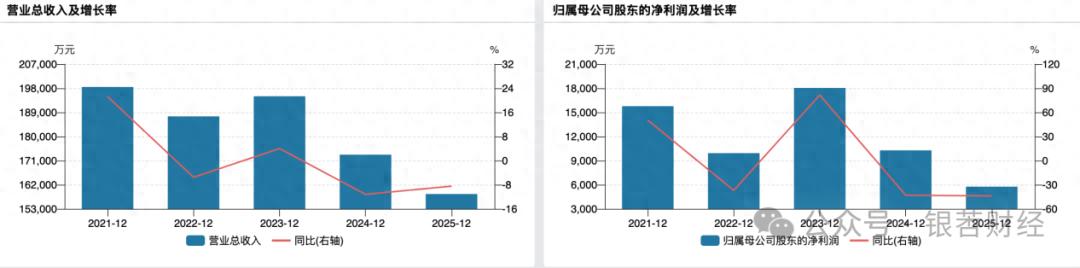
(公司业绩变动情况)
资料显示,燕塘乳业是华南地区规模最大的乳制品加工企业之一,公司主要从事乳制品和含乳饮料的研发、生产与销售,产品包括巴氏杀菌奶、超高温灭菌奶、酸奶、花式奶、乳酸菌乳饮料等乳制品。
分产品来看,三大核心板块表现分化明显。液体乳类(巴氏鲜奶、灭菌奶)实现营收2.88亿元,同比增长2.57%,是唯一实现正增长的板块;乳酸菌乳饮料营收3.16亿元,同比下降2.47%;花式奶营收1.34亿元,同比下降11.69%,下滑幅度最大,传统特色大单品出现明显萎缩。
并且,公司期末存货高达1.39亿元,较期初增长12%,库存积压不仅占用资金,更增加了乳制品过期报废的风险。
此外,公司2026上半年综合毛利率为26.28%,同比小幅抬升1.41个百分点,毛利率保持稳定,利润下滑的核心并不来自直接生产成本。
穿透年报可以发现,各类费用的抬升才是吞噬利润的“元凶”。财报显示,公司上半年销售费用高达1.10亿元,同比增长11.99%,但仅换来营收的微弱增长;所得税费用高达1545.37万元,同比暴增180.65%,主要是2025年度企业所得税汇算清缴额增加,以及燕塘乳业本部2026年按照25%税率计提所得税费用。
为应对激烈的市场竞争,公司推进“超新鲜计划”,上半年合计推出11款新品,其中包含7款渠道定制款,覆盖老广州啤酒花酸奶、芭乐不老莓酸奶、鲜奶布丁等粤式风味差异化产品,试图挖掘岭南本土特色,实现产品突围。但从财报反馈来看,密集上新尚未转化为营收增量,新品尚处在导入期,暂时难以对冲老品类的疲软。
值得一提的是,燕塘乳业正在推进大规模产能扩张计划。目前公司在建的重点项目包括粤东日产600吨现代化乳制品加工厂第一期和广垦乳业智慧物流中心项目,以及粤西现代化乳业生产基地技改项目,其中粤东工厂建成后设计产能为9.18万吨/年。然而就现有产能利用来看,公司广州旗舰工厂和湛江生产基地每年设计产能为32.25万吨,2026年上半年实际产量仅为8.73万吨。
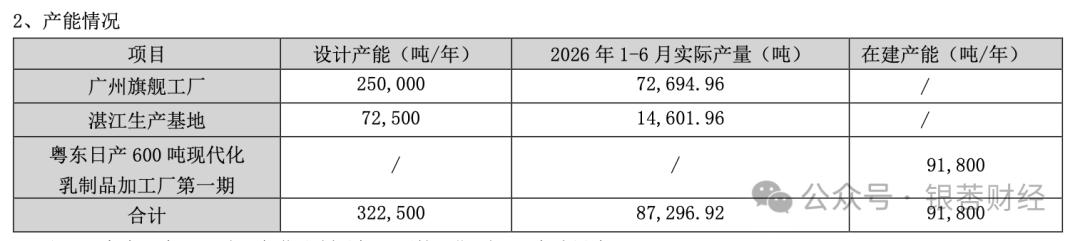
(公司产能情况)
02
区域乳企打响本土保卫战,根据地战略决定生存韧性
市场竞争是残酷的,区域乳企守好“一亩三分地”的保守叙事早已过去。全国性乳企如伊利股份(600887.SH)、蒙牛乳业(02319.HK)持续下沉地方市场,依托全国供应链规模优势、巨额营销预算挤压本土乳企生存空间。
对于区域乳企而言,低温产品受冷链半径约束极强,叠加跨省外拓需要重建工厂,冷链网络、经销商体系的组建资本投入大、回报周期漫长,绝大多数企业收入高度集中于本省根据地。面对巨头挤压,各家区域乳企纷纷打响本土保卫战。
比如新疆的天润乳业(600419.SH),是典型“根据地深耕+特色大单品向外突围”模式。2026年上半年,公司实现营收14.50亿元,同比增长3.93%;归母净利润0.54亿元,同比增长348.21%。其一方面在疆内市场坚持“以销定产”战略,一方面疆外市场依托奶啤特色品类打开渠道,不盲目对普通低温鲜奶、酸奶做全国性重投入扩张。但这也过度依赖爆款生命周期,一旦大单品热度回落,疆外增长就会遇阻。
立足四川的菊乐股份(874569.BJ)则代表“深挖根据地,谨慎向外渗透”的稳健路线。公司超七成收入来自四川省内市场,不追求激进的省外规模扩张,把资源优先投放在本土渠道深耕,优化产品结构。上半年,公司实现营业收入9.33亿元,同比增长13.34%;归母净利润1.76亿元同比增长22.65%,其归母净利润实现连续3年两位数增长。引人注目的是,该公司不仅在四川地区营收同比增长9.36%,而且东北三省区域收入9332万元,同比增长34.70%,对外扩张势头不小。
江浙区域的一鸣食品(605179.SH)走出的则是“奶吧门店+区域乳制品”路线。其核心特点是“低温乳制品+短保烘焙+米制鲜食”的复合业态,该模式将自身定位为融合了乳品店、烘焙店与便利店特点的“新鲜食品”渠道商。截至2026年6月30日,公司在营门店达1909家(加盟店1489家、直营店420家)。这一路线让公司在2026年上半年实现营收13.90亿元,同比微降0.85%;归母净利润0.39亿元,同比增长21.09%;并且销售费用同比下降13.86%,财务费用锐减46.05%。在营收微降的背景下,盈利质量得到提升。
再回过头看燕塘乳业,它拥有广东这个经济实力雄厚的根据地,具备老字号品牌情感优势。面对全国性乳企的下沉市场,公司既希望保住本地市场,利用加大促销、新品投放等方式守住份额,又希望布局港澳、周边省份实现向外扩张的突围。
但低温赛道向外拓展的壁垒客观存在,省外市场尚不能贡献有效利润,本土市场为了对抗竞争持续抬升销售费用,最终陷入“省内省外”同时烧钱,业绩难见起色的窘境。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经