跨界养猪不好干,卖面的克明食品(002661.SZ)又亏损了。
近日,克明食品发布2026年半年报,营收基本持平,但受生猪周期下行及食品板块毛利率下滑双重影响,上半年归母净利润由盈转亏,经营活动产生的现金流也出现大幅回落。
银莕财经注意到,公司分季度业绩表现出现明显分化,二季度单季大额亏损拖累整体表现。且回溯来看,自2022年营收达到阶段高点后,公司营收连续回落,盈利则长期处于波动区间。
随着公司2023年跨界收购而来的生猪业务纳入报表,其强周期波动更加影响公司经营的稳定性。再加上业务结构变化、债务规模攀升等多重因素,公司经营正面临多重考验。
01
Q2亏损超8000万元
2026年上半年,克明食品实现营收21.36亿元,同比下滑0.08%;归母净利润-4642.71万元,同比下滑146.28%;经营活动产生的现金流量净额7193.16万元,同比下滑76.88%。
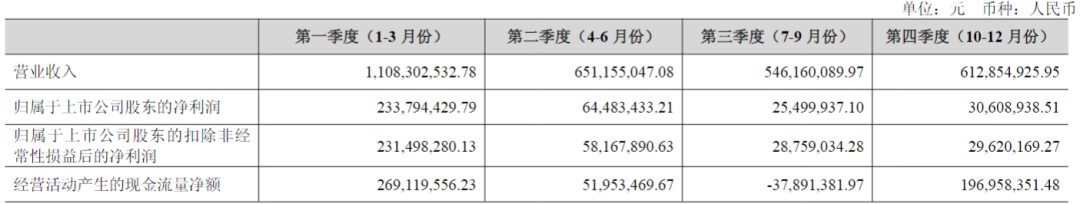
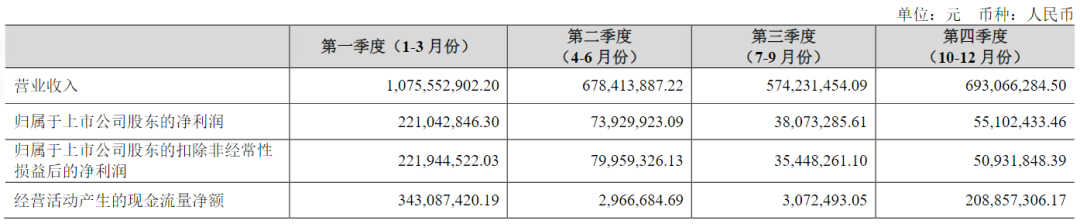
分季度来看,两个季度经营表现反差明显。一季度实现营收11.78亿元,同比增长5.10%;归母净利润虽同比收缩,但仍保持盈利3393.93万元。第二季度经营形势急转直下,单季营收转为下滑5.79%,仅录得9.58亿元;净利润更是暴跌653.05%,由盈转亏,录得-8036.64万元,直接吞噬一季度的盈利。
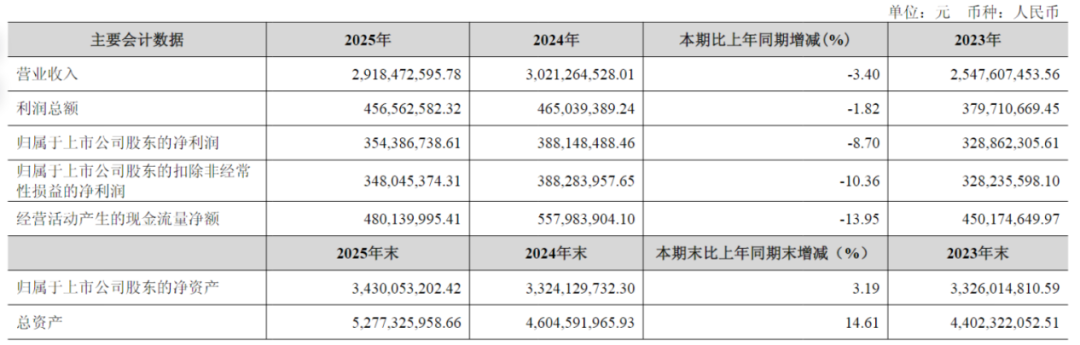
回顾来看,公司营收相对稳健,但最近几年也开始走下坡路。公司2012年上市之后营收持续扩张,2022年营收达到60.58亿元的阶段高点,随后连续三年回落,2023-2025年分别为51.84亿元、45.67亿元和43.28亿元。
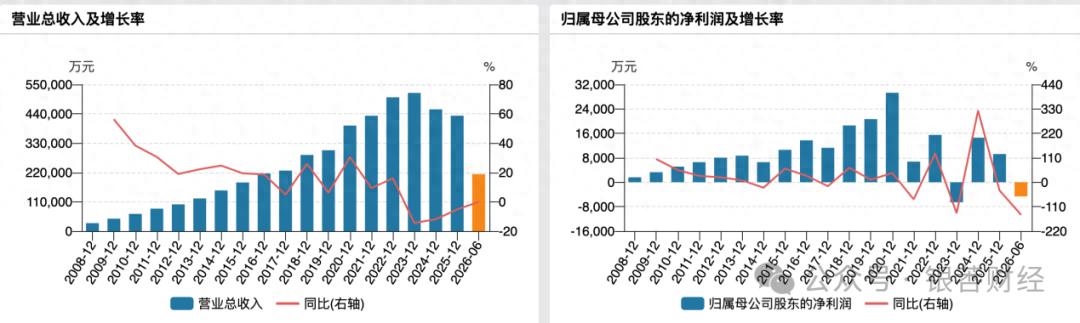
(近年公司业绩情况)
盈利端波动则更加频繁,2020-2025年,公司净利润陷入“涨-跌-涨”的循环。2020年实现净利润2.93亿元,为上市以来盈利峰值;2021年净利润就暴跌至6746.79万元,2022年稍有回升后,又在2023年出现上市以来的年度首亏,录得净亏损6565.34万元。2025年,公司录得营收、净利双降,并延续至2026年上半年。
值得注意的是,公司债台不断累加,上半年的资产负债率达61.72%,同比增长5.3个百分点,较2022年末则已增长超10个百分点。
且截至2026年上半年末,公司短期借款就高达10.22亿元,还有一年内到期的非流动负债3.71亿元,但货币资金仅6.53亿元,公司面临的短期偿债压力不容小觑。
02
跨界养猪拖累业绩
财报将本期业绩变动归结两大核心原因:生猪销售价格同比出现较大幅度下降,生猪养殖业务利润同比下降;食品板块受原材料成本波动影响,毛利率下滑,利润空间收窄。
报告期内,公司业务分为食品、生猪两大板块。其中,食品加工板块实现收入17.53亿元,同比增长4.42%;毛利率20.95%,同比下滑2.75个百分点。养殖业板块实现收入3.68亿元,同比下滑17.51%;毛利率-14.40%,同比下滑29.74个百分点,养殖业务整体处于亏损状态。
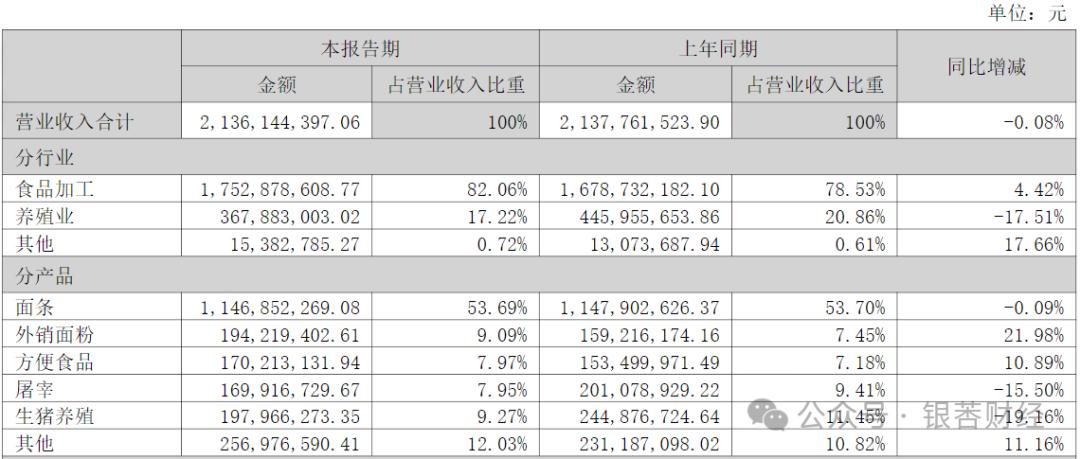
(上半年营收构成情况)
分产品来看,面条仍是公司支柱产品。上半年,面条营收同比微降0.09%至11.47亿元,占总营收比重53.69%;毛利率29.57%,同比下滑1.66个百分点。屠宰和生猪养殖营收也在下滑,分别减少15.50%、19.16%,各录得1.70亿元和1.98亿元。
此外,外销面粉、方便食品及其他产品收入均实现两位数增长,但业务体量有限,且毛利率均在下滑。其中,外销面粉及其他产品毛利率为负值,难以对整体利润形成正向贡献。
渠道结构上,食品行业的主要销售模式为经销模式。2026年上半年,公司经销模式收入12.68亿元,同比下滑1.43%;对应营业成本9.46亿元,同比上涨2.87%;经销渠道毛利率同比下滑3.12个百分点至25.36%。直销模式收入同比增长23.43%,毛利率同比提升1.70%,但该渠道营收仅5.00亿元,毛利率也仅10.43%,规模与盈利水平均无法对冲经销渠道的下行压力。
值得注意的是,公司生猪业务是2023年新增加的板块。2023年,克明食品斥资6.24亿元收购+增资取得阿克苏兴疆牧歌食品股份有限公司53%股份,主营业务新增生猪养殖。
业务布局初衷来看,公司拓展生猪板块意在实现产业协同,打造第二增长曲线。然而,就在收购当年,公司屠宰业收入6.32亿元,毛利率-5.98%,意味着公司的屠宰业务越卖越亏。
2023年年报显示,“受生猪养殖行业周期性影响,收购兴疆牧歌后导致公司整体生产经营业绩同比出现下滑。”而后,克明食品在深交所互动易平台回复投资者表示:“剔除生猪业务影响,2023年公司食品业务未出现亏损情况。”
生猪业务的影响还在持续,2023-2025年,公司营收持续出现下滑。如今,跨界收购来的生猪板块依旧在拖后腿。
国家统计局数据显示,2026年上半年,全国生猪出栏3.72亿头,同比增加627万头,增长1.7%。二季度末,全国生猪存栏4.25亿头,同比增加45万头,增长0.1%。但上半年,生猪价格下降23.1%。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经