2026年,大众光瓶白酒赛道进入深度调整周期,消费需求走弱、渠道库存高企,老光瓶大单品普遍面临量价承压,曾经的光瓶酒龙头顺鑫农业(000860.SZ)即是一例,近日交出一份不及预期的半年报。
银莕财经注意到,顺鑫农业在已经完成房地产业务剥离、理论上轻装上阵之后,依旧出现营收、利润大幅下滑,经营现金流持续净流出。
拉长时间来看,曾经百亿营收的巅峰早已不在,规模已连续三年大幅度下滑,虽然公司推进产品焕新、金标升级、品牌年轻化等一系列改革举措,但传统大单品下滑压力尚未得到有效对冲,叠加屠宰行业薄利困境,顺鑫农业营收、净利双双承压。
01
白酒产品全线下滑
中报披露,2026年上半年,顺鑫农业实现营业收入38.04亿元,同比下降17.17%;归母净利润4035.10万元,同比大幅下滑76.66%;扣非净利润3721.83万元,同比下降79.03%。
时间拉长,顺鑫农业的下行周期早已开启。2022年,公司总营收116.78亿元,2023年回落至105.93亿元,2024 年91.26亿元,2025年进一步下滑至72.24亿元。
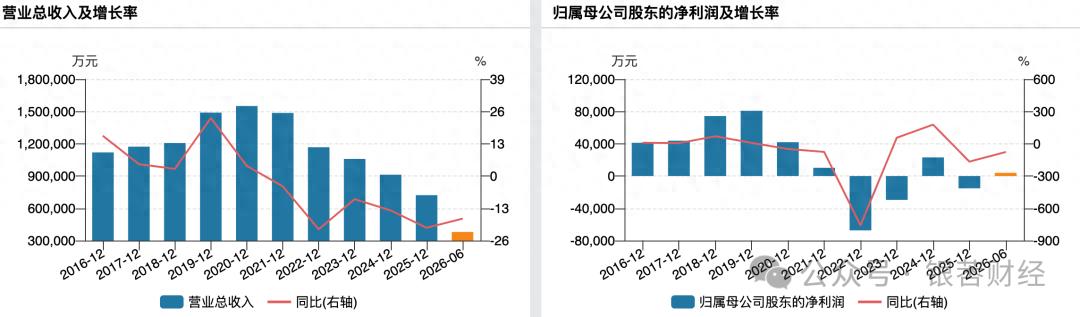
(公司业绩变动情况)
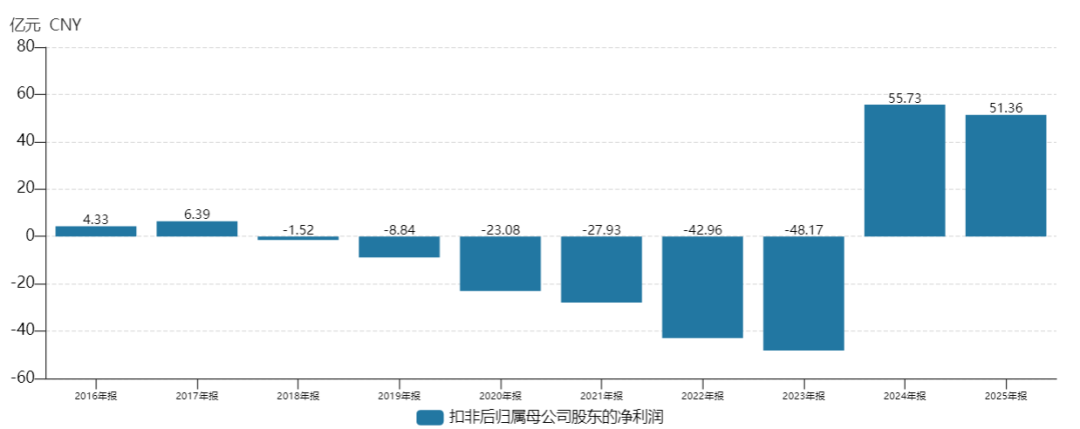
值得一提的是,顺鑫农业旗下全资子公司北京顺鑫佳宇房地产开发有限公司(以下简称“顺鑫佳宇”)因地产下行销售不振、高额负债等原因从2016年开始连续报出亏损,2022年亏损超过8.4亿元,七年间累计亏损超过27.6亿元,造成顺鑫农业在2022年出现了上市以来首次亏损,净利润暴跌758.08%。
2023年末,公司已经通过关联方受让完成顺鑫佳宇房地产业务剥离,甩掉多年持续亏损的地产包袱。理论上实现业务瘦身,公司可以聚焦白酒+猪肉双主业,但剥离地产之后,白酒主业的下行压力依旧存在,业绩压力并未得到缓解。
分板块来看,白酒业务依旧是公司的基本盘。2026年上半年,白酒板块营收28亿元,占总营收的73.62%,同比下滑22.33%,高中低档产品全线走弱。
其中,低档酒(陈酿、传统二锅头)实现营收21.13亿元,依旧是收入支柱,但同比下滑18.02%,核心大单品42度牛栏山陈酿销量同比下滑10.07%;寄予厚望的升级产品42.3度金标陈酿销量下滑幅度更是达到72.23%。中档酒(珍品、金标陈酿、牛栏山一号系列)营收3.12亿元,高档酒(经典二锅头、百年牛栏山、魁盛号系列)营收3.75亿元,分别同比下降37.35%、29.22%,中高端同样未能实现突围。
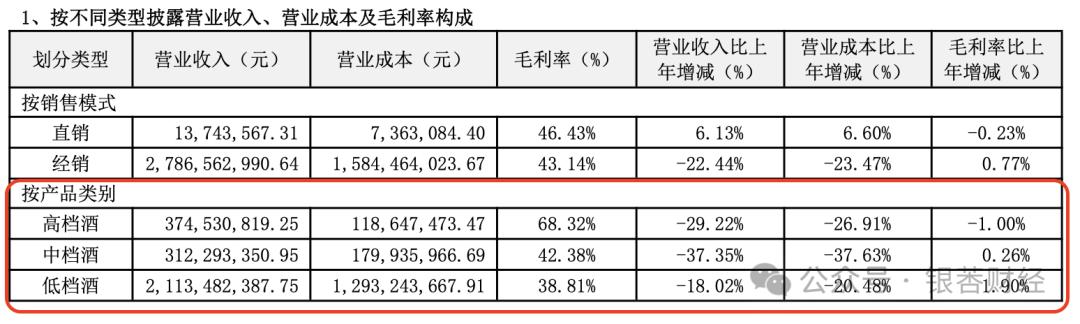
(按不同类型披露营业收入、营业成本及毛利率构成,来源:公司半年报)
从毛利率角度看,白酒板块整体毛利率43.16%,同比小幅提升0.77个百分点。其中,高档酒毛利率68.32%,中档42.38%,低档38.81%,毛利率都在2%的区间小幅波动。
值得注意的是,公司近两年推进“产品焕新”战略,推出特级牛二、金标牛轻口味,签约代言人做年轻化营销,希望完成从传统白牛二向金标系列的迭代,化解老产品老化、渠道价格混乱的问题。但从半年报数据看,升级大单品还没有扛起替代重任,42.3度500ml牛栏山陈酿白酒(金标)销量下滑72.23%,库存量上涨46.01%。
值得一提的是,截至2026年6月末,公司经销商数量383家,较上年末的429家净减少46家,报告期内无新增经销商。这也导致公司经销渠道营收27.87亿元,同比下降22.44%。
另一大板块猪肉业务,上半年实现营收8.02亿元,同比小幅增长2.53%。即便顺鑫农业拥有种猪繁育-养殖-屠宰-熟食加工的完整产业链,但屠宰业务毛利率长期处于低位,多数时间在0-3%区间徘徊,很难贡献可观利润,更多是营收规模补充。
02
大众酒赛道存量博弈加剧
实际上,“牛栏山”的窘境并不是个例,国内大众白酒赛道已经彻底告别过去的高速扩张时代。
过去十年,光瓶酒依靠城镇化、下沉市场消费升级实现爆发,如今行业逻辑已经发生根本性变化。当整体消费总量见顶,存量竞争成为主线,消费者对产品品质、品牌力要求持续提升,传统十几元价位的光瓶大单品普遍面临老化。同时,传统大经销商模式红利消退,渠道库存、窜货乱价成为众多光瓶酒品牌共同难题。
从赛道竞争格局来看,20元-60元价位的光瓶酒已经成为兵家必争之地。山西汾酒(600809.SH)旗下玻汾系列作为名酒光瓶代表,凭借清香名酒品牌加持,在大众消费市场持续保持强劲动销,近几年持续实现规模增长,已经成长为百亿级大单品,不断挤压传统非名酒光瓶酒的生存空间。
同时,五粮液(000858.SZ)尖庄系列、洋河股份(002304.SZ)洋河大曲系列、泸州老窖(000568.SZ)二曲系列等名酒嫡系产品持续加码光瓶赛道,依托名酒品牌势能向下渗透,把竞争压力传导至牛栏山这类传统大众光瓶龙头身上。同等价位之下,名酒嫡系产品的品牌、品质认可度持续抬升,影响消费者的选购逻辑,给传统区域大众酒企向上升级制造巨大阻力。
对比几家A股大众酒上市公司2026年的经营表现,可以直观看到,赛道转型的不易。
主打北方区域的老白干酒(600559.SH)采取“低端光瓶保基本盘、中高端产品拉动利润”的组合打法,并不把全部希望押注单一光瓶大单品,光瓶系列维持根据地市场基本盘,衡水老白干1915、十八酒坊等中腰部产品贡献利润弹性,但公司业绩在2026Q1短暂增长之后,上半年再入下行通道。中报显示,老白干酒上半年录得营收21.4亿元,同比下降15.23%;归母净利润2.62亿元,同比下降18.47%。
耕耘西北地区的天佑德酒(002646.SZ),旗下光瓶青稞酒拥有极强的区域消费文化壁垒,公司在青海省内销售额占销售总额的75.83%,依靠本土市场的基本盘可以一定程度上缓冲外部行业的冲击,但依然难以扭转颓势。2026年上半年,公司录得营收5.75亿元,同比下降14.68%;归母净利润1044.01万元,同比大幅下滑79.71%。
反观顺鑫农业,过往的增长模式高度依赖全国流通大单品白牛二,缺少多层次的产品梯队。公司寄希望金标陈酿、特级牛二完成接力,切入高线光瓶赛道,但该价格带已经遭遇玻汾等名酒产品正面竞争,牛栏山长期留给消费者十几元价位光瓶酒的固有心智,向上突破阻力重重。
值得一提的是,顺鑫农业不仅“外患”缠身,内部管理层也频频变动。今年7月10日,任职仅半年的董事长宋立松因“工作调动”辞职,由总经理、董事会秘书康涛代行董事长职务。
内外不稳之下,外资悄然从公司“撤退”。定期报告显示,阿布达比投资局2025年末持有公司1119.998万股,占总股数的1.15%,位列公司前十大流通股东的第四位;2026Q1,其大幅减持519.99万股,期末仅剩600.01万股;到半年报中,阿布达比投资局已从公司前十大流通股东名单中彻底消失。取而代之的是个人投资者邱明霞,以200万股新晋第十大流通股东。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经