近日,三七互娱(002555.SZ)交出2026年半年度成绩单,归母净利润同比大涨26.14%,但营业收入、扣非净利润双双大幅下滑。
银莕财经注意到,公司利润增长的核心驱动力并非游戏主业,而是来自智谱(02513.HK)上市带来的股权投资浮盈。
今年年初,公司投资的智谱上市后,股价大幅冲高,为三七互娱带来高额投资收益,成为账面利润的核心支柱。与之反差强烈,在国内游戏行业整体复苏上行的背景下,三七互娱游戏主业表现疲软,移动、网页游戏收入同步走低,经营现金流同步收缩,与行业整体走势相悖。
尽管海外业务的增长成为为数不多的亮点,但尚不足以抵消国内业务的下滑。同时,公司正调整经营策略,缩减流量投放、加大研发投入,不过研发成效尚未兑现。
01
靠智谱上市实现盈利增长
财报数据显示,2026年上半年,三七互娱实现营收72.75亿元,同比下滑14.28%;归母净利润17.66亿元,同比增长26.14%;扣非净利润仅10.16亿元,同比下滑26.74%。
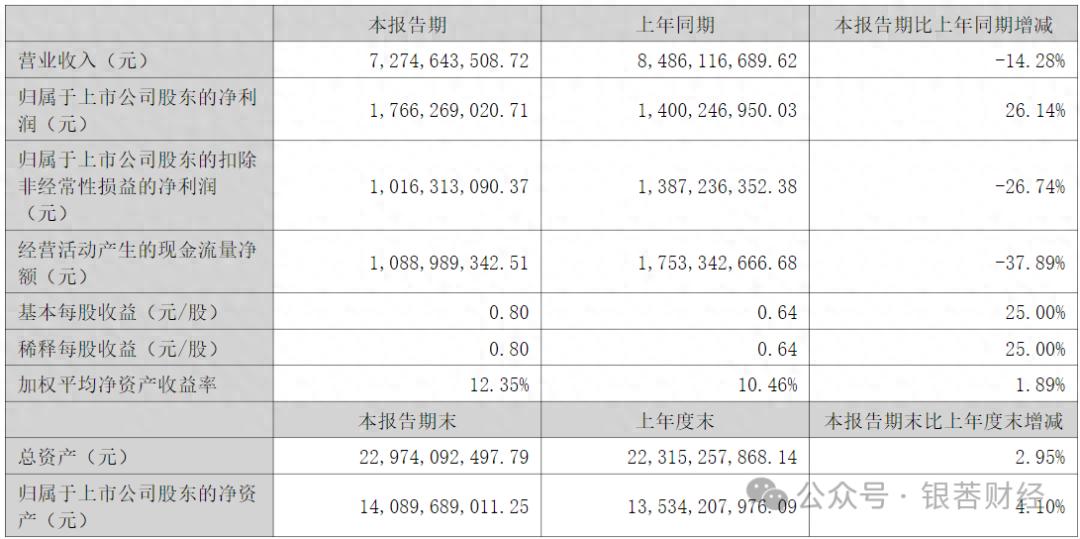
(上半年主要财务数据,图源:公司公告)
归母净利润与扣非净利润之间巨大的剪刀差,揭开了利润真相。上半年,公司投资收益高达10.16亿元,占利润总额比重达到45.22%,其中对联营企业和合营企业投资收益就有9.69亿元,成为拉动账面利润的核心支柱。
这笔大额投资收益,源自对智谱的押注。回溯投资路径,2023年,三七互娱全资子公司安徽泰运投资管理有限公司(以下简称“安徽泰运”)出资2500万元增资嘉兴北晟恒沃股权投资合伙企业(以下简称“嘉兴北晟恒沃基金”),拿下该基金57.34%份额,嘉兴北晟恒沃基金则直接或间接投资于智谱股权。
2026年1月8日,智谱登陆港交所,发行价116港元/股,而后股价开启狂涨,截至6月30日股价冲高至2104港元/股,半年涨幅高达17倍。截至9月11日,股价回落至793港元/股,但依旧给早期股东带来巨额账面回报。
不过,这一投资让公司获得巨额投资收益的同时,也导致公司所得税费用高额增加。2026年上半年,公司所得税费用高达4.84亿元,同比大增132.06%。公司直言:“主要系报告期内股权投资收益等应纳税暂时性差异增加,对应计提的递延所得税负债增加。”
同时,受智谱股价变动影响,公司联营企业公允价值变动收益有所上升,公司按权益法确认的联营企业投资收益增加,于是,三七互娱报告期长期股权投资金额也高涨至15.14亿元。
值得注意,尽管主业营收承压,三七互娱对外投资规模依旧庞大。报告期投资额虽同比下滑36.18%,但规模仍高达60.89亿元。除智谱之外,公司还广泛布局月之暗面、百川智能等AI企业。
02
游戏主业与行业趋势背离
投资端大放异彩,三七互娱赖以立身的游戏主业,却走出了和行业相悖的走势。
数据显示,2026年1-6月,国内游戏市场实际销售收入1884.5亿元,同比增长12.17%;自研游戏国内市场实际销售收入1633.56亿元,同比增长16.31%;就连小程序游戏赛道,同比增幅也达到36.01%,录得316.57亿元,整个行业处于全面复苏上行通道。
反观三七互娱,移动游戏业务营收同比下滑13.65%,网页游戏业务更是大跌30.07%,两大核心业务全线走弱。经营活动产生的现金流量净额10.89亿元,同比下滑37.89%,经营现金流表现弱于账面利润,也印证主业经营压力正在显现。
业绩疲软,首先来自存量王牌产品的自然衰减。财报解释,营收下滑“主要受运营的游戏产品所处生命周期不同影响”。其中,《寻道大千》等长线运营产品流水自然回落,同时2025年四季度及本年度上线的《生存33天》《RO仙境传说:世界之旅》《LastAsylum:Plague》等多款游戏仍处于引入期,流水贡献暂未稳定。
拉长时间轴看,三七互娱增长乏力并不是突然出现的。2022-2024年,公司营收增速仅维持1.17%、0.86%、5.40%的个位数水平;2025年营收直接下滑8.46%,录得159.66亿元,营收规模已经低于2021年。净利润同样大幅波动,2022-2025年同比增速分别为2.74%、-10.01%、0.54%和8.50%。
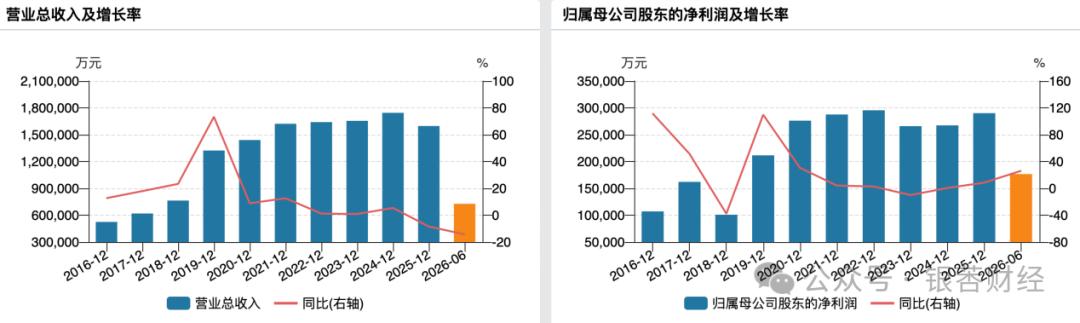
(三七互娱近年业绩情况)
分区域来看,海外业务成为财报为数不多的亮点。2026年上半年,公司境外营收30.21亿元,同比增长10.90%,营收占比由32.10%提升至41.53%;境外毛利率同步上行2.65个百分点至77.28%。但海外体量尚不足以弥补国内的缺口,境内营收42.54亿元,同比大幅下滑26.18%,境内毛利率小幅回落0.08个百分点至77.61%,国内市场是拖累整体业绩的主要因素。
与此同时,海外业务扩张还带来外币资产增加,汇兑损失扩大。2026年上半年,公司财务费用同比上涨64.69%,汇兑损失的副作用随之显现。
费用端的变化,也折射公司当下的经营策略。销售费用同比下降14.64%至37.64亿元,公司解释称:“主要系本年进入长线运营期或成熟期的《英雄没有闪》《时光大爆炸》《时光杂货店》等游戏调整投放策略,流量投放减少所致。”
与之形成对比,研发投入逆势增长15.88%至3.91亿元,主要来自研发人员扩充,薪酬成本增加。削减投放、加码研发,意味着公司从过去依赖买量的模式,转向打磨产品本身,但短期之内,研发投入的成果还没有转化为实打实的流水增量。
游戏公司终究要靠产品说话,投资只能是锦上添花,当AI上市红利慢慢褪去,三七互娱终究还是要回到游戏主业的命题。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经