11月8日,天安新材(603725.SH)发布对外投资公告,拟以增资与股权转让相结合的方式,合计出资2.5亿元收购深圳市嘉万光通信有限公司(以下简称“嘉万光”)62.5%股权,跨界切入光通信无源器件赛道。这是公司继收购瑞欣装材、控股鹰牌陶瓷之后,又一笔重要的对外投资动作。
银莕财经注意到,公司过往并购均集中于建材家居产业链内部,其中瑞欣装材已超额完成业绩承诺,鹰牌陶瓷也完成了品类扩张的战略布局。本次首次跳出主业跨界光通信,既有标的公司业绩高增的吸引力,也折射出传统建材企业在地产后周期下的转型紧迫感。
01
2.5亿控股光通信标的,并购路径从产业整合走向跨界布局
本次收购是天安新材上市以来首次跨出建材家居赛道的并购,附带三年业绩承诺。
公告显示,本次交易分为增资与股权转让两部分,互为前提条件同步推进。天安新材首先向嘉万光现金增资7000万元,取得增资后17.5%的股权。同时受让原股东所持增资后45%的股权,股权转让对价暂定为1.8亿元,两部分合计出资2.5亿元,对应嘉万光100%股权整体估值4亿元,交易完成后公司将持有标的62.5%股权,嘉万光成为控股子公司并纳入合并报表范围。
资料显示,标的公司嘉万光位于深圳,是国家级高新技术企业、深圳市专精特新中小企业,主营无源光器件、电信光缆、通信机箱等产品的研发、生产与销售,产品广泛应用于通信基站、数据中心、广电传输等场景,下游客户覆盖国内主流通信设备厂商与运营商。
从财务数据看,标的公司正处于快速增长期。未经审计数据显示,2025年全年实现营业收入1.71亿元,净利润878.49万元;2026年1-8月实现营业收入1.63亿元,已接近去年全年水平,净利润1830.06万元,盈利水平改善显著。
此外,交易设置了明确的业绩承诺与补偿条款。原股东承诺,嘉万光2027年、2028年、2029年扣非归母净利润分别不低于3000万元、4000万元、5000万元,三年累计承诺净利润1.2亿元。若业绩承诺期内累计实际净利润未达到承诺数的90%,原股东需按约定方式向上市公司进行现金补偿。以2026年1-8月净利润测算,标的全年净利润有望突破2700万元,接近2027年承诺业绩。
回望天安新材的对外投资历程,过往并购均围绕建材家居主业展开,沿着“主业延伸—品类扩张”的路径推进。
最早的核心并购标的为浙江瑞欣装饰材料有限公司(以下简称“瑞欣装材”),公司通过该并购切入耐火装饰板领域,完善高分子饰面材料的产品矩阵。
此次交易设置了2021-2023年业绩承诺,三年累计承诺净利润6900万元,其中2023年单年承诺2500万元。从最终兑现情况看,瑞欣装材2023年经审计净利润达3561.33万元,业绩完成率142.45%,大幅超额完成承诺,三年累计业绩也顺利达标。
第二笔标志性并购为鹰牌陶瓷系列资产收购。2021年,公司通过产权交易受让石湾鹰牌、东源鹰牌、鹰牌科技、鹰牌贸易四家公司各66%股权,切入建筑陶瓷赛道。该交易附带税收承诺,约定标的2025-2027年综合纳税额分别不少于1.15亿元、1.38亿元、1.66亿元。
2025年底,公司发布公告称,将原要求调整为2025年至2033年累计纳税总额不少于4.64元,折合每年度考核金额仅为5150万元,且当年超额部分可结转至下一年度累计计算。
总的来看,公司前几次并购均聚焦建材产业链内部,业务协同性强,投后整合难度低。而本次收购嘉万光,是公司首次跨界至光通信赛道,行业跨度大,技术、人才、客户体系均与现有主业无关,对公司的跨界整合能力提出了更高要求。
02
前三季度净利下滑超六成
频繁对外投资的背后,是公司主业持续承压的经营基本面。三季报显示,2026年前三季度,公司实现营业收入19.94亿元,同比下降12.28%;归母净利润3690.52万元,同比下降62.16%;扣非净利润2884.07万元,同比下降69.67%。
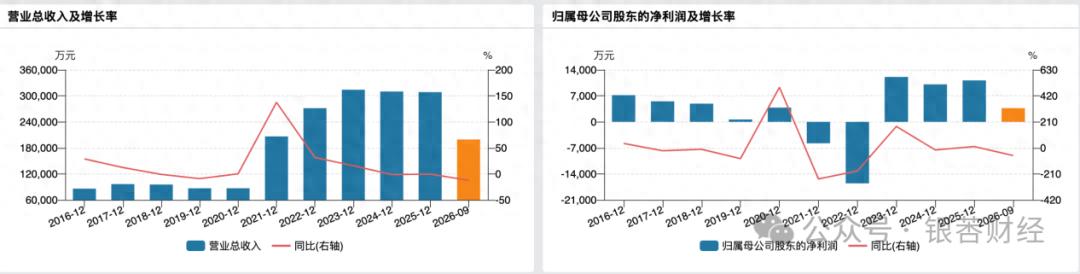
(公司业绩变动情况)
单看第三季度,下滑幅度进一步扩大。单季实现营业收入7.10亿元,同比下降14.41%;归母净利润342.43万元,同比下降90.32%;扣非净利润237.81万元,同比下降93.20%。
现金流层面的压力更为突出。前三季度,公司经营活动产生的现金流量净额仅71.61万元,同比大幅下降99.56%,其大幅收缩主要受下游需求疲软、回款周期拉长、原材料备货占用资金等因素影响。
实际上,业绩的持续下滑并非公司个体问题,而是地产后周期建材行业的普遍现状。近年来,房地产市场仍处于深度调整期,国家统计局数据显示,2026年1-9月全国房地产开发投资同比下降20.6%,房屋新开工面积同比下降24.9%,商品房销售面积同比降幅仍在两位数以上。地产端的持续收缩,直接传导至下游建筑陶瓷、装饰材料等建材品类,行业需求疲软,终端竞争加剧,企业普遍面临营收收缩、盈利下滑的压力。
拉长时间维度看,2021年收购鹰牌陶瓷后,天安新材营收规模在两年内从10亿元以下规模,快速提升至30亿元以上,但受行业下行影响,增长并未持续。2024年以来公司营收逐步回落,盈利波动加大,饰面材料与陶瓷两大主业均受地产周期拖累,传统业务的增长天花板逐步显现。在此背景下,寻找第二增长曲线、对冲地产周期影响,成为公司战略层面的必然选择。
从行业共性来看,近年已有多家传统建材家居企业通过跨界并购切入半导体、光通信等高景气赛道,试图通过业务多元化缓解周期压力,比如康欣新材(600076.SH)在主业失血的背景下收购宇邦半导体;罗普斯金(002333.SZ)收购盟萤科技,切入AMHS系统专用核心零部件领域,其核心产品包含OHCV(搬运设备)、Stocker(存储设备)及高精密机械加工件等,主要为高端产线物料自动化传输、仓储存储装备提供配套,产品广泛应用于新型显示面板、半导体封测等高端制造领域。
对于天安新材而言,标的公司处于AI算力带动的光通信高景气赛道,当前增长态势良好,且有三年业绩承诺托底,短期有望为公司带来新的利润增量。但跨行业并购的业务协同、管理整合、技术适配等挑战客观存在,标的能否持续兑现业绩承诺,仍需后续的验证。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经