7月20日晚间,智明达(688636.SH)发布公告称,因特殊事项影响,从即日起三年,公司在特种领域获取订单受限。
消息一出,7月21日公司股价应声20CM跌停,跌停封单超过1200万股,报收20.38元/股;此后几日继续下挫,截止7月24日收盘,报16.79元/股,4日累计下跌34.11%。而在此前的7月13日至17日这一周,公司股价已累计下跌33.9%。这意味着,从7月10日盘中高点44.28元/股跌至最新的16.79元/股,跌幅高达62.08%。半个月的时间,股价“膝盖斩”。
银莕财经注意到,智明达2025年营收刚创下7.09亿元历史新高、净利润暴增425%,但其营收超过94%来自军工业务,此番遭遇“黑天鹅”导致核心业务获取新订单的通道被切断,如何开辟新业绩增长点是公司目前最急迫的事情。
01
军工业务占比94%,订单受限等于釜底抽薪
智明达成立于2002年,2021年4月登陆科创板,主营业务为面向军工客户提供定制化嵌入式计算机模块和解决方案,产品主要应用于机载、弹载、无人机及星载等领域。
2025年,公司交出上市以来最优成绩单:营业收入7.09亿元,同比增长61.87%;归母净利润1.02亿元,同比增长425.27%。2026Q1延续高增长态势,营收1.08亿元,同比增长34.32%;归母净利润1783.65万元,同比增长114.44%。
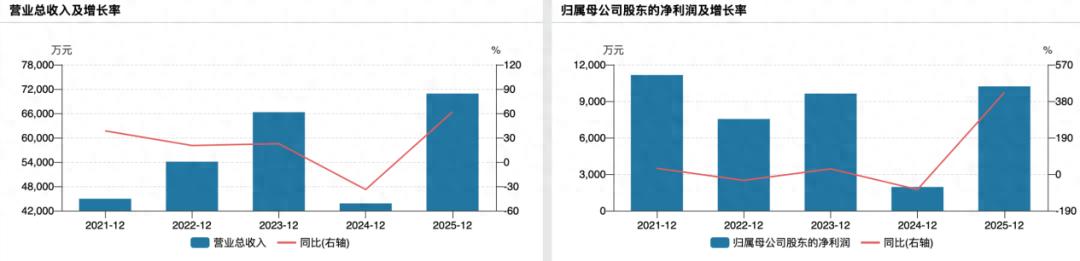
(公司业绩变动情况)
但这份光鲜成绩单的背后,是公司极度集中的业务结构。
2025年报显示,智明达主营业务构成中,机载产品收入4.2亿元,占比59%;弹载产品收入1.19亿元,占比17%;无人装备产品收入0.29亿元,占比4%;商业航天产品收入0.39亿元,占比5.44%。机载、弹载、无人装备等军工业务收入合计占比高达94.54%。
这意味着,智明达几乎是一家“纯军工”企业。而此次“特种领域获取订单受限”,直接打击的就是这94.54%的业务基本盘。
此外,公司的客户结构更加印证了业务的集中。2025年,智明达的前五名客户皆是国家重点领域科研院所和军工集团,包括中国电子科技集团有限公司、中国航天科工集团有限公司、中国航空工业集团有限公司、Z2单位以及中国兵器工业集团有限公司,销售额达6.74亿元,占年度销售总额的95.28%。
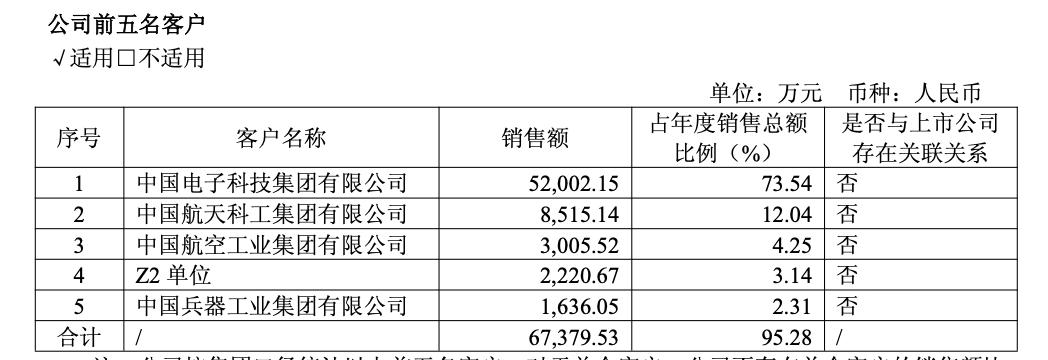
(公司前五名客户情况,来源:公司2025年报)
这种客户结构在行业景气时能带来稳定的订单和收入,但一旦客户采购政策调整或准入资格发生变化,公司几乎没有议价和腾挪的空间。
对于订单受限,公司公告中坦言,已签订的合同预计不受影响。截至2026年一季度末,公司在手订单(含口头)5.3亿元。但问题在于,这5.3亿元的在手订单能撑多久?
2025年,公司营收7.09亿元,这5.3亿元的在手订单大约相当于9个月的收入。而三年的订单受限期,意味着在消化完存量订单后,公司将面临长达两年多的“订单真空期”。
值得一提的是,公司公告中表示将“持续加大其他领域产品的开拓,以现有的技术优势突破其他领域相关市场”。商业航天、无人装备、具身智能等新兴领域确实有增长空间,2025年末,公司已成为华为昇腾钻石APN合作伙伴,但这些领域的收入体量目前合计仅占公司总营收的10%左右,且大多仍处于产业化初期。要从10%增长到足以填补94%业务缺口,并非一朝一夕之功。
02
前车之鉴,每一道军采禁令都是一场灾难
智明达并非第一家遭遇军采禁令的A股军工企业。此前每一家被“拉黑”的公司,都付出了惨痛的代价。
2024年7月6日,航天宏图(688066.SH)因参与便携式无人机系列项目采购违规,被军队采购网暂停参加全军物资工程服务采购活动资格,期限三年。处罚直接影响了公司在特种领域储备项目的获取,暂停期间公司无法参与相关投标。
后果立竿见影。2025年全年,航天宏图实现营业收入仅4.47亿元,同比下降71.57%;归母净利润亏损高达18.6亿元。该公司特种领域收入从上一年的6.6亿元大幅下滑至约5000万元,一年之内蒸发了92%。
此外,由于资格暂停,公司在特种领域的储备项目无法参与投标,部分项目也无法签订合同。公司对前期投入所形成的存货计提了巨额减值。2025年末净资产转负,公司于 2026年被实施退市风险警示,股票简称变更为*ST航图,连续三年累计亏损超36亿元。
无独有偶,2023年11月22日,华如科技(301302.SZ)因组织采购活动中发现涉嫌违规问题,被暂停参加军队采购活动。2024年8月26日,军队采购网正式公告,华如科技自2023年11月22日至2026年11月22日禁止参加全军物资工程服务采购活动。在此之后的2025年7月和2026年3月,公司再次因串通投标被空军专项禁入和全军采购二次叠加暂停。
被禁采后,公司不能通过军队采购网渠道获取订单。部分项目因受禁采事项影响不能签订合同,公司将终止项目发生的成本结转至主营业务成本,导致主营业务成本大幅增加。从被禁采至今,华如科技连续三年亏损,亏损总额预计超过8亿元。
2024年,银河电子(002519.SZ)子公司合肥同智机电受特定领域合同审价审核调查,被36个月禁止参加全军装备采购活动。母公司2024年则因大额审价退款、资产减值,营收同比惨遭腰斩,归母净利润为-6.8亿元,其智能机电业务营收下滑76.85%。一张子公司的禁采令,几乎摧毁了整个智能机电业务板块。
对比之下,智明达面临的处境远比上述案例更为严峻。
航天宏图被禁前军工业务占比约30%-40%,华如科技约50%-60%,银河电子仅子公司受影响。而智明达军工业务占比高达94.54%,几乎全部身家性命都押在了军工订单上。一旦订单受限,受到的冲击将远超上述任何一家公司。
值得一提的是,在“黑天鹅”发生之前,多家券商对智明达未来发展前景持乐观态度,认为其以军工业务为基本盘,商业航天、具身智能能够为公司成长提供空间,纷纷给出“买入”评级。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经