9月18日晚间,铝电解电容器龙头艾华集团(603989.SH)披露2026年度向特定对象发行A股股票预案,计划募资不超过18.80亿元,投向高端电容产能扩建以及补充流动资金两大方向。
这是艾华集团自2018年可转债融资之后,时隔八年再度启动股权再融资,上一轮6.77亿元可转债募资已经全部使用完毕,募集资金专户完成注销。
从资金投向看,本次募资几乎全部围绕高端电容展开:面向风光储新能源、AI算力与数据中心、高压新能源汽车车载等下游场景扩建产能。在公司业务从传统消费电子市场向新兴高附加值领域迁移的背景下,这笔融资的落地节奏和投产进度,成为市场关注的焦点。
01
拟15亿元扩产高端电容
根据定增预案,艾华集团本次拟向不超过35名特定对象发行股份,发行数量不超过本次发行前总股本的30%,即1.20亿股,定价基准日为发行期首日,募资总额不超过18.80亿元。
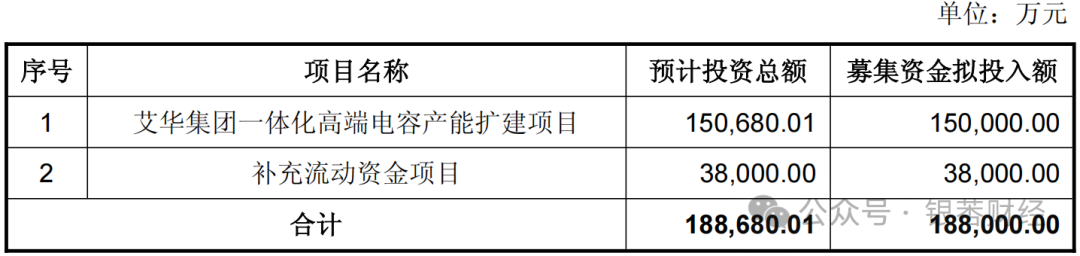
(拟募投项目,图源:公司公告)
其中,15.00亿元投入艾华集团一体化高端电容产能扩建项目。项目将重点聚焦风光储等新能源、AI算力基础设施、高压新能源汽车车载等高端应用场景,布局塑壳/铝壳薄膜电容器、牛角式铝电解电容器、大尺寸引线式高压铝电解电容器、固液混合式铝电解电容器等电容器的产能扩建。
另外3.80亿元用于补充流动资金,满足业务扩张带来的资金需求,优化资本结构、降低财务费用。
高端电容需求端的支撑正在增强。据中国电子元件行业协会信息中心数据,2024年全球铝电解电容器市场规模约614.2亿元,预计2029年达773.4亿元,2024-2029年五年平均增长率约4.7%;同期全球薄膜电容器市场规模预计从288.5亿元增至483.6亿元,年均增速约10.9%,是电容器中增长最快的品类之一。
下游方面,据中国汽车工业协会数据,2025年我国新能源汽车产销分别完成1662.6万辆和1649万辆,同比分别增长29.0%和28.2%,新能源新车销量占汽车新车总销量的比重达47.9%;据IDC预测,2025年全球AI基础设施支出规模达3340亿美元,2024-2029年年均增速保持在30%以上。
从政策端看,国家及地方产业政策也持续引导,电容器产业正迎来战略发展机遇。
竞争格局方面,全球铝电解电容器制造商主要集中在中国、日本及中国台湾,其中中国本土企业约占全球42%的市场份额,但我国电容器行业在高端产品领域仍存在较大的进口替代空间。
广阔的市场增量空间与迫切的国产替代需求,为公司电容器业务提供了持续增长的市场机遇,赛道长期成长确定性强。
02
加码第二增长曲线
艾华集团成立于1985年,是一家以设计、开发、制造及销售铝电解电容器、薄膜电容器为主,集电极箔、金属化膜与设备制造于一体的科技型企业集团,其产品被广泛应用于工业控制、光伏、车载、智能机器人、5G通讯、数据处理中心、电源、照明等多维度应用市场。
回溯公司经营基本面,2022-2024年公司营收呈现波动上行态势,分别实现34.45亿元、33.79亿元、39.22亿元;同期净利润则连续下行,分别为4.46亿元、3.51亿元和1.94亿元。
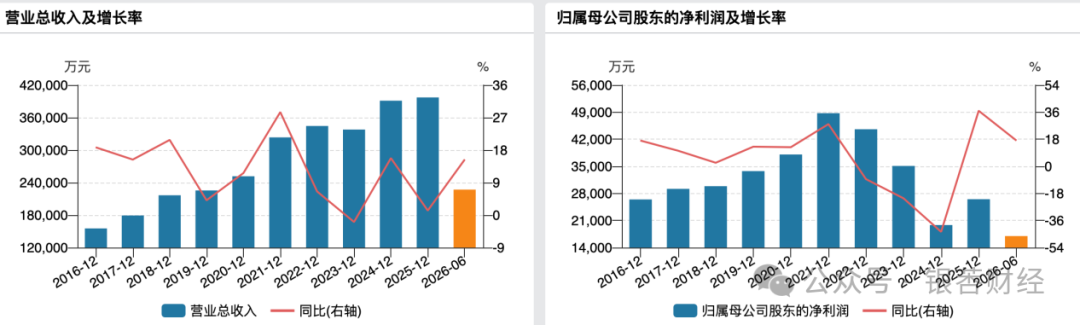
(公司业绩情况)
近年来,公司正从传统消费电子市场向新能源、车载、AI算力与数据中心等新兴高附加值领域转型,并同步培育铝电解电容器技术升级与薄膜电容器新增长点。
2025年,公司完成对艾华新动力电容(苏州)100%股权的收购,正式把薄膜电容器打造成第二增长曲线。同年,公司经营也出现修复,2025年营收39.72亿元,同比增长1.26%;净利润2.65亿元,同比提升36.92%。进入2026年上半年,增长态势延续,实现营收22.70亿元,同比增长13.35%;净利润1.70亿元,同比增长17.21%。
不过,目前公司薄膜电容器等新业务仍处于市场导入与产能建设阶段,对当期利润贡献较小,公司盈利增长仍主要依托铝电解电容器业务的结构升级。而此次定增后,随着募投项目建成,公司高端电容器产品的产能占比将显著提升,推动公司产品结构向高附加值方向持续优化。
当然,赛道扩张的同时,行业也客观存在现实挑战。一方面,薄膜电容等新业务客户认证周期长,产能释放到利润兑现存在时间差;另一方面,下游新能源行业具备周期波动特征,若终端需求不及预期,新增产能面临消化难题。而行业竞争持续加剧,也对企业的研发迭代、成本管控、客户拓展能力提出更高要求。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经