上市公司募投项目延期并不少见,但同一募投项目连续延期,就耐人寻味了。
近日,联检科技(301115.SZ)一纸公告,宣布将“检验检测总部建设项目”的预定可使用状态日期从2026年7月31日延期至2026年12月31日。而在2025年1月,公司已经将该项目延期过一次。
银莕财经注意到,这并非联检科技唯一“慢吞吞”的募投项目。其信息中心升级建设项目投资进度仅40.82%,研发中心建设项目投资进度仅49.31%。而“区域实验室建设项目”更是早在2025年7月就被直接终止了。
不仅如此,公司上市之初实际募集资金净额高达17.52亿元,远超原计划9.69亿元的募资需求。超募的钱一部分被用来“买买买”,但三年业绩承诺期过后,两大标的均未完成业绩承诺;一部分则用来永久补充流动资金和购买理财产品。
叠加公司自身主业持续走弱,2025 年扣非净利润转亏、经营现金流持续大额流出,公司上市募资使用效率、并购决策合理性与长期盈利稳定性引发关注。进入七月以来,公司股价已下滑超39%。
01
募投项目深陷“拖延症”
公告显示,联检科技核心募投项目“检验检测总部建设项目”自立项以来,建设节奏持续不及预期,如今已是第二次宣布延期。项目最初规划总投资6.71亿元,全部使用IPO 募集资金,原计划 2025年12月31日达到可使用状态。2025 年1月公司发布首次延期公告,以“优化办公布局、适配经营需求”为由,将完工时间延后至 2026 年7月31日,同时追加自有资金,项目总投资上调至7.29亿元。
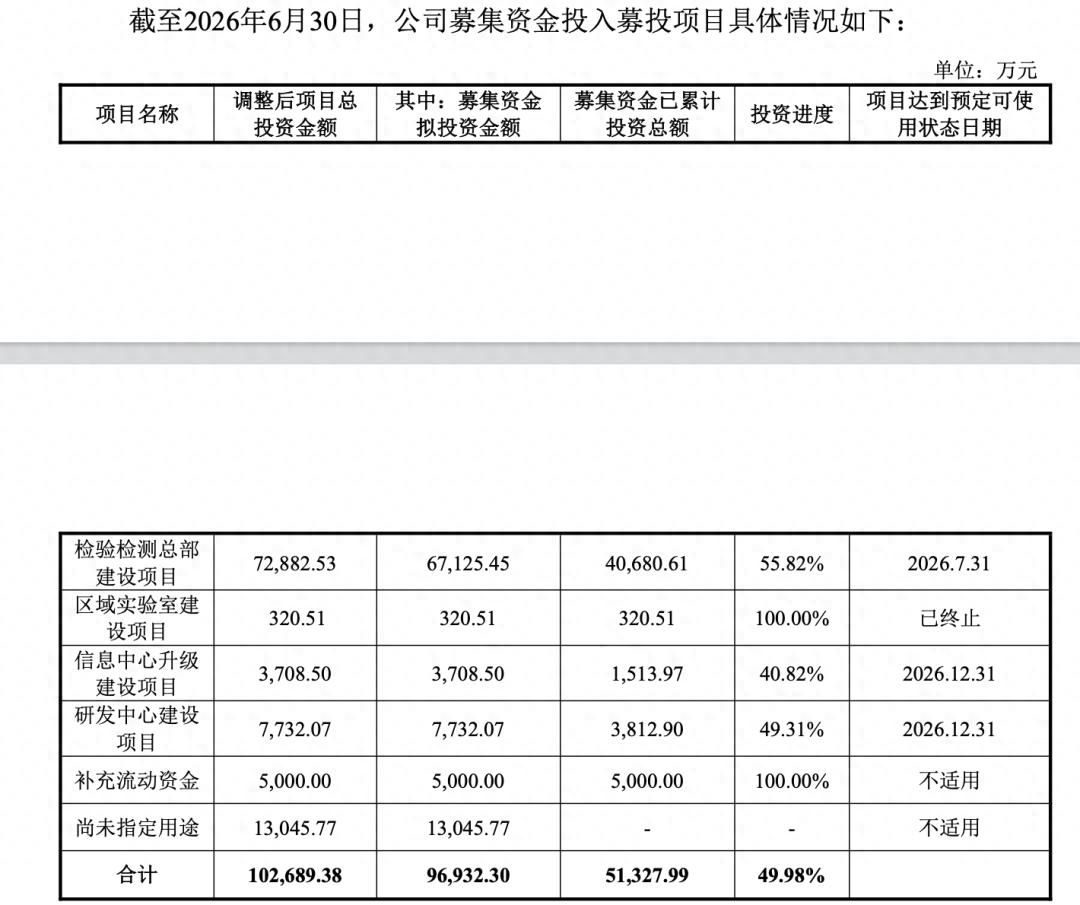
(公司募集资金投入募投项目具体情况)
2026年7月23日,公司再度发布延期公告,宣布将项目完工时间再次延后5个月至2026年12月31日。本次延期给出的理由是增加低碳绿色建材、智慧运维系统投入,为满足鲁班奖、LEED 铂金、近零碳建筑等多项高端建筑认证,施工环节增加大量专项调整。
不过,需要注意的是,截至2026年6月30日,该项目累计投入资金4.07亿元,整体投资进度仅55.82%,距离首次延期调整后的完工节点仅剩1个月,过半工程仍未落地。
除检验检测总部项目反复延期外,其他募投项目的进度也堪忧。其信息中心升级建设项目投资进度仅40.82%,研发中心建设项目投资进度仅49.31%,而这两个项目的预使用时间均为2026年12月31日。并且另一项规划全国布局“区域实验室建设项目”则在去年宣布终止,该项目原计划投资1.34亿元,在云南、四川、湖北、河南、浙江五省搭建本地化检测实验室,完善全国业务网络。但截至2025年7月公告终止时,该项目仅投入320.51万元,投资进度仅2.4%,几乎没有实质落地。
02
上市后频繁“买买买”,超募资金出大力
联检科技2022年8月在创业板上市,IPO 实际募集资金净额达17.52亿元,而原招股书规划募资总额为9.69亿元,超募资金规模高达7.82亿元,巨额超募资金成为公司后续大规模并购的“弹药库”。
2023年8月,公司拟以部分超募资金7640万元收购杭州西南检测技术股份有限公司(以下简称“西南检测”)55%股权;同年10月,又拟以部分超募资金7750 万元收购冠标(上海)检测技术有限公司(以下简称“冠标检测”)55%股权;2025年8月,拟以自有资金2100万元收购深圳中认通测检验技术有限公司60%股权;2026年1月,再次出手拟以自有资金1亿元收购广东省中鼎检测技术有限公司55%股权;而最近一次收购与募投项目延期同天发布,拟以自有资金6157万元收购中水华盈(广州)能源管理有限责任公司69.6203%股权。
联检科技“大方”外延并购,但买来的资产却一个比一个不争气。
首先是2023年8月收购的西南检测,原股东承诺2023-2025年累计扣非净利润不低于4800万元,分年度承诺1380万、1600万、1820万元。三年承诺期结束后,西南检测累计净利润未达承诺总额,触发补偿条款,经核算转让方需补偿 657.78 万元。
其次是同年9月收购的南京绿创环境科技有限公司(以下简称“南京绿创”),原股东承诺2023年-2025年扣非净利润不低于220万元、300万元、380万元。三年承诺期后,南京绿创累计净利润为876.18万元,触发补偿条款,经核算需补偿34.15万元。
上述两项补偿已于2026年7月13日履行完毕。
最后是同年10月收购的冠标检测,承诺期内2024年度净利润仅为1237.16万元,离承诺的2100万元相差甚远,即使2023年、2025年达到预期,但经核算,原股东仍需补偿1067.01万元。
雪上加霜的是,并购资产不及预期的同时,联检科技自身原有主营业务增长疲软,真实经营盈利能力出现断崖式下滑,账面净利润完全依赖非经常性损益维持正数。
数据显示,2025年,联检科技实现营业总收入14.12亿元,同比增长4.30%;归母净利润2,153.11万元,同比增长30.43%。但其归母净利润能够维持正向,完全依靠4231.16万元非经常性损益支撑,非经常性损益是当期归母净利润的1.97倍。
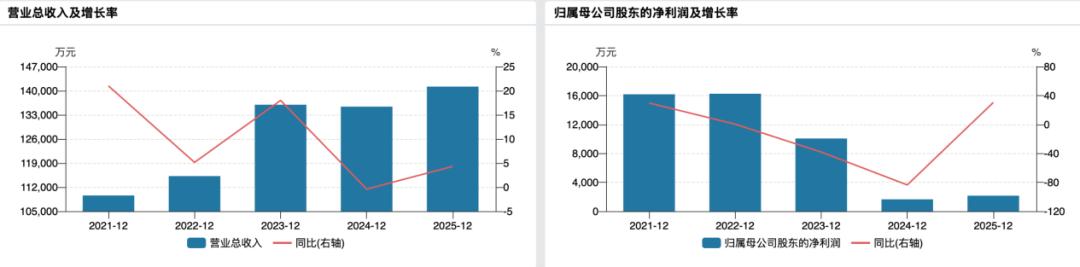
(公司业绩变动情况)
到了2026Q1情况更是急转直下,公司实现营收2.44亿元,同比下降9.95%;归母净利润由盈转亏,亏损3215.05万元,同比暴跌820.58%。公司坦承,亏损的一个重要原因是“并表新收购公司导致销售费用等费用刚性增长”。
从业务板块看,公司传统基本盘工程服务业务2025年营收7.32亿元,同比下滑 2.61%,占总收入比重超50%,核心主业规模萎缩。仅“新能源与汽车”“工业与先进制造”业务正常增长,但无法对冲传统业务下滑的缺口。
值得一提的是,公司还同步发布了股份回购计划,拟以1000万至2000万元自有资金回购公司股份。但2000万的回购规模,相对于公司超40亿的市值,不过是“杯水车薪”。截至7月30日午盘,公司股价报收21.35元/股,相比7月1日的高点36.36元/股,累计跌幅达41.28%。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经