近日,蓝月亮集团(06993.HK)发布业绩预告,预计2026年上半年归母净亏损较去年同期4.35亿港元收窄不少于55%,即今年上半年亏损约在1.95亿港元以内。而回溯过去两年半,蓝月亮已累计亏损约12.73亿港元。
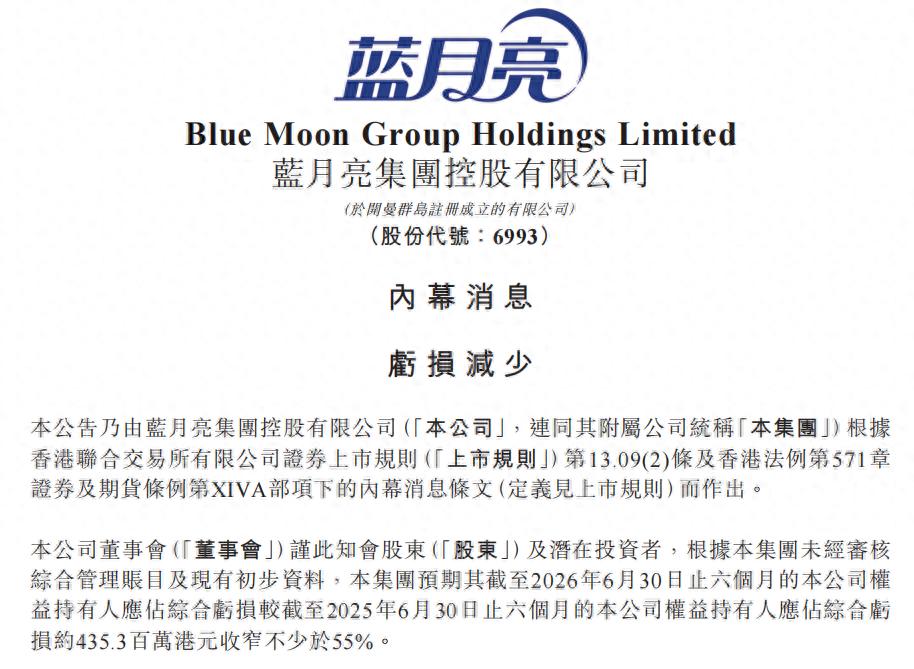
(减亏公告,图源:蓝月亮集团公告)
在业绩预告中,蓝月亮将减亏归因于“经营效率、行销投放、渠道布局三方面优化”。2025年下半年,公司曾短暂实现单季盈利1.06亿港元。但拉长时间看,蓝月亮距离真正扭亏仍有距离。而在持续亏损的同时,公司两年合计分红15.57亿港元,其中超七成流向实控人夫妇。
银莕财经梳理发现,蓝月亮的亏损核心在于销售费用,公司销售费用曾占营收近六成,几乎将毛利全部吞噬,但同期研发投入却不及销售费用的百分之一。
01
销售费用成亏损“元凶”
蓝月亮集团于2020年12月登陆港交所,实控人为创始人罗秋平、潘东夫妇,二人通过ZED Group合计持股73.78%。上市巅峰时,公司市值超过900亿港元,股价曾触及18港元/股。截至7月30日午盘,股价为3.34港元/股,总市值195.9亿港元,较高点蒸发超700亿港元。
2024年则成为蓝月亮的分水岭。这一年,公司营收85.56亿港元,创下历史新高,但归母净利润却亏损7.49亿港元,为上市以来首次全年亏损。
从当年的财报来看,此次业绩的割裂在于销售费用。2024年,蓝月亮毛利51.83亿港元,而销售及分销开支却高达50.49亿港元,销售费用率高达59.01%,毛利几乎被销售费用全部吃掉。
销售费用急剧膨胀的背后,是蓝月亮对直播电商头部主播的全面拥抱。近几年,直播电商进入爆发期,蓝月亮也积极投身这片流量蓝海。广东夫妇、小杨哥、与辉同行……蓝月亮几乎与每一个叫得出名字的头部主播均有过合作。
这样的流量战术效果也确实惊人,2024年618大促期间,“广东夫妇”的一场直播卖出1.2亿元。但据媒体报道,单场投流费用就超过4000万元,叠加达人主播的坑位费、佣金,以及为维持“全网最低价”而不断压缩的利润空间,也让蓝月亮陷入了越卖越亏的境地。
2020年上市之初,公司的销售费用率还仅28.83%,2024年就高达59.01%。
豪掷几十亿抢流量的另一边,是公司在研发投入上的“谨慎”。据媒体报道,2021-2024年,蓝月亮四年累计研发投入仅1.75亿港元,而2024年一年的销售费用就超50亿港元。
研发投入少,公司的产品更新便跟不上市场。近年来爆火的洗衣凝珠,规模从2020年的14亿元已暴增至2025年的约75亿元,但蓝月亮却始终未布局该赛道。同时,公司核心单品“深层洁净”20年来也没有重大更新迭代。
并且,蓝月亮虽拥有衣物清洁、个人清洁、家居清洁三大品类,但实际业绩几乎完全依赖衣物清洁这一核心品类,2025年,衣物清洁护理产品占比高达88.0%,产品结构单一,抗风险能力较低。
02
缩减销售费用同时又给高管涨薪
亏损过后,蓝月亮也逐渐清醒,2025年,公司开始降本增效,缩减销售开支。
最显而易见的改变就是“去达播化”。第三方数据显示,蓝月亮在抖音平台的达人带货占比从2024年的超70%降至2025年的58.67%,品牌自播账号则扩充至约15个,日均直播时长超过16小时。到今年上半年,蓝月亮抖音带货TOP5榜单已无外部达播,全部为官方旗舰店账号。
不再依靠达播后,2025年,蓝月亮的销售费用缩减至44.68亿港元,同比减少11.51%,净减少5.81亿港元。
销售费用减少,公司的营收随之降至84.09亿港元,同比下滑1.72%。不过公司亏损也同步收窄,2025年亏损3.29亿港元,较2024年少亏损了4.2亿港元。2026年上半年,在经营效率、行销投放、渠道布局三方面优化之下,公司的亏损进一步收窄。
品牌方面也在同步发力。2025年,蓝月亮官宣檀健次为个护品牌“净享”代言人,推出“净享泡沫沐浴露”,获得品牌声量与销量的双丰收,带动个人清洁护理业务同比增长12.8%至5.78亿港元。家居清洁护理也同比增长3.3%至4.3亿港元。但占比最大的衣物清洁护理产品收入74.01亿港元,同比下滑3%,导致公司整体业绩出现下滑。
值得注意的是,持续亏损之下,蓝月亮集团的分红力度却不降反升。2024年上市首亏,公司宣布派息5.53亿港元;2025年持续亏损,公司派息规模更是提升至10.04亿港元。两年累计亏损10.78亿港元却分红15.57亿港元。
而截至2025年末,实控人罗秋平、潘东夫妇持股73.78%,即,约11.49亿港元分红都落入了夫妇二人的口袋。
拉长时间来看,蓝月亮集团自上市以来累计宣布派发股息约40亿港元,而同期累计归母净利润却不足22亿港元,分红规模近乎净利润的两倍。而公司经营活动产生的现金流量净额也已连续两年为负,2024年、2025年分别为-8.95亿港元、-3.52亿港元。
除高分红外,公司还向管理层发放高薪。
据2025年报披露,蓝月亮个别董事及主要行政人员2025年整体薪酬为7187.9万港元,在公司持续亏损的背景下,还较2024年的5944.1万港元增长超1200万港元。其中,首席供应官罗东2025年薪酬为4796.8万港元,相较于2024年的3681.8万港元上涨近1115万港元,为高管中涨幅最大。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经