在亚马逊上卖净水滤芯的远大健康科技(天津)股份有限公司(以下简称:“远大健科”),拿着10亿营收成绩单,敲响了北交所大门。7月3日,公司将迎来北交所上市委审议。
净水滤芯实际是一种耗材,有一定的使用寿命,需要定期更换滤芯,远大健科抓住了这个“耗材逻辑”,收入逐年增长。
不过,银莕财经梳理发现,光鲜的业绩数据或难以延续,营收增长乏力,2026Q1已经同比下滑,盈利波动也较大。同时,公司核心产品冰箱滤水器已连续两年销量下跌,产能利用率跳水至71.66%。
另外,公司八成营收靠亚马逊,毛利率虽远高同行,但销售费用却也因此远超同行,研发费用率则不及同行均值的一半。
01
主力产品销量下降
远大健科是一家专注于净水器件领域的高新技术企业,主营业务为冰箱滤水器、泳池类滤芯、家用净水滤芯、咖啡机滤芯、整机等多品类净水器件及相关功能材料的研发、生产和销售。
2023-2025年,公司分别实现营收9.03亿元、10.05亿元和10.11亿元,呈缓步增长态势;归母净利润则分别为1.02亿元、9420.44万元和1.18亿元,在2024年出现下滑。
2026年一季度,公司营收2.28亿元,同比减少0.70%。公司解释称:“主要受美元兑人民币汇率贬值、客户自身采购周期变动、行业市场竞争等多重因素共同影响,营业收入同比下滑具有合理性。”
不利因素的影响或仍将持续,2026年1-6月,公司预计实现营收5.23亿元至5.78亿元,同比变动幅度为-2.04%至8.28%;归母净利润6378.65万元至7050.09万元,同比变动幅度为-2.18%至8.11%。
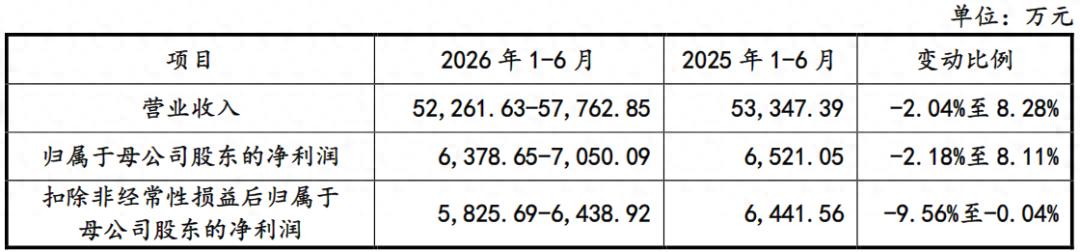
(2026年上半年业绩预计情况,图源:公司招股书,下同)
产品端,冰箱滤水器、泳池类滤芯、家用净水滤芯三大产品为远大健科贡献了超8成营收,咖啡机滤芯、整机及其他产品收入占比则不足2成。
2023-2025年,冰箱滤水器分别实现营收3.54亿元、3.38亿元和3.25亿元,占比分别为39.17%、33.67%和32.12%,销量分别为661.44万支、619.34万支和584.36万支,均呈下滑趋势。
据市场研究机构Verified Market Reports的数据,2024年全球冰箱滤芯市场规模约12亿美元,且呈现持续增长态势,预计到2033年,该市场规模将攀升至25亿美元,年复合增长率为8.50%。但远大健科冰箱滤水器收入及销量却与市场趋势相反。
值得注意的是,此次远大健科拟募资4.55亿元,其中3.78亿元用于健康净水系列产品制造基地建设项目。项目达产后,公司将新增冰箱滤水器720万支、泳池类滤芯356.96万支、咖啡机滤芯216万支、净水设备整机6.20万台、泳池机器人45.75万台、碳棒273万支、双组份PET无纺布0.3万吨。
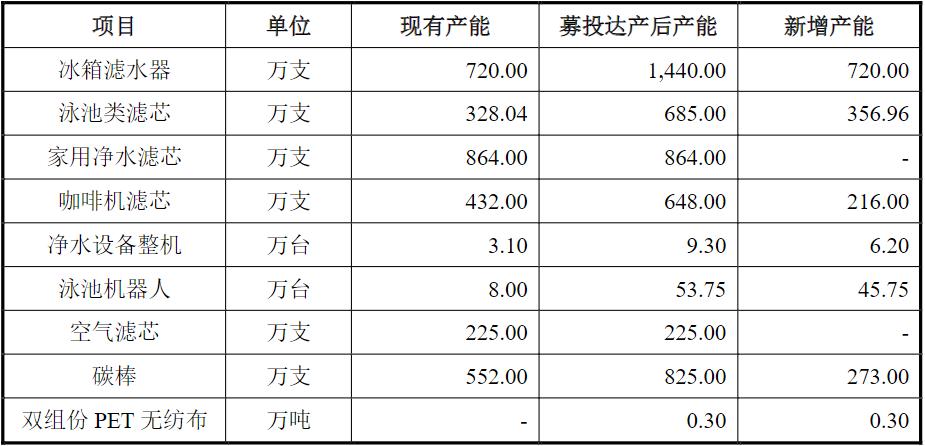
(新增产能情况)
其中,碳棒是冰箱滤水器、家用净水滤芯的主要原材料,双组份PET无纺布系泳池类滤芯的主要原材料。
2023-2025年,公司冰箱滤水器产能利用率分别为85.53%、96.56%和71.66%,泳池类滤芯分别为76.76%、119.20%和98.77%,家用净水滤芯分别为63.74%、92.93%和61.38%,咖啡机滤芯分别为79.90%、89.01%和62.68%。而在此期间各产品产能均未发生变化,产能利用率却在2025年大幅下滑。对此,公司解释称“系2025年3月起国际贸易政策形势严峻,发行人减缓生产、消耗库存所致。”
产能利用率下滑、销量下滑,却依旧大规模扩产,新增产能如何消化?公司却表示:“公司以线上销售为主,线上为即时销售订单,无存量、无在手锁定订单,以实时成交为主。”
02
亚马逊平台贡献8成营收
远大健科重点面向的是海外消费市场,2023-2025年,公司境外销售收入占主营业务收入的比例高达93.74%、93.68%和93.22%,主要销售区域包括北美和欧洲,海外销售集中度较高。
同时,公司主要在亚马逊、eBay等第三方电商平台开展业务,将产品销售给海外终端消费者。
2023-2025年,公司线上销售收入占主营业务收入比例分别为81.34%、81.93%和82.71%。其中,亚马逊的收入占线上销售收入的比例分别高达97.83%、97.55%和98.16%,占主营业务收入的比例也达79.58%、79.93%和81.19%。
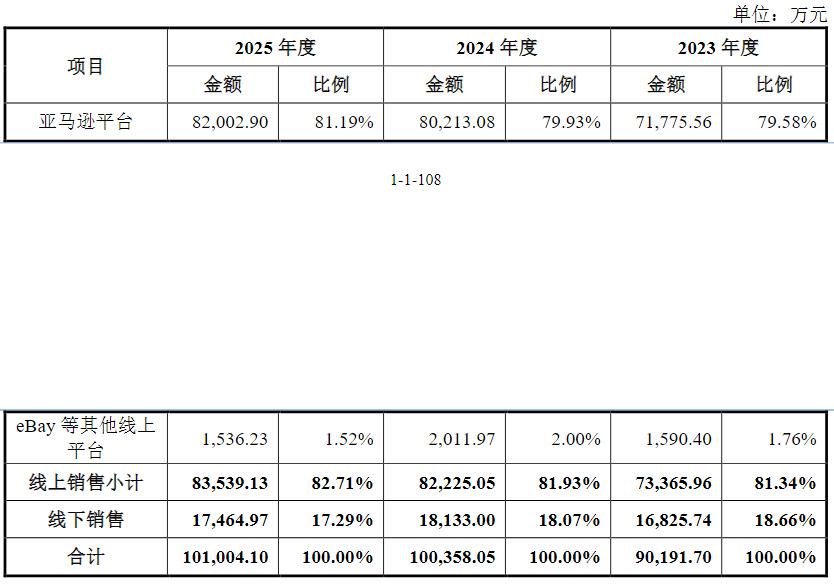
(收入按销售模式分类情况)
公司根据线上平台销售特点,主要在亚马逊FBA仓及第三方海外仓库置备存货,保证产品供应的及时性。随着公司销售规模的不断扩大,库存商品的规模也呈上升趋势。2025年末,公司存货账面净值为8924.14万元,占期末资产总额的比例为13.49%。
并且,在通过第三方电商平台开展业务时,公司与第三方平台在平台运营、物流运输、仓储管理等方面可能会发生纠纷;在与终端消费者交易时,双方在产品质量、售后服务等方面可能会发生纠纷。这些纠纷则会给公司带来包括退货、赔偿、潜在沟通等额外的成本,以及可能影响到公司的品牌形象。而公司产品主要面向境外市场,受国际局势影响,海运费存在波动,也对公司业绩产生影响。
不止于此,依赖线上销售,还导致公司前五大客户极为分散,2023-2025年,前五大客户销售占比分别仅4.66%、4.07%和4.90%,且均为线下销售客户。
03
轻研发,重销售
依托亚马逊平台销售,以及产品定位为中高端净水滤芯产品,公司毛利率一直处于较高水平。2023-2025年,毛利率分别高达51.71%、51.44%和54.87%,远高于同行均值的39.21%、39.76%和41.22%。
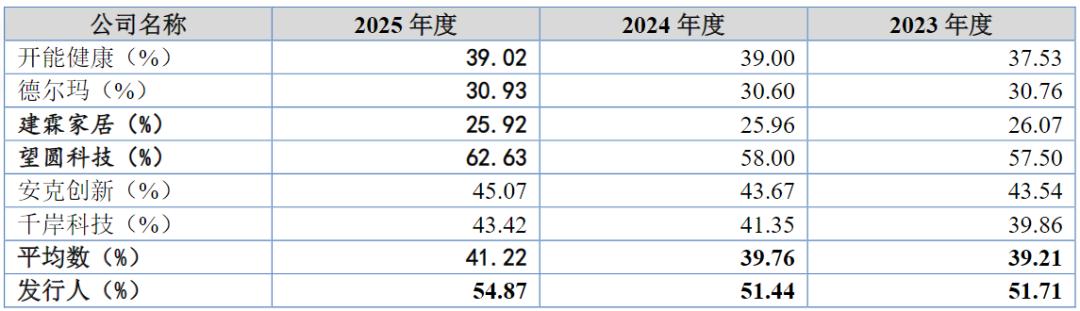
(毛利率对比情况)
远大健科表示,公司专注于净水滤芯和净水末端的细分领域,重视产品研发和产品质量,产品质量高、性能好、性价比高,产品具有竞争优势,同时滤芯作为耗材,更换频次高,具有高频、刚需的属性,产品可以获得一定的溢价,产品毛利率高;公司坚持自主品牌运营,在滤芯品牌亚马逊平台上影响力强,产品溢价能力高。
不过,公司在研发上的投入却难言重视。2023-2025年,公司研发费用分别为2154.25万元、2573.47万元和2387.99万元,研发费用率分别为2.39%、2.56%和2.36%,低于同行均值的4.83%、4.81%和5.05%。
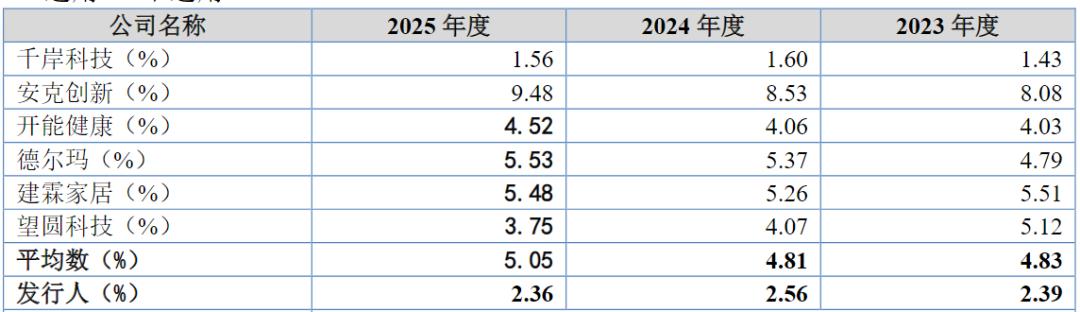
(研发费用率对比情况)
从研发人员来看,2025年末,公司研发技术人员36人,占比6.82%,较2024年末下降7人。
公司表示,主要原因是原有部分研发人员在公司投入较大的资源情况下,虽获得一定的研发成果,但未达到预期目标,与公司未来发展方向存在一定差距。且公司基于产品市场竞争情况、未来可能的发展趋势的研判,对研发方向逐步进行调整,对未来的重点方向,逐步加大引入和培养新研发团队。
值得一提的是,2025年2月,公司核心技术人员徐浩也选择离职,招股书中仅显示其“基于自身职业发展考虑”离职。而在面对北交所的问询时,公司将其离职原因扩充为“基于公司业务布局、自身工作内容变化与职业发展”。目前,公司核心技术人员仅魏恩雨和刘利伟两人。
此外,公司正在申请的PUREPLUS商标涉及在美国专利商标局的异议,异议可能导致PUREPLUS商标在美国专利商标局不予注册。同时,若美国法院裁定支持异议方的诉讼请求,则公司还存在赔偿相关损失或PUREPLUS产品销售受限的风险。
招股书显示,此次公司还拟使用3955.35万元募资用于研发中心建设项目。
需要注意的是,研发投入不足的远大健科,在销售上可谓大手笔。2023-2025年,公司销售费用分别为2.84亿元、3.17亿元和3.12亿元,销售费用率分别高达31.41%、31.59%和30.86%,远超研发费用率且远高于同行均值的17.96%、18.65%和19.60%。
对此,公司表示主要系公司在销售模式或销售产品等方面与同行业可比公司存在较大差异。比如“销售产品类别的不同,亚马逊平台收取佣金的费率不同”,“天猫商城等电商平台销售,佣金费率相比亚马逊平台较低”。另外,公司为拓展市场,促进销售增长,持续提高广告宣传投入,通过亚马逊等平台进行推广,市场推广费相对较高等。
04
家族企业内控问题频生
远大健科的股权结构,呈现家族企业特征。
公司控股股东、实控人、董事长、总经理魏恩雨直接持有公司38.06%的股份,通过远瞩合伙间接控制公司9.77%股份表决权,通过远恒合伙间接控制公司1.56%股份表决权,通过《一致行动协议》控制魏立佳持有的公司14.99%股份表决权、魏明哲持有的公司8.91%股份表决权,并作为魏明轩的法定监护人代为行使魏明轩持有的8.91%股份表决权,合计控制公司82.19%的股份表决权。
其中,魏立佳为魏恩雨弟弟,任公司董事、副总经理;魏明哲、魏明轩为魏恩雨儿子,未在公司任职。
值得一提的是,2022年2月,公司股东、魏恩雨妻子卢颖去世,其股份由魏恩雨、卢开国(卢颖之父)、黄素芝(卢颖之母)、魏明哲、魏明轩各方平等继承。此外,卢开国、黄素芝的儿子卢军任公司董事,也是公司股东。
除上述人员外,公司股东仅有远瞩合伙、远恒合伙两大员工持股平台。即,实控人家族几乎掌握着全部股权。
家族掌权下,远大健科曾出现不少内控不规范问题。
2022年初,子公司远景环保利用员工个人卡(2张)发放2020年度股东分红款,公司的分红金额被实控人魏恩雨通过归还朋友借款、拆借资金等形式占用,构成了实际控制人资金占用。
2022年初,子公司远灏环保财务人员为避免现金支付,同时便于记账,将现金存入刘文领员工个人卡进行员工代垫款报销,相关费用均在公司记账,进行相应的会计处理,资金主要用于员工报销。
出于操作方便,发行人国内公司(远大健科、天创百纯、乐景商贸)开设的亚马逊店铺使用P卡(跨境支付平台Payoneer)进行收付款,收付款P卡账户所有者为个人。2023年、2024年收款金额分别为3005.61万元、246.06万元。
公司还曾因订单高峰期用工紧张且短期招工困难等原因阶段性相对集中使用劳务派遣用工,导致发行人报告期内个别月份曾存在劳务派遣用工占用工总数比例超过10%的情况。
与此同时,公司的关联交易也不容忽视。2023-2025年,公司向魏恩雨父亲之妹妹的孙子张克敬持股100%并担任执行董事的企业天津市鑫裕吉净水设备有限公司采购原材料碳棒,关联交易金额分别为246.26万元、188.92万元和106.61万元。
SOPURE TECHNOLOGY LTD则为魏恩雨在英国设立的公司,主营业务系进出口贸易。公司于2019年4月开始与SOPURE合作,作为公司的子公司乐景商贸欧洲亚马逊店铺进口商。2022年、2023年,境内公司销售给SOPURE的金额分别为288.60万元和80.26万元,欧洲亚马逊店铺采购SOPURE的金额分别为221.08万元和147.79万元。
此外,基于公司日常经营需要,2023年1月,公司还参考二手车市场价格以18万元购买魏恩雨名下的汽车。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经