消费
-
从“封藏时光”到“共酿未来”:一个民族品牌的“活态密码”与时代新章
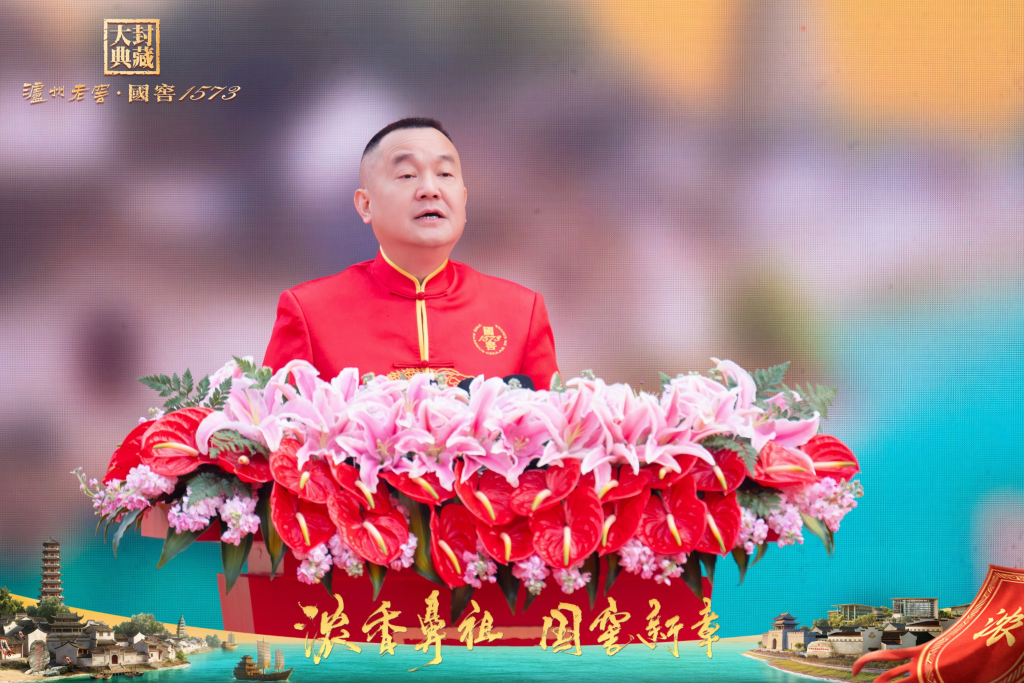
3月20日,春分,农历二月二,正是春酿好时节。 “二月二,龙抬头;祭先祖,酿春酒”。长江之畔,泸州滨江路东门口,泸州老窖·国窖1573第十九届封藏大典盛大启幕。 今年恰逢“十五五”规划开局之年。泸州老窖以“浓香鼻祖,国窖新章”为主题,隆重开启这场传承十九载的文化盛典。这既是对厚重历史与酿造传承的崇高致敬,也是对品牌“浓香鼻祖”基因与“活态密码”内核的深刻诠释,更标志着泸州老窖正以一场跨越时间的叙事,开启迈向未来的新篇章。 长江之畔 踏上一段中国浓香的溯源之旅 上午9时9分,2026泸州老窖·国窖1573 封藏大典正式开启。随着浑厚的鼓声划破天际,仿佛是春雷唤醒沉睡的大地,开启风调雨顺、五谷丰登的一年。 参与大典的1000余名海内外嘉宾,闻鼓寻香而来——在进入主会场前,率先穿过了寓意深刻的三重“浓香之门”,即“浓香起源地”“活态双国宝”“浓香鼻祖”三大区域,引领嘉宾完成了一场从地理、历史到文化的中国浓香溯源之旅。 北纬28度的长江之畔,泸州独特的气候、土壤、水源与微生物群落形成了绝佳组合,铸就了泸州老窖成为“浓香鼻祖”的天然基因,也是泸州作为浓香起源地的天赋密码。正因这不可复制的风土,联合国粮农组织与教科文组织将泸州认定为“地球同纬度上最适合酿造优质纯正蒸馏酒的生态区”。但泸州老窖“浓香鼻祖”的地位,不仅源于自然禀赋,更由历史所奠定。公元1324年,泸州老窖第一代酿酒宗师郭怀玉发明“甘醇曲”,首开大曲酒先河,并创浓香一脉。至上世纪50年代,新中国白酒行业第一次工艺查定总结工作便在泸州老窖展开,并由此诞生了首部规范中国白酒酿制技艺的官方著作——《泸州老窖大曲酒》。1979年第三届国家名酒评比,“泸香型”被正式定名为“浓香型”,自此确立了“以泸香定浓香”的行业标准,推动了…
-
莎普爱思拟24倍溢价收购“莆田系”医院背后:此前关联收购商誉暴雷,2025年预亏超2亿
3月17日晚,莎普爱思(603168.SH)抛出一笔增值率高达2417.87%的关联收购。公司公告拟以5.28亿元现金支付的方式,向公司控股股东上海养和实业有限公司(以下简称“养和实业”)、控股股东之一致行动人上海谊和医疗管理有限公司(以下简称“谊和医疗”)购买其持有的上海勤礼实业有限公司(以下简称“上海勤礼”)100%股权。 (公告内容,图源:公司公告) 公告一出,便引发监管关注,当晚莎普爱思就收到上交所对其此次高溢价关联收购的问询函。 银莕财经注意到,此次收购,表面是莎普爱思“药+医”战略的重要落子,实则是实控人林弘立、林弘远兄弟入主以来的又一次高溢价收购关联医院资产,最终是林氏家族“莆田系”医院的证券化。 更值得一提的是,此次收购公告发布前,莎普爱思披露了2025年业绩预亏公告,预计全年归母净利润亏损2.13亿元至3.19亿元,创下上市以来最大亏损纪录。 一边是业绩大幅亏损,一边是高溢价接盘关联资产,这场收购的合理性与必要性,正被打上重重问号。 01 高溢价收购关联医院此次莎普爱思收购的核心标的为上海勤礼,其唯一核心资产是天伦医院。交易对手方颇为特殊,为公司控股股东养和实业、控股股东之一致行动人谊和医疗,均为公司实控人林弘立、林弘远兄弟实际控制的企业。 从估值来看,这笔交易的溢价堪称“惊人”。公告显示,上海勤礼100%股权采用收益法评估,估值达5.28亿元,而其截至2025年末的净资产仅2097.01万元,评估增值5.07亿元,增值率高达2417.87%。对比来看,若按资产基础法评估,标的估值仅2282.87万元,增值率仅8.86%,两种估值方式差异悬殊。 值得注意的是,对于此次收购的目的,公司解释为:注入优质标的,增强公司盈利能力和抗风险能力、解决同业竞争承诺、银发经济的市场潜力与战略价值以及把握政策红利,获取协同效应。 其中,需要关注的是“解决同业竞争承诺”。上海…
-
“不焦虑”“向上卷”,新希望乳业积极拥抱AI破局奶业新质发展
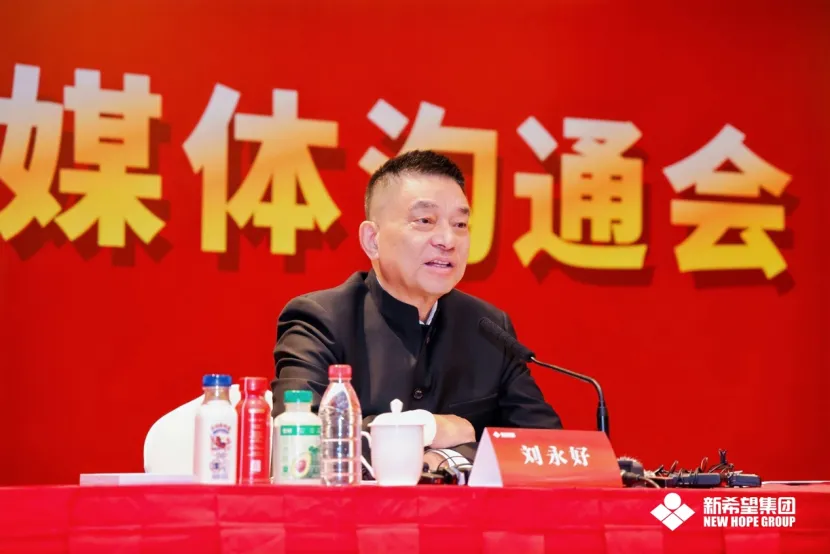
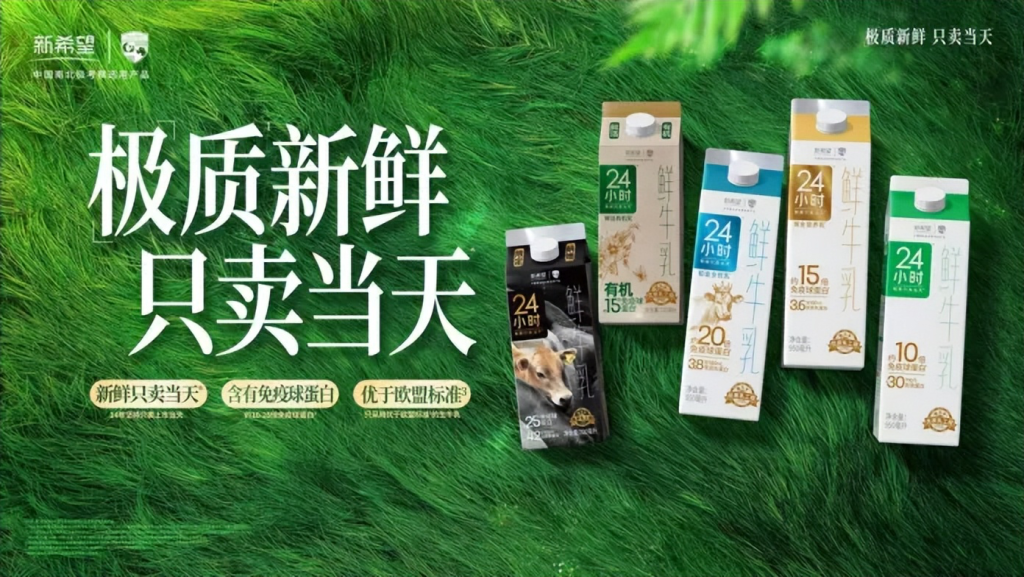
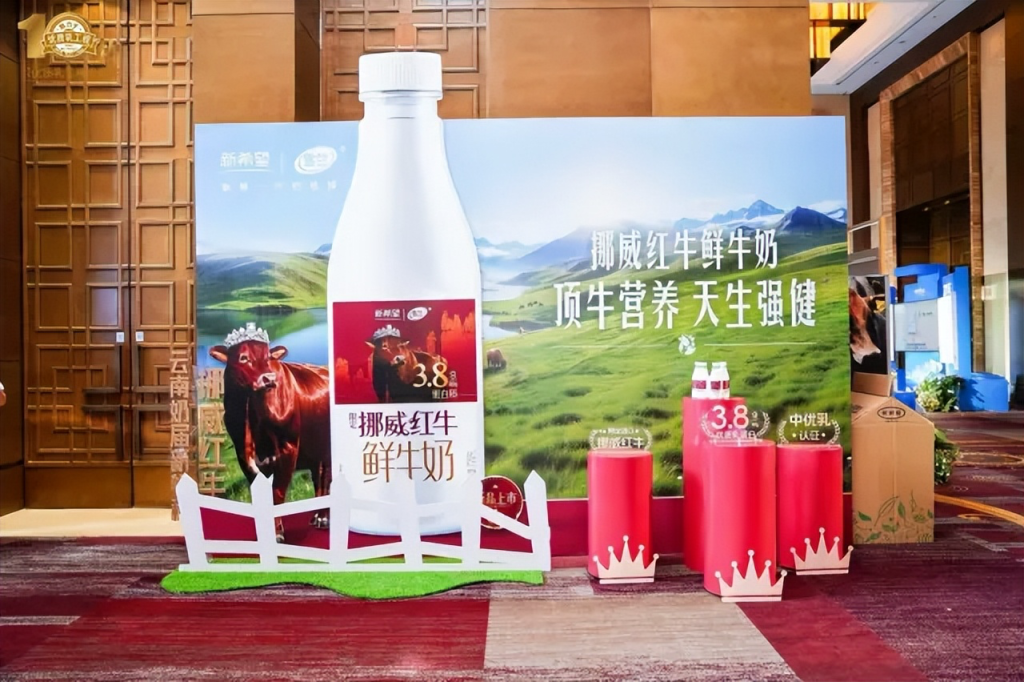
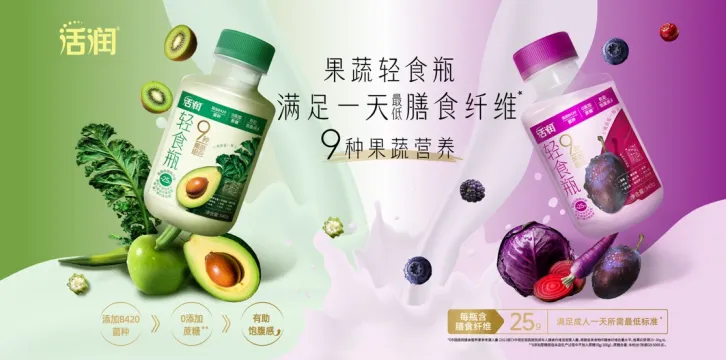
“传统产业不要向下卷,要向上卷,要转型升级。”3月2日全国“两会”前夕,全国政协委员、新希望集团董事长刘永好在媒体沟通会上,就人工智能与工农生产结合、发展乡村振兴带头人群体、加强农业走出去、发展新质生产力等关注话题进行了分享。在谈及传统企业转型升级时,刘永好表示,焦虑、躺平都是往下卷,要提倡往上卷,卷科技、卷创新、卷学习、卷发展,积极拥抱AI新科技,“用新质生产力来武装,用新的方式办法来推动,24小时鲜奶就是一个例子,卷一杯奶更鲜,卷各个地方优势品种的推广”。 受到点赞的“24小时鲜奶”,是新希望乳业推出的全国首款只售卖当天的低温鲜奶产品,也是新希望乳业坚持核心的“鲜战略”、打造“极致新鲜”供应链、推动产品创新与迭代升级,作为中国奶业穿越行业周期、实现价值跃升的明星样本。 2025年,全国牛奶产量突破4091万吨,稳中有升,与此同时,伴随冷链物流、新鲜乳品等一系列新国标的出台实施,低温鲜奶、特色酸奶等高品质品类增长显著,乳品消费市场呈现出结构性的复苏增长。在此背景下,新希望乳业坚持核心主业,主动投入人工智能等科技创新,提振乳品消费等一系列有力实践,为推动行业破局新质发展,提供了卓有成效的方案。 01 发展新质动力,以科技智慧“智”驭全链新鲜 刘永好表示,“传统企业更要拥抱新质生产力,虽然投入会比以前多花了钱、多费了精力,但用和不用是完全不一样的,在这个过程中取得的价值,存在于头脑和格局里。在人工智能应用上,新质生产力的培育也是这个道理”。以牛奶为例,为了实现能够生产只卖当天的“24小时鲜奶”,新希望乳业将人工智能、大数据等新质生产力深度融入产业链,开发“鲜活源”食安管控平台,向监管部门同步监测数据,依托“中国优质乳工程”这一高标准体系,共同重塑乳品“新鲜”的定义与交付模式。 在传统模式中,牛奶从牧场到门店耗时数天,与极致新鲜的追求根本冲突。破局的关键在于以智能预测驱动柔性供…
-
1620亿元品牌价值背后:郎酒以“立体格局”搏出2025微增长
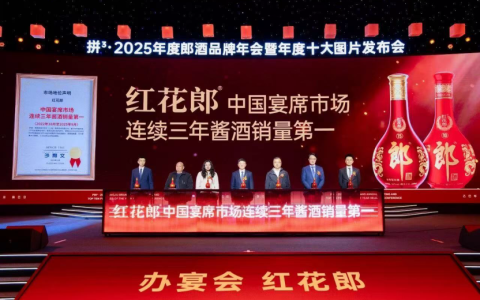
2026年1月19日,赤水河左岸的郎酒庄园,“拼³·2025年度郎酒品牌年会暨年度十大图片发布会”如约而至,郎酒继续以“年度图片”的形式,复盘一年的足迹,校准前进的方向。同时,《变革与重塑 2025年郎酒品牌年书》正式发布,将郎酒人2025年的所有奋斗光影汇集成册。 此次“拼³”的主题有三重含义:第一重是“拼乘以拼再乘以拼”,寓意着郎酒全力以赴、拼尽全力的态度;第二重,是拼品质、拼品牌和拼品味的乘积,强调郎酒在产品质量、品牌塑造和品味追求上的多维深耕;第三重则寓意着郎酒、渠道伙伴、经销商朋友三方的协同作用,传达了郎酒在追求卓越过程中所秉持的全面拼搏与协同共赢的精神。 活动现场,郎酒股份公司总经理汪博炜现场揭晓了“2025郎酒年度十大图片”,让行业看到了郎酒在不确定性中,用拼搏创造确定性的坚实脚印: 2025年,郎酒高扬品质主义,优质酱酒贮存量达到30万吨的历史新高;持续升级产品矩阵,以“酱香高端,兼香领先,两香双优”夯实发展根基;品牌价值达到1620亿元,联动总台春晚、全国各地演唱会等资源,强化郎酒国民度;高扬消费者主义,构建“空中有声量、地面有触点、消费有场景”的立体格局,深化厂商协同与用户联结,推动全年经销商出货量在2024年基础上实现微增长…… 一公里一公里扎实推进,郎酒将品质、品牌与品味沉淀为穿越周期的底气。不止于此,郎酒的“拼”已然深入文化与体验的深层维度,如今,郎酒庄园的精神地标“敬天台”迎来升级,将围绕“敬畏的敬、镜鉴的镜、安静的静”这一郎酒“敬文化”内核,打造价值平台。 市场的认可,是对拼搏最有力的回响。活动现场,来自国际权威调查机构弗若斯特沙利文的认证,将气氛推向高潮。基于详实调研,沙利文正式确认:红花郎在中国宴席市场,连续三年(2022年10月至2025年9月)荣膺酱酒销量第一。 在宴席消费已占据白酒整体消费35%核心市场的当下,这一“三连冠”…
-
随行就市!贵州茅台打破传统意义的“出厂价”,重构全新零售价格体系
1月13日,贵州茅台(600519.SH)公告,董事会审议通过了《2026年贵州茅台酒市场化运营方案》,披露了茅台酒在产品体系、运营模式、渠道布局、价格机制方面的具体举措。 (公告内容,图源:贵州茅台公告) 在价格机制方面,贵州茅台明确提出,将以市场为导向,构建“随行就市、相对平稳”的自营体系零售价格动态调整机制。 公告详细列出了多达15款茅台酒产品的零售价,其中包括了53度500ml飞天茅台这一超级大单品,并表示“当前自营体系零售价已在‘i茅台’和自营店执行。” 这一举措堪称茅台酒价格发展史上的又一次关键性变革。在过去数年间被动受制于所谓批发价之后,贵州茅台正主动发力夺回价格主导权。 01. 固定“指导价”消失 “构建零售价格动态调整机制”意味着,未来茅台的产品价格,将不是以一个固定的“指导价”存在,而会基于市场供需变化而变化。 在大众的普遍认知中,茅台的价格一般都较为固定,每隔几年才会上调一次。 以大单品53度500ml飞天茅台为例,茅台官方的定价是1499元,已经维持了8年。在2017年12月提价后,贵州茅台在2018年1月的公告中,明确要求下属公司和茅台集团下属公司必须按照1499元的标价销售,并建议经销商酌情参照。 1499元这一“指导价”延续至今,直接决定了茅台自营体系和部分社会体系的售价。一直到今年“i茅台”上线这款大单品,其零售价仍然是1499元。 但实际上,从2017年开始,由于茅台酒供不应求、行情走高,市面上就逐渐出现了高于官方定价的所谓“市场价”,这一价格在1499元之上持续波动,最高一度超过3000元。而由于巨大的价差存在,消费者要想以1499元买到飞天茅台,非常困难。 也就是说,茅台直营体系虽始终坚持以1499元对外销售,但批发渠道却普遍以高于该价格的市场价售出,而其拿货成本价是远低于1499元,且其变动并不同步关联零售价。例如,2023年12月之…
-
白酒寒冬具象化!口子窖高端卖不动,Q4或亏损
2026年1月7日晚间,白酒行业首份2025年度业绩预告出炉,“徽酒老三”口子窖(603589.SH)交出了一份盈利腰斩的惨淡答卷。 这份预告不仅揭开了口子窖自身经营的深层病灶,更成为区域酒企在行业深度调整期生存困境的缩影。在市场分化加剧、渠道变革提速的双重冲击下,口子窖的高端化迷思、资本信心流失等问题集中爆发,曾经定下的“百亿口子”目标更愈发遥不可及。 01 利润断崖式下降 根据业绩预告,口子窖预计2025年实现归母净利润6.62亿元至8.28亿元,与上年同期相比,预计减少8.28亿元到9.93亿元,同比减少50%至60%;扣非后归母净利润为6.45亿元至8.11亿元,同比降幅也达49.65%至59.93%。 (业绩预告详情,图源:口子窖公告) 全年净利润蒸发超8亿元,口子窖盈利能力较上年出现断崖式下滑,且恶化程度超出多数券商预期。 Wind数据显示,自2025年8月以来,19家对口子窖2025年净利润作出预测的券商中,除华创证券外,其余券商预测值为8.36亿元至13.37亿元,预测均值为10.81亿元,同比降幅为34.71%,而实际预告的业绩下限较预测均值低超2亿元。 当然,公司业绩颓势早已显露,且正以加速度恶化。2025年前三季度,口子窖营收同比下滑27.24%,仅剩31.74亿元;净利润跌幅更甚,仅录得7.42亿元,同比锐减43.39%。其中,第三季度的成绩单堪称触目惊心:营收近乎腰斩,同比狂降46.23%,净利润断崖式下跌92.55%,创下自2015年上市以来的单季盈利最差纪录。 彼时,银莕财经曾以口子窖至暗时刻:Q3营收接近腰斩,净利暴降93%为题,直指其业绩的急速溃败。未曾想,2025年年度业绩预告的出炉,更揭开口子窖更艰难的困境。 简单拆分第四季度业绩,其预计归母净利润区间为-7991万元至8559万元。这意味着,Q4单季可能出现亏损;即便处于最好水平,同比…
-
业绩不达标仍再砸5亿全资控股,光明乳业拿下小西牛图什么?
近日,光明乳业(600597.SH)一纸公告官宣了对青海小西牛生物乳业股份有限公司(下称“小西牛”)的全资控股计划。 公告显示,公司拟以5亿元收购湖州福昕持有的小西牛40%股权,叠加2021年收购60%股权支付的6.12亿元,光明乳业累计斥资超11亿元将这家西部区域乳企彻底纳入麾下。 银莕财经注意到,此前收购时约定的业绩承诺,除首年达标外,小西牛后两年均未完成。也因此,创始股东需支付的3242.57万元补偿款将直接抵扣本次对价,光明乳业实际现金支出可降至约4.68亿元。 面对小西牛的业绩下滑,公司不仅未“止损退出”,反而选择继续注入5亿元彻底买断剩余股份,光明乳业图什么? 01 对赌未达标仍全资收购 这场全资收购并非突发的扩张动作,而是2021年首次交易时就埋下的伏笔。 2021年,正急于布局西部奶源的光明乳业,与深耕青海二十年的小西牛达成战略合作,以6.12亿元收购其60%股权,同时设立了2022-2024年的业绩对赌条款。 根据协议约定,小西牛在2022-2024年实现扣非净利润分别不低于8456万元、9597万元和10893万元,即三年累计实现扣非净利润不低于28946万元。若实际累计净利润数低于承诺的累计净利润数,则小西牛创始股东对光明乳业进行现金补偿,湖州启瑞商务合伙企业(有限合伙)(以下简称“湖州启瑞”)、湖州辰丰商务合伙企业(有限合伙)(以下简称“湖州辰丰”)和湖州福昕商务合伙企业(有限合伙)(以下简称“湖州福昕”)承担无限连带责任。 同时,作为对业绩承诺补偿支付的增信,在此次收购完成后,小西牛创始股东王维生将其控制的湖州启瑞所持有的小西牛公司40%股权质押给光明乳业,并且向市监部门办理股权质押的正式登记。 彼时,光明乳业与小西牛股东签署的《股转协议》中明确设置“双向选择权”:业绩承诺期满后,光明乳业可择机用行权价格主动收购剩余40%股权,湖州启瑞也可择机要求…