最近一年,若论A股市场最热门的板块,CPO必占一席,以中际旭创(300308.SZ)领衔的个股更是纷纷走出几倍乃至10余倍的大牛行情,风头无两。连带着,CPO产业链上的企业也颇受关注,正冲刺创业板IPO的苏州猎奇智能设备股份有限公司(以下简称“猎奇智能”),即是其中一例。
这家超过半数营收依赖中际旭创的光模块智能设备企业,是被AI算力浪潮推上风口的典型。数据显示,在贴片设备细分领域,猎奇智能的市场份额高居全球第一,耦合设备市场份额位列全球第二。2023年至2025年,公司营业收入从2.89亿元飙升至6.98亿元,归母净利润从8160万元攀升至1.82亿元,三年翻倍有余。
但银莕财经注意到,高光之下,公司隐忧凸显:深度捆绑单一客户并由此形成的高毛利,可持续性待考;2025年经营现金流骤降,大额分红后又拟募资补流,逻辑性存疑。深交所在第一轮审核问询中对诸多问题提出质疑,使得公司的IPO征途蒙阴。
01
背靠中际旭创高增长,单一客户销售占比常年超53%
客户高度集中,是猎奇智能自IPO受理以来便甩不掉的核心问题。
2022年-2025年,公司向前五大客户的销售收入占比分别高达81.79%、93.17%、82.83%和79.40%,远超行业内企业的客户集中度水平。
其中,中际旭创作为猎奇智能的长期第一大客户,其销售贡献占比在报告期内分别为57.12%、62.19%、58.85%和53.42%,连续四年维持在50%以上。随后,猎奇智能在问询回复中坚称“对中际旭创不构成重大依赖”,理由是光模块行业市场集中度高、公司具备开拓其他客户的技术能力、能够独立面向市场获取业务。
然而,这一自我辩护与数据现实之间存在明显偏差。公司强调非中际旭创客户的收入占比已从37.81%提升至46.58%,意味着部分客户多元化成效显现,但一个不容回避的事实是——2022年至2025年,公司对中际旭创的销售收入逐年攀升,从8281.53万元增至3.73亿元,而非缩减。
换句话说,来自中际旭创的收入体量仍在持续膨胀,只是在新客户收入基数同步增长的“分母效应”下,依赖度被部分稀释。企业的经营生态,实际上是在中际旭创这棵“大树”的荫蔽下同步生长,而非独立拓展。
从毛利率端的数据来看,中际旭创这棵“大树”也的确好乘凉。报告期内,公司对中际旭创销售的毛利率区间为49.22%至55.18%,而对其他客户销售的毛利率仅为30.76%至34.65%,两者相差高达18至22个百分点。
公司将差距解释为“产品结构差异”和“采购规模不同导致的价格折让”,但这一解释恰好凸显出另一个问题:若中际旭创未来调整采购策略、分散供应商或降低采购成本,猎奇智能不仅将面临收入断崖,更将承担高毛利利润来源的快速萎缩。
此外,从产业链的角度看,中际旭创在全球800G及以上光模块市场份额超40%,稳居龙头;猎奇智能则在光模块贴片设备市场份额居全球第一、耦合设备居全球第二,属于细分赛道的头部玩家。双方“捆绑”较多,但因体量悬殊,猎奇智能显然处于被动一侧。一旦AI算力行业度过喷发期,或中际旭创自身产能建设策略调整,猎奇智能的订单节奏将直接承受冲击。
02
存货突增166%,连续分红后拟募资补流
除客户高度集中的问题之外,猎奇智能面临增收不增利的情形。
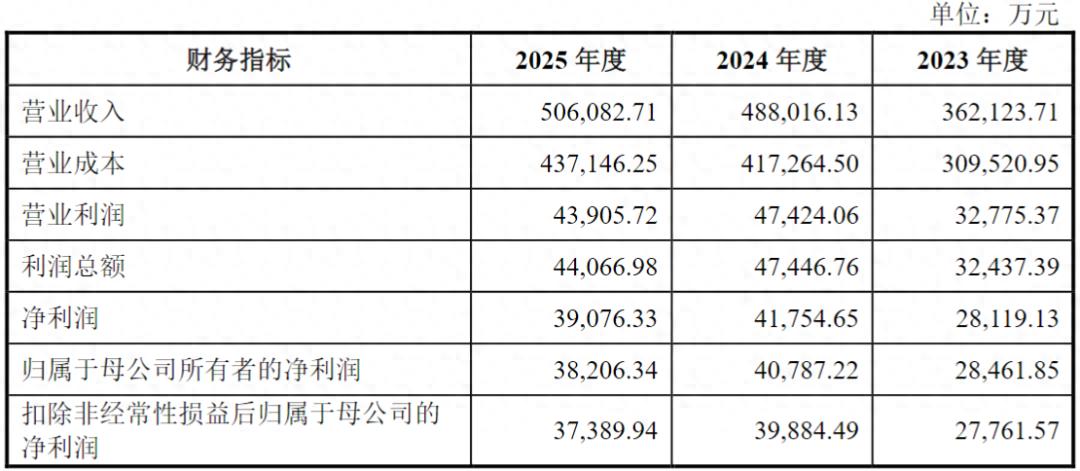
根据招股书披露,2023年至2025年,公司分别实现营收2.89亿元、5.43亿元、6.98亿元,归母净利润对应为8160.46万元、1.81亿元、1.82亿元,营收净利连续三年增长。但细看2025年的增速,放缓图景跃然纸上:营收同比增速从前一年的87.89%骤降至28.52%;净利润同比仅微增0.55%,几乎原地踏步。“增收不增利”的结构性忧患,开始浮现。
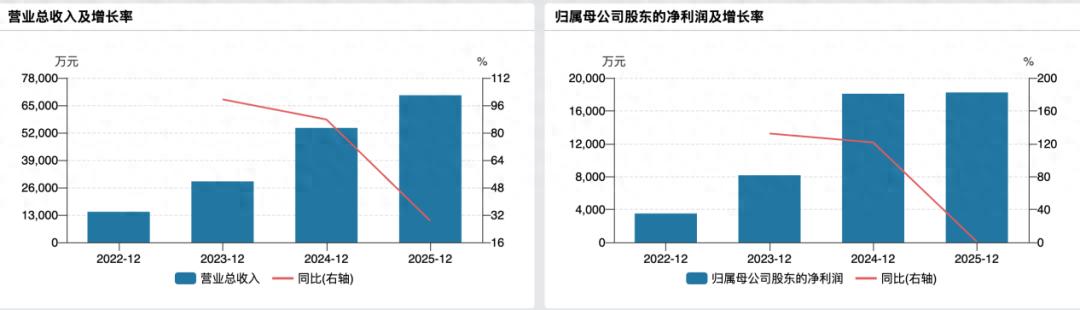
(公司业绩变动情况)
雪上加霜的是,经营性现金流出现断崖式收缩。2022年-2025年,公司经营活动产生的现金流量净额分别为0.17亿元、1.49亿元、1.42亿元和0.29亿元。2025年的数据较2024年大幅缩水,与同期净利润差距甚大。
值得注意的是,现金流恶化的直接诱因,指向了存货的异常快速膨胀。公司存货规模由2022年的1.17亿元飙升至2025年的8.27亿元,2025年单年增幅超过166%,增速大幅超越同期营收扩张速度。
公司解释,存货大量增长的逻辑在于设备行业的验收逻辑。猎奇智能在问询回复中称,公司主营业务产品的生产和交付整体周期长达346天至471天。设备交付给客户后,往往需要长时间调试才能进入正式验收阶段。在验收完成前,设备及相关成本只能显示在存货科目中,无法转化为收入确认,更无法变现。这种项目制生产模式,天然构成了对营运资金的吞噬。简单来说就是,订单越大、规模越膨胀,现金流压力反而越重。
值得一提的是,为应对现金流持续收紧困境,公司抛出了募资8000万元补充流动资金的议案。然而,报告期内公司累计分红7200万元,仅2025年上半年就分红3500万元,占同期净利润的比例高达约51%。
深交所在问询函中明确要求公司说明“大额分红后融资补充流动资金的合理性及必要性”。公司回应称,控股股东昆山奔博及实控人罗超分红所得主要用于合伙人收益分配、家庭开支及投资理财等,并测算未来三年营运资金缺口约4.86亿元。
03
历史股权代持存疑,专利诉讼悬顶
据招股书与首轮问询回复显示,公司自成立起便存在间接股权代持情形,部分代持人的出资资金混杂第三方来源,且在2021年代持集中清理前后,几笔关键股权转让的价格悬殊巨大。
猎奇智能于2015年11月由罗超、徐凯、西安正奇、刘鸿铭、宋玉华等5名股东共同出资500万元设立。西安正奇以20%持股比例位列公司早期核心股东,而其背后的真实出资人正是公司现任第三大股东、董事毕延文。
据招股书披露,2016年1月,西安正奇实缴出资阶段,毕延文委托井伟代持其持有的西安正奇80%股权,而西安正奇的剩余20%股权又涉及罗超代邓全持有。这意味着,猎奇智能从设立之初的出资结构中,便同时嵌套着毕延文对井伟、罗超对邓全两层股权代持架构。
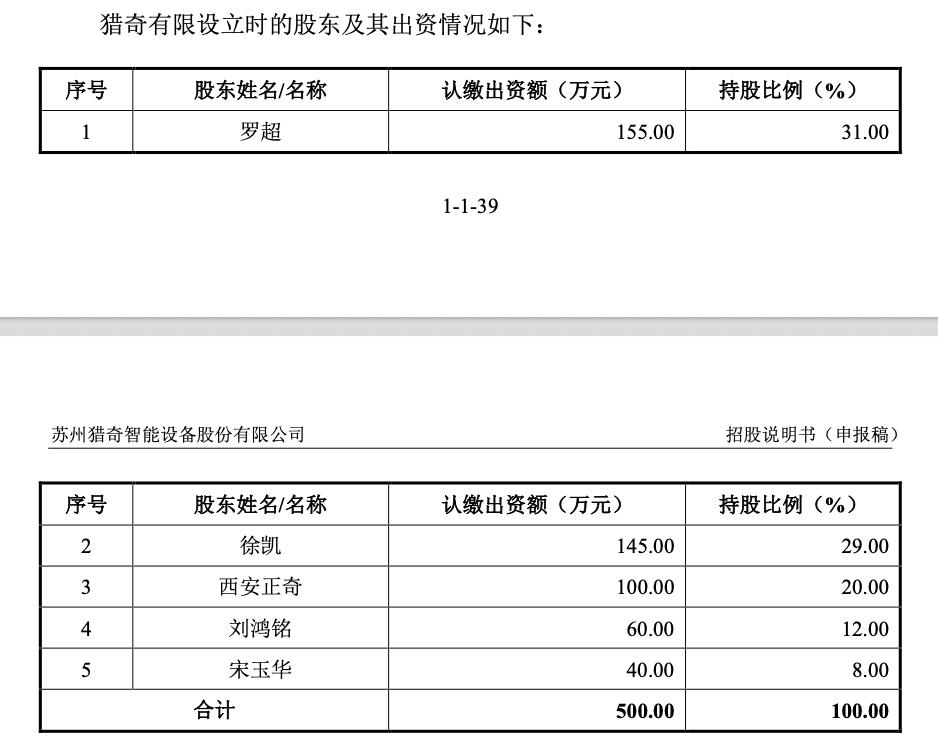
(公司设立时的股东及出资情况,来源:招股书)
毕延文并非无名之辈。公开资料显示,毕延文曾任职于TCL、华为研发部,为猎奇智能早期的核心技术奠基人之一。截至招股书签署日,毕延文直接持有公司8.25%股权,系第三大股东,仅次于罗超直接持有的20.63%及昆山奔博持有的43.33%股权。而西安正奇正是毕延文与公司建立利益关系的原始载体。
代持的清理节点集中在2021年。公司解释称,毕延文与井伟之间的代持关系、罗超与邓全之间的代持关系,均已于2021年全部清理解除。公司强调“代持已在申报前彻底解除”,且已取得相关方书面确认。
但在注册制审核框架下,监管关注的从来不只是“代持是否已解除”这一形式,重点在于代持设立时的真实出资人到底是谁?代持解除的对价支付是否公允?解除环节是否涉及个人所得税的合规处理?这些疑点在公开材料中尚未得到完整、透明的解答。
更耐人寻味的是,代持清理的过程中,公司股权交易价格出现剧烈分化。问询回复涵中显示:2023年2月,董事毕延文向罗超参股的昆山美满转让3%股权,交易价格20元/股,总价600万元;但间隔仅两个月,实控人罗超向昆山合鸣、南京俱成合计转让3.5%股权,交易价格50元/股,总价1750万元。短短两个月,公司估值从2亿元跳升至5亿元,涨幅150%,每股价差30元。
公司将此解释为“稳定控制权、认可实控人贡献”等理由,但低价转出与高价转手之间极为紧凑的时间窗口,以及同一时期内估值出现的急剧跳升,仍然难以完全打消市场对于是否存在隐藏利益安排或选择性让利的质疑。
另外,截至招股说明书签署日,猎奇智能存在两项未决诉讼,分别为2025年5月MRSI以公司侵犯发明专利为由的诉讼,以及2025年9月先进香港以公司侵犯其发明专利为由的诉讼。两大诉讼直指公司核心产品线贴片设备与耦合设备的技术来源合法性。一旦败诉,公司不仅面临侵权赔偿,更可能被责令停止相关侵权行为,直接影响核心产品的生产与销售。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经