热管理“黑马”鸿富诚冲A:AI风口业绩暴增,特设员工持股平台激励非员工?

信批质量有待提高。

伴随ChatGPT、Deepseek等大模型持续推动全球人工智能产业发展,算力基础设施建设也进入新一轮扩张周期。无论是英伟达GPU还是各类AI服务器,其性能不断提升的同时也带来了更高的散热需求,热管理材料由此成为产业链中备受关注的细分赛道。

在这一背景下,6月9日即将上会的深圳市鸿富诚新材料股份有限公司(以下简称“鸿富诚”)也迎来了业绩快速增长期。2023年至2025年,公司营业收入增长171.39%,归母净利润增长超过4倍。

银莕财经注意到,在高增长的叙事背后,鸿富诚的信批质量值得关注:连续多年位列前五大客户的B公司,关联关系披露有限;通过设立员工持股平台鸿领管理激励王楠的事项披露不充分,逻辑性存疑。

01

AI风口业绩暴增

从业绩来看,鸿富诚无疑是AI产业发展的受益者。

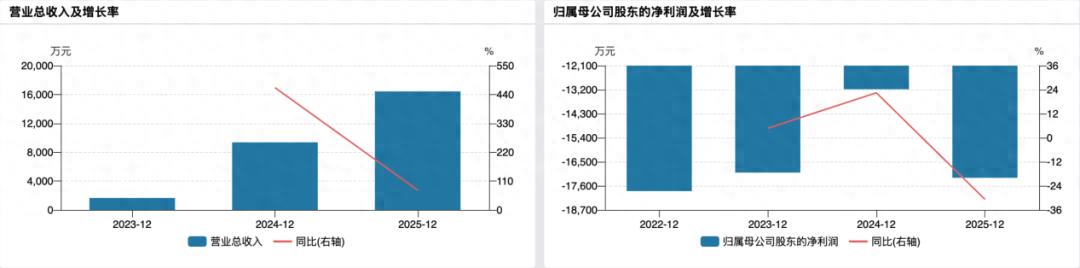
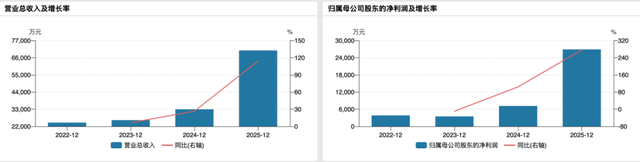
2023年至2025年,公司营业收入分别为2.60亿元、3.30亿元和7.07亿元;归母净利润分别为4919.50万元、1.18亿元和2.69亿元。尤其是在2025年,公司收入同比增长超过114%,净利润同比增长超过127%,整体呈现加速态势。
热管理“黑马”鸿富诚冲A:AI风口业绩暴增,特设员工持股平台激励非员工?

(公司业绩变动情况)

具体到产品结构,热管理相关产品已成为公司最核心的收入来源,2025年营收5.69亿元,占比80.5%,同比增长184.72%。其中,金属碳基复合材料产品的营收从2024年的41.06万元一跃增长至2025年的1.92亿元,一年时间该项业务的营收增长超过400倍。这得益于AI服务器、高性能计算设备以及数据中心建设需求提升,导热材料和散热器件市场需求快速增长。

不过,对于一家拟IPO企业而言,市场关注的不仅是增长速度,更是增长质量。

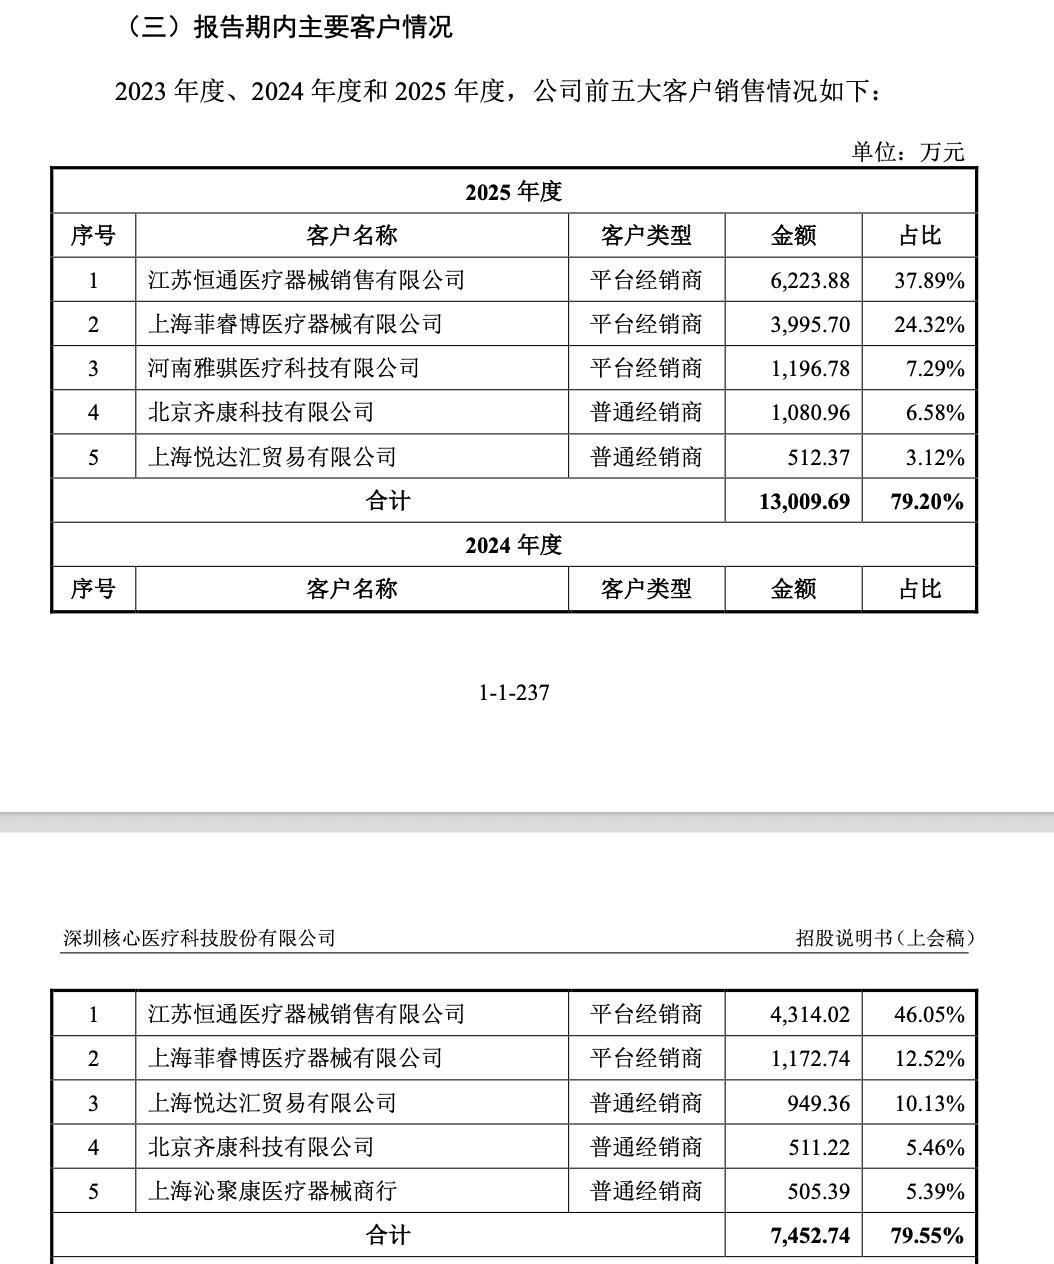
通过招股书披露的鸿富诚前五大客户情况可以发现,公司客户集中度呈现持续上升趋势。

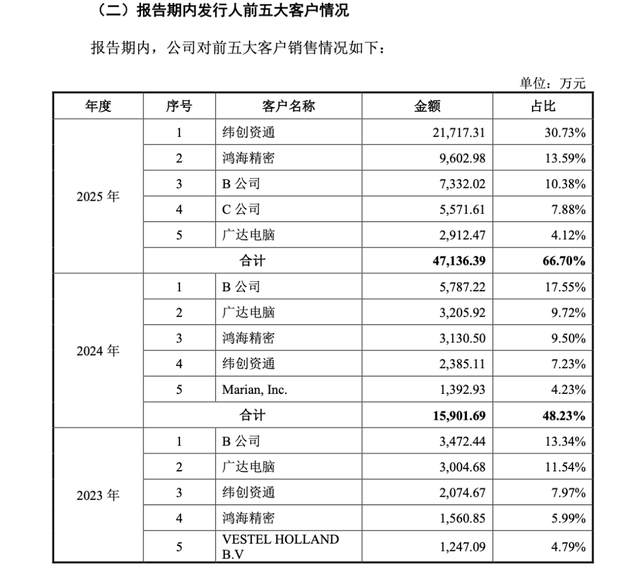
2023年,公司前五大客户销售金额合计约1.14亿元,占营业收入比例约43.63%;2024年这一比例进一步提升至48.23%;到2025年,前五大客户销售金额达到4.71亿元,占营业收入比例升至66.70%。

换句话说,公司超六成收入来自前五大客户。其中,最值得关注的当属招股书中匿名披露的“B公司”。

数据显示,2023年B公司为鸿富诚第一大客户,销售金额3472.44万元,占营业收入比例13.34%;2024年仍为第一大客户,销售金额增至5787.22万元,占比进一步提升至17.55%;2025年虽然排名下降至第三位,但销售金额仍达到7332.02万元,占营业收入比例10.38%。
热管理“黑马”鸿富诚冲A:AI风口业绩暴增,特设员工持股平台激励非员工?

(报告期内发行人前五大客户情况,来源:招股书,下同)

实际上,B公司不仅是公司大客户,双方也是关联交易。在招股书中,公司对于B公司的披露采用了匿名处理方式,出于商业机密或商业保护,本无可厚非。公司表示,相关交易遵循市场化原则、交易价格通过商业谈判确定且具有商业合理性,但关于B公司与发行人之间具体关联路径、关联关系形成背景以及双方历史合作情况等内容,公开披露信息有限。尤其是在B公司连续多年位列公司第一大客户的背景下,这样的信批或不太充分。

对于鸿富诚而言,AI热管理业务带来的成长红利已经体现业绩中,但如何进一步提升关联交易信息披露透明度、回应市场对于客户集中度和关联销售合理性的关切,或也是其IPO及其未来需要更充分回答的问题之一。

02

非员工王楠通过员工持股平台获激励?

除了关联交易信批不充分外,鸿富诚员工持股平台或存在激励非员工的安排。

招股书显示,鸿富诚在IPO前设立了最新的员工持股平台鸿领管理,用于实施员工激励计划。

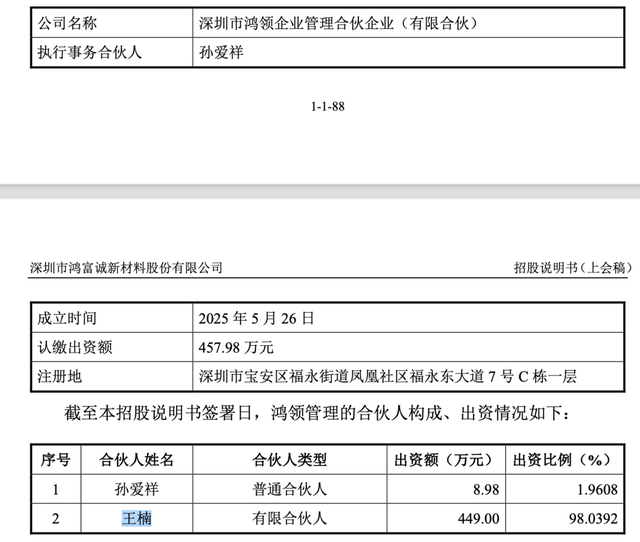
根据时间线梳理,鸿领管理成立于2025年5月26日,王楠出资449万元、占比98.04%,鸿富诚实控人孙爱祥出资8.98万元、占比1.96%。但在公开披露的资料中,彼时,公司未明确王楠是否在公司任职及其担任职务。
热管理“黑马”鸿富诚冲A:AI风口业绩暴增,特设员工持股平台激励非员工?

(员工持股平台鸿领管理的情况)

根据问询回复,鸿富诚子公司重庆鸿富诚作为甲方,分别于2023年12月及2025年3月与作为乙方的苏州南诣签署了《联合实验室协议书》《联合实验室协议书(第二期)》,就双方合作设立“鸿富诚-南诣电子材料联合实验室”事宜进行约定, 该合作实验室主要基于石墨烯膜等基础原材料进行的研发和技术储备,目前尚未进行产品量产,不存在对外销售收入。

而苏州南诣就是王楠实际控制的企业,且2025年4月,公司又作为甲方与苏州南诣签署了《技术开发(合作)合同》,就双方共同研究开发晶体管、器件、探针所用原材料探索及开发(碳纳米阵列管和氮化硼纳米管生长工艺及性能验证进行合成工艺参数及性能参数验证)事宜进行约定;同年6月15日,为调动王楠的经营积极性,将高端人才纳入体系,公司与王楠、冯春燕签订了《苏州南诣股权转让协议》,约定王楠和冯春燕分别转让其持有苏州南诣41%和10%的股权给公司。截至2025年6月30日,公司已支付510万元股权转让款,2025年8月14日,苏州南诣完成工商变更,由此,苏州南诣成为公司控股子公司。

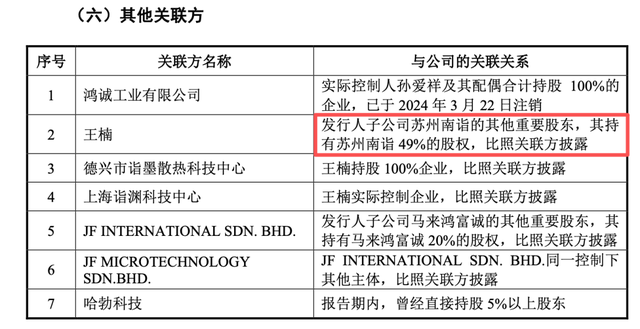
且在招股书中披露关联方时,只是将王楠与公司的关联关系披露为“发行人子公司苏州南诣的其他重要股东,其持有苏州南诣49%的股权,比照关联方披露。”并未有提及王楠在公司的任职情况。
热管理“黑马”鸿富诚冲A:AI风口业绩暴增,特设员工持股平台激励非员工?

(关于关联方王楠的披露)

很明显,鸿富诚通过特别设立员工持股平台对王楠进行激励的事项仍有值得讨论的空间。若收购苏州南诣后,王楠成为公司员工,那信息披露是否不够充分?即便收购后是员工,但在收购之前,王楠就已经作为非员工持有鸿领管理98%的股权,是否合理?若从始至今,双方只是合作关系,王楠在苏州南诣被收购后也未入职鸿富诚,那通过员工持股平台对王楠进行激励,逻辑何在?

03

研发费用率行业垫底

在业绩增长和市场需求推动下,鸿富诚此次IPO也提出了较大规模的募资计划。

根据招股书,公司拟募集资金共计12.2亿元,投向先进电子功能材料基地建设项目3.4亿元、深圳市鸿富诚新材料股份有限公司研发中心建设项目 2.3亿元、营销服务网络及总部基地建设项目 1亿元、补充流动资金2.5亿元以及发展与科技储备资金3亿元。

其中,“发展与科技储备资金”这一项目比较罕见。在A股IPO项目中,募集资金用途通常包括生产基地建设、研发中心建设以及补充流动资金等。从字面意思理解,此项目将主要用作公司的技术研发与科技进步。

实际上,2023年至2025年,公司研发费用分别为2487.50万元、2611.22万元和3244.02万元,呈逐年增长趋势;但从研发费用率来看,则持续下降,分别为9.55%、7.92%和4.59%。尤其是在2025年,其研发费用率已在同行可比公司中垫底。

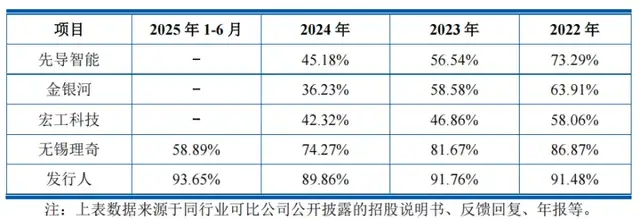
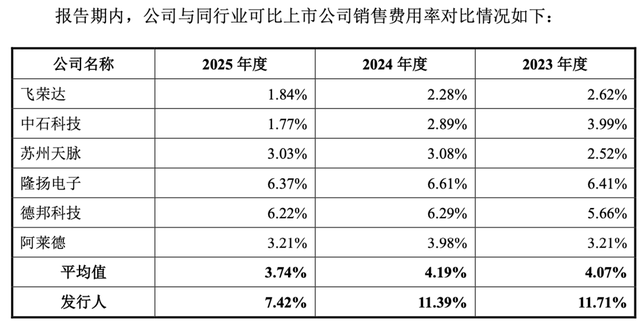
与此同时,公司销售费用率则显著高于同行。2023年-2025年,公司销售费用率分别为11.71%、11.39%和7.42%,同行可比公司平均水平分别约为4.07%、4.19%和3.74%。
热管理“黑马”鸿富诚冲A:AI风口业绩暴增,特设员工持股平台激励非员工?

(公司与同行业企业销售费用率对比情况)

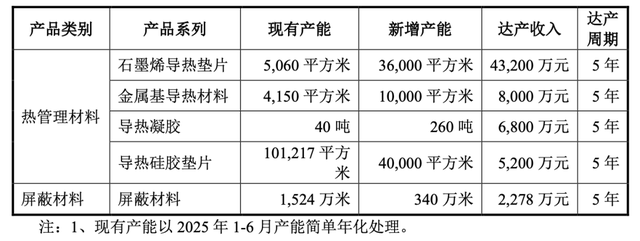
值得注意的是,先进电子功能材料基地建设项目拟大扩产,交易所就该问题两次追问。根据披露,该项目建成后,公司热管理材料产能将大幅增加,比如:石墨烯导热垫片将在现有产能5060平方米的基础上新增36000平方米,金属基导热材料将在现有产能4150平方米基础上新增10000平方米,导热凝胶在现有40吨的基础上新增260吨。
热管理“黑马”鸿富诚冲A:AI风口业绩暴增,特设员工持股平台激励非员工?

(新增产能情况)

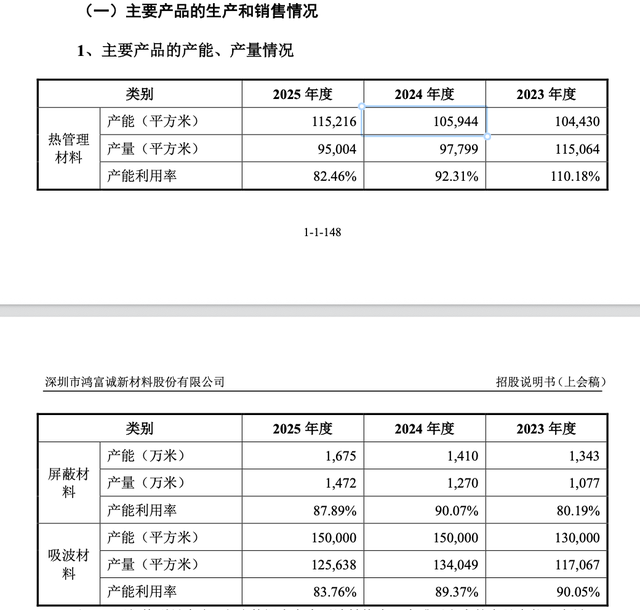
在报告期内,公司热管理材料的产能每年略有增加,但利用率快速下降,分别为110.18%、92.31%、82.46%。
热管理“黑马”鸿富诚冲A:AI风口业绩暴增,特设员工持股平台激励非员工?

(公司主要产品的产能、产量情况)

对于大扩产,公司在回复中强调,本次募投拟新增产能规模较大的产品为石墨烯导热垫片、金属基导热材料(液态金属片)及导热凝胶,该等产品现有产品本身产能规模基数较小;当前市场需求旺盛,未来增长潜力较大。

但需要注意的是,就在鸿富诚拟IPO大扩产的同时,其同行飞荣达(300602.SZ)、中石科技(300684.SZ)、 苏州天脉(301626.SZ)和德邦科技(688035.SH)等也均在持续推进产能扩充,且多集中于2026年陆续投产。比如,飞荣达的在建项目主要包括江苏飞荣达智能电源及新材料项目(B基地)一期、深圳飞荣达通信相关模组产业化项目、飞荣达新能源智能制造基地项目 (含新能源相关器件建设项目),其中,新能源智能 制造基地项目聚焦电磁屏蔽材料及器件、导热材料及 器件等方面,预计2026年建成投产,建成后将形成百亿级产能规模。

这意味着,虽然市场需求高增,但全行业都在掀起扩产潮,一旦新增产能集中释放,行业的激烈竞争也将随之到来,新增产能消化情况也将面临考验。届时,鸿富诚能否保持领先优势并将阶段性行业红利转化为长期竞争力,还是未知数。

文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经
赞 (1092)
猎奇智能IPO:六成营收系于中际旭创,两专利侵权诉讼悬顶
上一篇 2026-06-05 18:33
威易发IPO:营收刚过亿就冲A,关联交易“雨露均沾”覆盖三实控人亲属
下一篇 2026-06-09 17:08

相关推荐

  • 被创始人“看空”的尚水智能,砍掉4亿募资后冲刺创业板

    被创始人“看空”的尚水智能,砍掉4亿募资后冲刺创业板被创始人“看空”的尚水智能,砍掉4亿募资后冲刺创业板被创始人“看空”的尚水智能,砍掉4亿募资后冲刺创业板被创始人“看空”的尚水智能,砍掉4亿募资后冲刺创业板

    临近年底,创业板上会节奏明显加快,继慧谷新材、宏明电子之后,12月16日,深圳市尚水智能股份有限公司(以下简称“尚水智能”)也将上会。不过,这是一家冲刺科创板折戟后转战创业板的企业。 早在2023年6月,尚水智能就曾向科创板递交招股书,在一轮问询之后,公司主动撤回了上市申请。此次转战创业板,尚水智能却并未能解决其曾被上交所重点关注的客户集中度高、关联交易多等问题。甚至,依赖比亚迪等大客户、收入结构单一的尚水智能,近几年盈利能力还出现了下滑。 对比招股书,银莕财经注意到,资金状况不及前两年的尚水智能此次还下调了募资金额。更耐人寻味的是,在上市前,公司两名创始人因“不看好公司发展”而退出了股东之列。 01 两创始人不看好公司发展已退出 资料显示,尚水智能深耕智能装备行业十余年,目前公司主要面向新能源电池极片制造及新材料制备领域,专业从事融合工艺能力的智能装备的研发、设计、生产与销售。 回溯来看,2012年,公司成立,刘小宝持股60%、黄思洪持股20%、张曙波持股20%。招股书显示,因金旭东、闫拥军二人时常在外进行市场拓展,不便于办理工商登记手续,故而选择刘小宝、黄思洪进行股权代持。也因此,公司的创始人实际为金旭东、闫拥军和张曙波三人。 然而,谋划上市前的2020年,公司创始人闫拥军、张曙波就退出了股东行列,原因是“不看好公司发展”。 (图源:问询函回复意见) 创始人的退出还得从2016年说起。彼时,公司成功研发循环式高效制浆系统,但金旭东与闫拥军在公司的市场发展计划上产生了分歧。2019年3月,因受新能源汽车的购置补贴大幅缩减影响,公司在2019年度所承接订单大幅减少并出现经营亏损。 且因经营亏损,公司历史股东中航基金要求金旭东、闫拥军和张曙波承担对赌回购义务,回购其持有的尚水有限(尚水智能前身)全部股权。由于闫拥军和张曙波资金实力有限且不看好公司后续发展前景,经协商后,闫拥军…

    2025-12-16 • IPO
    83500
  • 米多多“挣米”难,赴港IPO谋生?

    米多多“挣米”难,赴港IPO谋生?米多多“挣米”难,赴港IPO谋生?米多多“挣米”难,赴港IPO谋生?米多多“挣米”难,赴港IPO谋生?

    出海热潮席卷之下,头顶“中国第五大跨境电商服务供应商”光环的米多多集团股份有限公司(以下简称“米多多”),亦加入港股IPO冲刺大军。 穿透招股书,银莕财经注意到,营收一路走高的米多多,却早已深陷亏损泥潭,长期处于增收不增利的状态。尤其在今年上半年,米多多营收同比增长81.6%,净利润却下滑超900%至-1985.0万美元。 持续亏损的根源,在于米多多作为“中间商”,长期受制于行业低价竞争格局,毛利率持续维持个位数低位,盈利空间被严重挤压。而低毛利的桎梏,进一步传导至资金端,令公司流动性承压。此番赴港闯关IPO,能否成功破局,一定程度上成为决定其未来生死的关键命题。 01. 长期依赖低毛利率业务 米多多集团是领先及快速增长的综合服务平台,为跨境电商企业提供数字营销及运营支持服务。公司为企业客户开发数字解决方案,赋能通过跨境电商向海外消费者销售中国制造的商品。 根据灼识咨询的资料,以2024年的收入计算,米多多为中国内地第五大跨境电商服务供货商。公司的数字解决方案让企业客户能够通过包括但不限于Google、TikTok、Meta及Amazon等国际领先的数字媒体平台触达目标海外消费者。 (米多多主要财务数据,图源:公司招股书,下同) 不过,就近几年的业绩表现而言,排名靠前的米多多,含金量明显不足。2022-2024年、2025H1,米多多分别实现营收6517.0万美元、7085.1万美元、7113.2万美元和5577.9万美元,净利润分别为164.1万美元、-1641.3万美元、-16.3万美元和-1985.0万美元。即使经调整后净利润也分别仅164.1万美元、5.9万美元、-8.7万美元和-2.2万美元。 造成“增利不增收”困境的,正是其极度依赖海外营销服务这一低毛利率的核心业务。 招股书显示,2022-2024年、2025H1,米多多的海外营销服务收入分别为6454.6万美…

    2026-01-04 • IPO
    38000
  • 植物医生IPO:业绩停滞,渠道失衡,合规频发

    植物医生IPO:业绩停滞,渠道失衡,合规频发植物医生IPO:业绩停滞,渠道失衡,合规频发植物医生IPO:业绩停滞,渠道失衡,合规频发植物医生IPO:业绩停滞,渠道失衡,合规频发

    美妆赛道IPO热潮下,北京植物医生化妆品股份有限公司(以下简称“植物医生”)加入排队大军。近日,公司再度更新招股书。 银莕财经注意到,作为主打“高山植物护肤”的单品牌连锁企业,植物医生凭借线下门店扩张曾在行业内占据一席之地,如今正冲刺主板IPO,但其招股书暴露的业绩停滞、渠道依赖、合规问题频发三大核心隐患,却让这场上市征程充满不确定性。 01 业绩原地踏步2024年,中国化妆品市场呈现头部集中的态势。根据Euromonitor数据,欧莱雅集团、宝洁集团及雅诗兰黛集团分别以14.4%、7.9%和5.1%的市场份额位居前三,展现出国际大型日化集团在品牌矩阵、渠道控制力与产品研发方面的显著竞争优势。在前十强中,中国本土企业占据3席,分别为珀莱雅、自然堂集团和百雀羚集团,三者合计市占率为6.3%,展现出本土美妆企业的崛起势头。 与之形成鲜明对比的是,植物医生的市场竞争力持续疲软,市占率仅为0.8%,不仅与国际巨头差距悬殊,即便在本土品牌中也处于中下游水平。2022年-2024年、2025H1,植物医生营收分别为21.17亿元、21.51亿元、21.56亿元和9.60亿元,2023年营收同比仅增长1.6%,2024年同比增速进一步放缓至0.22%,几乎陷入停滞;净利润分别为1.68亿元、2.29亿元、2.42亿元和0.79亿元,利润增速虽略高于营收,但整体仍在低位徘徊,与同行的高速增长形成鲜明反差。 (植物医生业绩变动情况) 业绩停滞的背后,是产品结构的严重失衡和核心品类的增长乏力。分产品来看,水乳膏霜是植物医生的核心营收来源,贡献了半数以上的营收,成为其业绩的“压舱石”。报告期内,水乳膏霜收入分别为11.42亿元、11.68亿元、12.18亿元和5.32亿元,占营收的比例分别为53.96%、54.33%、56.52%和55.45%,占比持续小幅提升,意味着公司收入愈发集中于单一品类…

    2026-02-28 • IPO
    11.1K00
  • 金戈新材上会:核心原料依赖竞对,关联采购解决实控人侄儿夫妇生计

    金戈新材上会:核心原料依赖竞对,关联采购解决实控人侄儿夫妇生计金戈新材上会:核心原料依赖竞对,关联采购解决实控人侄儿夫妇生计金戈新材上会:核心原料依赖竞对,关联采购解决实控人侄儿夫妇生计金戈新材上会:核心原料依赖竞对,关联采购解决实控人侄儿夫妇生计

    3月27日,广东金戈新材料股份有限公司(以下简称“金戈新材”,将于北交所上会。 据中国电子材料行业协会粉体技术分会2024年4月出具的证明,这家头顶国家级专精特新“小巨人”光环的功能性材料企业,市场占有率(按产品销售数量计算)已跃居国内行业前三名,公司产品也已成功进入德国汉高、回天新材、硅宝科技等世界500强公司及国内龙头上市公司的供应体系。 然而,银莕财经注意到,在这些光环之下,金戈新材却深陷收入确认真实性存疑、以价换量导致盈利承压、研发能力与“专精特新”定位不符等多重争议,此次上市闯关之路迷雾重重。 01 收入确认真实性存疑 金戈新材主营功能性材料研发、生产和销售,产品广泛应用于新能源汽车、消费电子、5G通信、光伏储能等领域。 从经营数据来看,近几年公司业绩呈波动增长趋势。2022年-2025年,金戈新材分别实现营收4.16亿元、3.85亿元、4.67亿元和5.34亿元,净利润4530.73万元、4129.46万元、4738.91万元和5748.27万元。 (公司业绩变动情况) 2023年,金戈新材受新能源汽车和消费电子相关产品收入下滑影响而导致营收、净利润下降。2024年,受益于行业竞争改善和国家促消费等政策支持,业绩又呈现回暖态势。2026年一季度,公司预计实现营收1.20亿元-1.25亿元,归母净利润1200万元-1300万元。 值得注意的是,金戈新材产品主要在中国境内销售,销售采用签收方式,收入确认依据是签收单。不过,因经办人员疏漏,公司少量单据存在签收时点缺失、无签收意见或意见不明确、签字人员身份无法辨别等情形。 (单据确认情况) 对此,北交所要求金戈新材说明“相关收入确认是否真实准确”“如何确保签收单的真实有效性”“收入确认相关内控是否健全有效”等关键问题,还要求说明“2024年第四季度收入同比大幅增长的具体原因,是否存在向客户压货或囤货、提前确认收入情形。…

    2026-03-26 • IPO
    10.3K00
微信