8月6日,北交所上市审核委员会将召开2026年第73次审议会议,审议艾斯迪工业技术股份有限公司(以下简称“艾斯迪”)的首发事项。这家成立于2017年,主营汽车轻量化铝合金零部件的企业,在2025年12月30日获受理后,终于走到了上会门前。
银莕财经注意到,艾斯迪的成长故事并不差:2023年至2025年,营收从5.67亿元增至8.28亿元,归母净利润从4355.60万元增至6385.92万元,公司产品已进入比亚迪等新能源汽车供应链,铝合金零部件年产能达1.7万吨。
然而,当聚光灯照亮这家铝合金精密零部件制造商的IPO之路时,光鲜业绩背后浮现出的是前五大客户销售额占比逼近80%;实控人丁正东曾向股东借款近2000万元用于收购与增持,至今仍有部分未偿还;以及主营业务毛利率连续两年下滑,从22.16%跌至17.82%。
01
毛利率连降2年,2026年上半年净利预降
翻开艾斯迪的招股书,营收增长曲线确实亮眼。
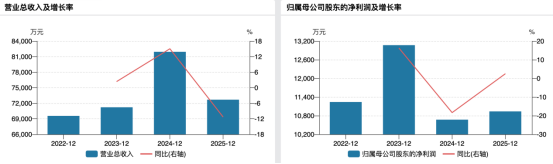
2023年至2025年,公司营收分别为5.67亿元、7.39亿元和8.28亿元;归母净利润从2023年的4355.6万元增至2025年的6385.92万元。三年时间,营收增长了46%,净利润增长了46.6%。此外,公司被工信部认定为第三批国家级专精特新“小巨人”企业、高新技术企业。
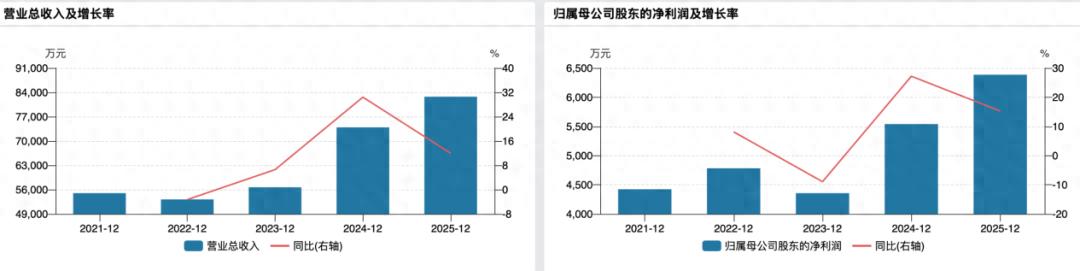
(公司业绩变动情况)
然而,光鲜的营收数字之下,多个隐忧信号需要关注。
首先是毛利率连续两年下行。 2023年至2025年,公司综合毛利率分别为21.77%、18.97%和17.47%,连续下滑。2026年上半年,综合毛利率进一步滑落至16.06%。三年时间,毛利率蒸发超过5个百分点。公司在回复中称,为获取部分新能源业务客户,采取了具有竞争力的定价策略。以2025年8.28亿营收测算,毛利率每下降1个百分点,毛利就减少约828万元。
接着是2026年上半年净利预计“掉头向下”。 据招股书披露,2026年上半年,公司营业收入预计约为4.11亿元至4.54亿元,同比增长8.35%至19.75%;但归母净利润预计仅为2702.27万元至2986.72万元,同比下降1.97%至11.30%。营收在增长,利润在下滑,典型的“增收不增利”。
公司解释称,净利润下滑主要系原材料铝合金锭价格上涨推高营业成本,人民币对美元、欧元升值产生汇兑损失358.58万元,同时政府补助等非经常性损益同比下降59%。
但剔除这些因素后,主营业务的盈利能力改善并不明显,而铝合金锭的采购价格还在持续攀升——报告期内,公司铝合金锭平均采购单价从2023年的17355.39元/吨升至2025年上半年的18416.93元/吨,涨幅超过6%。原材料成本上涨与产品售价下降的双向挤压,正在持续吞噬公司的利润空间。
此外,公司新增定点项目数量也在逐年萎缩。 2023年至2025年,公司主要客户新增定点项目数量分别为59个、37个、32个,逐年萎缩。2025年新增定点项目金额8.47亿元,较2024年的13.88亿元明显缩水。定点项目是汽车零部件企业未来收入的“蓄水池”,当水池的水位下降,未来的增长从何而来?
值得一提的是,公司的产能利用率也呈现出波动。2023年至2025年,公司产能利用率分别为71.19%、78.87%、79.80%,始终不足八成,其中艾斯迪芜湖2025年浇铸产能利用率仅为54.24%。
在产能尚未充分利用的情况下,公司仍拟募资2.1亿元投向轻量化汽车零部件产能扩建及智能制造升级项目。其中,募投项目拟新增压铸产能6770吨,投向燃油混动发动机周边产品、新能源三电产品及热管理系统产品。
公司2025年总产能为18500吨,新增产能相当于现有总规模的约37%。
02
客户集中度逼近80%,仰赖长城汽车
实际上,艾斯迪业绩的增长与毛利率“暗伤”都与其高度集中的客户依赖息息相关。
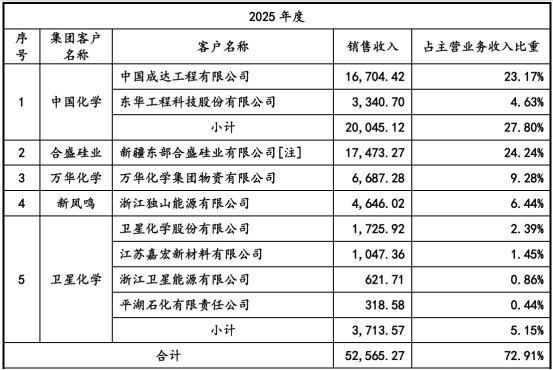
2023年至2025年,公司前五大客户销售额占比分别为85.91%、78.56%和78.1%。其中,第一大客户长城汽车,收入占比逐年攀升:2023年35.64%、2024年35.73%、2025年41.29%,仅长城一家客户便贡献公司超四成营业收入,业绩与长城汽车车型销量、零部件采购深度绑定。若长城汽车调整供应链体系、引入同业竞争对手、削减对应车型产能,公司营收将出现断崖式下滑。
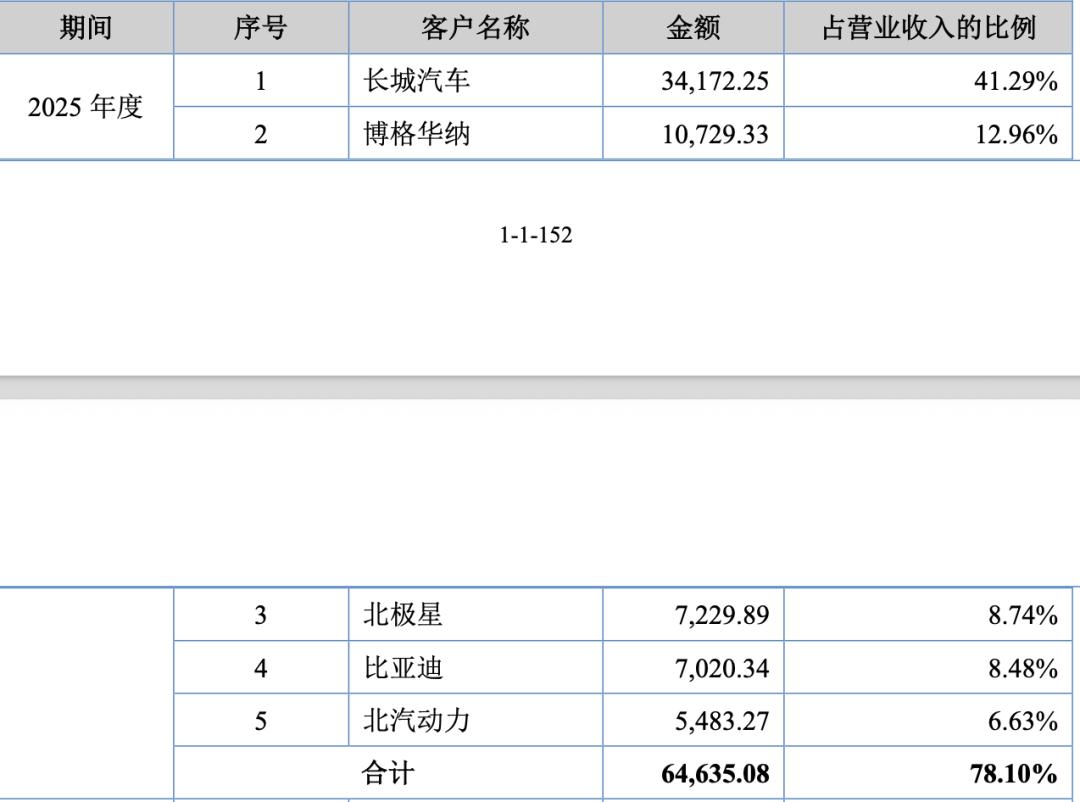
(公司2025年前五大客户情况)
其余四大客户同样存在不稳定性:比亚迪2025年采购规模较2024年出现下滑;博格华纳受海外业务收缩影响订单波动明显;北极星、北汽动力采购体量有限,无法对冲头部客户波动风险。同时,公司外销收入持续萎缩,海外客户规模逐年收缩。
值得注意的是,进入整车厂龙头的供应链,对于一家铝合金零部件企业来说,无疑是重要的里程碑。龙头企业订单量大、付款相对稳定,但这也是双刃剑。例如,比亚迪以严格的成本控制著称,对供应商的议价能力极强。公司为获取新能源业务客户而采取的“竞争性定价策略”,很大程度上正是来自比亚迪等整车厂的成本压力。
公司在问询回复中坦言,“随着新能源汽车零部件业务占比进一步提升,如果公司不能持续改进工艺技术,提升熟练度和良品率,改善新能源汽车零部件业务的毛利率,将可能拖累公司整体的毛利率表现”。
换句话说,新能源汽车业务占比越高,毛利率的下行压力反而越大。2025年,公司新能源汽车零部件毛利率仅为14.55%,但收入占比已持续提升至41.75%。低毛利业务占比不断攀升,正在结构性拉低公司的整体盈利水平。
除此之外,北交所的问询函也聚焦了公司寄售收入的真实性问题。2023年至2025年,公司产成品余额分别为6958.89万元、7307.07万元、7031.32万元,主要为寄售模式下客户尚未领用的产品。这种模式虽然有利于客户关系维护,但也增加了收入确认的复杂性和审计难度。并且,寄售模式下存货占比超过70%,意味着超过七成的存货不在自己手里。
值得一提的是,公司外协加工费随着主营业务的增长而激增。2023年至2025年,公司外协加工金额分别为2033.69万元、5039.68万元和5979.33万元。当公司将大量生产环节外包时,核心工艺的掌握程度和产品质量的稳定性都将面临考验。
03
实控人借款未清,治理“暗伤”存风险
如果说客户集中和毛利率下滑是经营层面的风险,那么公司治理层面的风险也不容忽视。
首当其冲引起监管注意的是股权代持的“历史包袱”。招股书显示,2017年8月艾斯迪有限(艾斯迪前身)设立时及后续增资中,丁正东、杨远宗、孙一丁等股东之间曾存在代为持股的情形。
当时,丁正东拟筹措资金4500万元通过新设主体即艾斯迪有限收购艾斯迪天津(曾用名“亚新科天津”),为尽快完成收购,丁正东通过内外部融资筹措资金,包括员工持股平台出资1200万元、外部投资人(孙一丁代持)出资3300万元。
2019年3月,贺州鸿时完成私募基金备案后受让孙一丁代持的2600万元股权,代持解除。2019年12月,叶月琴与孙一丁共同设立上海赢仪受让孙一丁700万元股权。2018年1月,公司通过更换员工持股平台设立天津鸿星,2020年10月完成代持还原。公司声称“2020年10月至今,公司不存在股权代持的情形”。
同时,公司实控人也无法独善其身,存在借款未清问题。据了解,实控人丁正东直接持有公司8.66%的股份,通过天津鸿星间接控制32.35%的股份表决权,合计控制公司41.01%的股份表决权。2017年,丁正东曾向朋友竺稼等人借款620万元用于设立贺州鸿时;2021年,丁正东向其持股39.74%的舟山鸿杰借款1300万元用于增持公司股份,目前尚有部分借款尚未偿还。北交所要求公司说明相关借款是否真实,相关主体之间是否存在股份代持、不当利益输送或其他利益安排。
值得关注的是,丁正东、杨远宗、竺稼等部分股东存在同行业任职经历。公司挂牌时共有5名持股5%以上股东,随后其中2名股东通过减持将持股比例降至5%以下(竺稼持股比例由9.66%降至4.95%,浙江丝路持股比例由7.69%降至4.96%),监管质疑是否存在通过关联方认定规避监管的情形。
不仅如此,公司还存在财务内控不规范与环保问题。
2023年度,公司存在1笔协助其外协供应商天津华庆汽车配件有限公司进行银行融资资金周转的行为,相关资金往来总额共计人民币500万元。后续公司解释称,未曾给银行造成过实质性损害,公共信用报告中也未出现违法违规记录。
环保方面,2023年其子公司艾斯迪芜湖在配套废气、废渣处理环保设施尚未完工、未完成竣工环保验收的前提下,擅自投产2台浇铸设备,被芜湖市生态环境局处以20万元企业罚款、相关负责人5万元个人罚款,暴露出公司前期项目建设环保管控流程存在明显漏洞。
从生产端来看,公司铝合金熔炼、压铸、机加工全流程持续产生熔炼废渣、废切削液、废油、废活性炭等多类危险废弃物,并且阳极氧化、喷涂等高污染工序主要依赖外协加工。这造成了危废存储、转运、处置全链条管理、外协厂商环保资质管控均被北交所两轮问询重点追问。
叠加本次募资投向天津轻量化扩产项目将新增大规模熔炼、压铸产能,废气、危废产生量同步抬升。在环保监管趋严背景下,新项目投产后污染物治理、危废合规处置、在线监测运维均存在合规压力,若环保设施运维缺位、危废处置流程管控失效,极易再度触发行政处罚、停产整改风险,直接拖累产能释放与盈利表现。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经