9月16日,国产血管介入球囊龙头广东博迈医疗科技股份有限公司(以下简称“博迈医疗”)将登陆创业板上会审议,冲刺A股血管介入器械赛道。
作为国内冠脉球囊市占率第一的国产品牌,博迈医疗踩中了医疗器械国产替代与介入手术渗透率提升的双重红利,2023-2025年营收复合增速超40%,扣非净利润三年翻超四倍,交出了一份高增长的答卷。
但亮眼的业绩数据之下,暗礁同样清晰。银莕财经发现,公司境内业务深度绑定集采体系,近九数集采项目将在2026年内集中到期,续约降价压力高悬;本次IPO募投金额从17亿缩水至12亿,砍掉补流与营销项目,大部分用于扩产,然而现有产能利用率不足八成,新增产能消化存疑。
此外,创始人李斌早年签下的上市对赌已经触发,个人掏巨资回购股权,且当前的对赌协议并未彻底终结,一旦此次未能成功上市,对赌将“复活”。
01
业绩高增难掩集采依赖
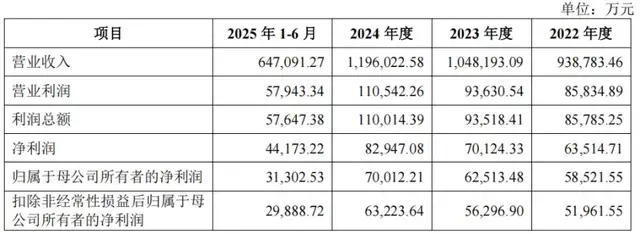
招股书显示,2023-2025年,是博迈医疗的业绩爆发期,公司营业收入从2023年的3.35亿元增长至2025年的6.55亿元,年复合增长率近40%;扣非净利润从2592.16万元增长至1.13亿元。
进入2026 年上半年,增长势头延续。实现营收4.16亿元,同比增长37.43%;扣非净利润0.90亿元,同比增长34.07%。同时,公司预计2026年实现营收为8.6亿元-8.8亿元,同比增长31.38%-34.43%;归母净利润为1.61亿元-1.81亿元,同比增长109.07%-135.04%。
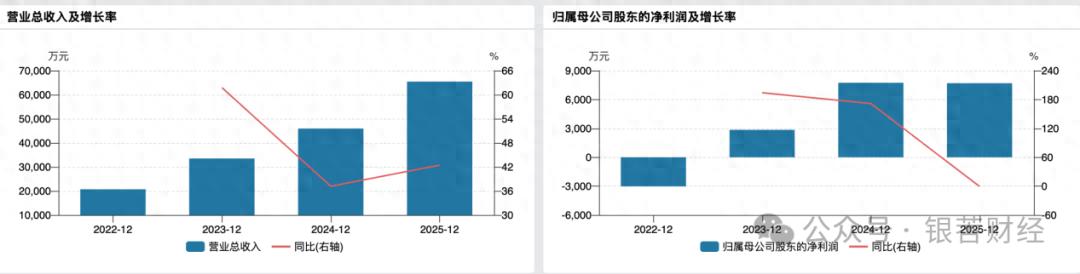
(公司业绩变动情况)
毛利率层面同样持续上行,报告期内,公司综合毛利率分别为61.47%、64.81%和68.46%,2026年上半年进一步提升至70.44%,在国产医疗器械企业中处于第一梯队。公司将毛利率提升归因于产品结构升级、规模化效应与供应链优化。
从收入结构看,冠脉介入类产品是绝对基本盘,截至2026年上半年,冠脉通用球囊、冠脉功能性球囊、外周通用球囊、外周功能性球囊、外周药物球囊分别实现收入约1.86亿元、9872.61万元、6686.33万元、1763.08万元、334.05万元,占主营业务收入的比例分别为44.85%、23.8%、16.12%、4.25%、0.81%。
而支撑境内业务快速增长的核心动力,是医用耗材集中带量采购的放量效应。随着冠脉球囊在全国范围内纳入集采,国产产品凭借价格优势快速替代进口,博迈医疗作为中标主力,产品快速入院,销量大幅提升。第二轮问询回复披露,2025年上半年,境内集采收入占境内主营业务收入的比例达到65%,也就是说,境内每10元收入中就有6.5元来自集采订单。
高度绑定集采的模式,天然伴随着降价与续约风险。招股书显示,2023年-2025年,博迈医疗集采收入分别为6564.65万元、1.2亿元、1.84亿元,占境内主营业务收入的比例分别为50.05%、61.73%、62.14%。
2026年,博迈医疗多批核心集采项目将集中到期。问询函披露,冠脉球囊类医用耗材联盟集中带量采购协议期满后采购(广东联盟)2025年收入约为1738.54万元,占集采总收入比例为9.42%;京津冀“3+N”联盟冠脉扩张球囊带量联动采购2025年收入约为9134.04万元,占集采总收入比例为49.5%;京津冀“3+N”28种医用耗材带量采购2025年收入约为2782.13万元,占集采总收入比例为15.08%。上述三个集采项目均将于2026年下半年到期。
对此,博迈医疗表示,公司具备丰富的集采投标经验,主要产品接续中标率为100%;公司不能在到期集采项目续期采购中中标的风险相对较低。
回顾过往集采,球囊产品价格呈现逐轮下降趋势。首批冠脉球囊集采价格从数千元降至数百元,平均降幅超90%。随着新一轮集采续约开启,中标价格大概率进一步下行,即便公司顺利中标,也将以价换量,进一步压缩盈利空间。
02
利润与运营质量存疑
在博迈医疗业绩高增的势头下,其利润与运营质量存在的隐忧不容忽视。
穿透招股书可以发现,公司净利润的高增长,也并非全部来自主营业务盈利能力的提升,税收优惠贡献了相当比例。2023-2025年,公司享受高新技术企业所得税优惠、研发费用加计扣除等税收优惠金额分别为612.98万元、1391.27万元、2054.08万元,占各期利润总额的比例分别为19.8%、16.7%、20.5%,常年维持在16%-21%区间。
毛利率层面,2026年上半年70.44%的数值看似亮眼,但提升的核心驱动力并非高端产品结构升级,而是规模化效应与原材料周期降价,以及高毛利产品的短期放量。公司自身也在问询回复中承认,毛利率提升主要来自产能利用率提升带来的单位成本下降,以及部分原材料采购价格回落。这种靠规模与周期带来的毛利修复,不具备可持续性,一旦原材料价格重回上涨通道,或集采降价传导至成本端,盈利水平将快速承压。
费用端的异常变动同样值得关注。2023-2025年,公司销售费用中的会议费从1107万元增长至3672万元,三年增幅超230%,远高于营收增速。学术推广会议是医疗器械企业的常规销售手段,但会议费的异常高增,也引发监管问询,要求说明是否存在商业贿赂、不合规推广的情形。
此外,公司存货仍处高位,现金流改善存在季节性因素。存货方面,2025年末公司存货账面价值达到2.05亿元,同比增长81.83%,存货占营业成本比例从2024年的71.08%飙升至101.72%,库存消化速度持续放缓。
03
创始人的对赌回购“复活”倒计时
博迈医疗的崛起,本质是创始人李斌的一次产业创业,其用14年时间把一家初创公司做到国产冠脉球囊第一。而一路融资扩张背后,是层层对赌协议的捆绑,最终上市对赌失败,创始人自掏腰包回购股权,留下了持续的财务与股权后遗症。
李斌的职业起点,是国内老牌介入器械企业业聚医疗(06929.HK)。1972年出生的李斌,早年毕业于东南大学机械制造专业,后取得复旦大学MBA 学位。2000年加入业聚医疗器械(深圳)有限公司,一干就是12年,历任总监、厂长、经营负责人,完整经历了业聚医疗从初创到成长的全过程,积累了球囊导管的技术、生产与全球销售经验。
2012年,40岁的李斌离职创业,在东莞创立博迈医疗,主打血管介入球囊导管产品。彼时,正是国内介入手术快速普及、高端耗材高度依赖进口的时代,冠脉球囊市场几乎被波士顿科学、美敦力、雅培等外资巨头垄断,国产替代空间巨大。凭借在业内积累的技术与渠道资源,博迈医疗很快实现产品突破,2014年首款冠脉球囊导管获批上市,同时启动海外市场布局,设立欧洲运营中心,走“国内国产替代+海外新兴市场”的双线路线。2018年前后,公司产品陆续通过欧盟CE认证,进入欧洲、拉美、东南亚市场,逐步打开海外局面。
随着国内集采启动,国产球囊迎来放量拐点。博迈医疗凭借成本优势与渠道布局,先后中标全国各省联盟集采,销量快速爆发,2025年冠脉通用球囊国内市场份额达到11.0%,位列全市场第四、国产品牌第一;外周动脉球囊市占率6.5%,位列国产厂商前列。
发展扩张的同时,公司的资本操作也没停下。2019年起,博迈医疗先后引入多轮融资,IDG系资本、同创伟业、腾讯创投、高瓴创投等知名机构相继入局,融资协议中均附带上市对赌条款:约定公司需在2024年12月31日前完成合格IPO上市,否则投资方有权要求创始人回购股权。
但受IPO审核节奏、集采政策调整等因素影响,博迈医疗未能在2024年底前在科创板完成上市,对赌条款正式触发。按照协议,创始人李斌需要回购东莞投控集团、宁波君元、君和同信等十余家前期投资方的全部股权,回购总金额高达数亿元。为承接这笔回购,李斌并未以自身名义直接受让,而是由其配偶贺瑛出面接盘。2025年初,贺瑛陆续从新建元二期、极创金源、苏州凯辉、服贸基金等老股东手中受让全部标的股份,仅向元生创投一家支付1.45亿元对价。
值得注意的是,2025年3月,也就是公司正式向深交所递交创业板申报材料前夕,贺瑛将其刚刚受让的全部1428 万股股份,作价合计4.76亿元,一次性转让给社保长三角基金、珠海安荣、和谐安瑞等6家机构。转让完成后,贺瑛不再直接或间接持有公司任何股份,实现全额套现离场。
对赌与套现的后遗症直接体现在股权结构上。经历多轮融资、股权回购与配偶转让后,截至上会稿签署日,实控人李斌通过萍乡博思迈、新博伟业等持股平台合计控制公司35.31%的表决权,持股比例不足四成。并且,当前的对赌协议并未彻底终结,而是设置了“复活机制”:公司一旦撤回申报、审核被否或提交后18个月内未完成注册,全部回购义务自动恢复,兜底截止日为2028年5月31日。
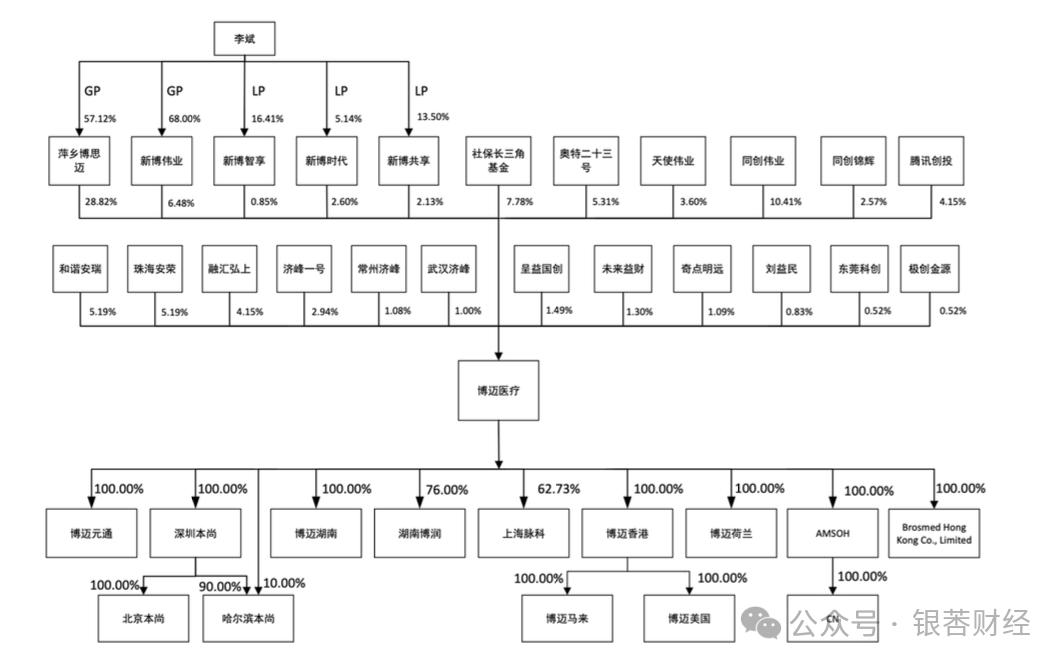
(公司股权结构情况,来源:招股说明书)
04
募资缩水背后产能消化遭拷问
伴随着上会进程推进,博迈医疗的募投方案也经历了大幅调整。从最初申报的17亿元募资额,缩水至上会版的12亿元,砍掉了营销网络建设与补充流动资金项目,仅保留三大核心项目。
回顾来看,2025年12月首次申报时,博迈医疗拟募资17亿元,投向五大项目:松山湖全球总部项目、湖南生产基地技改(一期)项目、介入类医疗器械研发项目、营销网络建设项目、补充流动资金。到2026年9月上会稿,仅保留三大生产研发类项目。其中,松山湖全球总部项目拟投入6.4亿元,打造全球研发中心与先进制造基地;湖南生产基地技改项目拟投入1.6亿元,实现关键零部件规模化生产;介入类医疗器械研发项目拟投入4亿元,加速创新产品开发。
但即便缩水之后,募投项目的合理性依然存疑。核心争议点在于现有产能利用率不足,扩产步子迈得过大。据招股书披露,2025年公司核心产品冠脉球囊、外周球囊、导丝的产能利用率分别为82.81%、89.82%、80.40%,设计产能分别为259.50万根、55万根、25万个。
然而,募投项目中的松山湖全球总部项目,拟新建介入类医疗器械生产线,达产后预计可实现年产各类球囊、导管、导丝787万套的生产能力;湖南生产基地技改(一期)项目达产后预计可实现年产海波管零部件1500万件、冠脉球囊250万套的生产能力。
不仅如此,公司研发投入在行业内处于偏低水平。数据显示,2023年-2025年,公司研发费用分别为4643.30万元、5802.24万元和6721.72万,占收入的比重分别为13.86%、12.63%和10.27%。而横向对比2025年数据,归创通桥(02190.HK)研发费用率为23.34%、惠泰医疗(688617.SH)为14.12%、微创医疗(00853.HK)为13.25%,行业平均值为14.33%,公司明显落后。
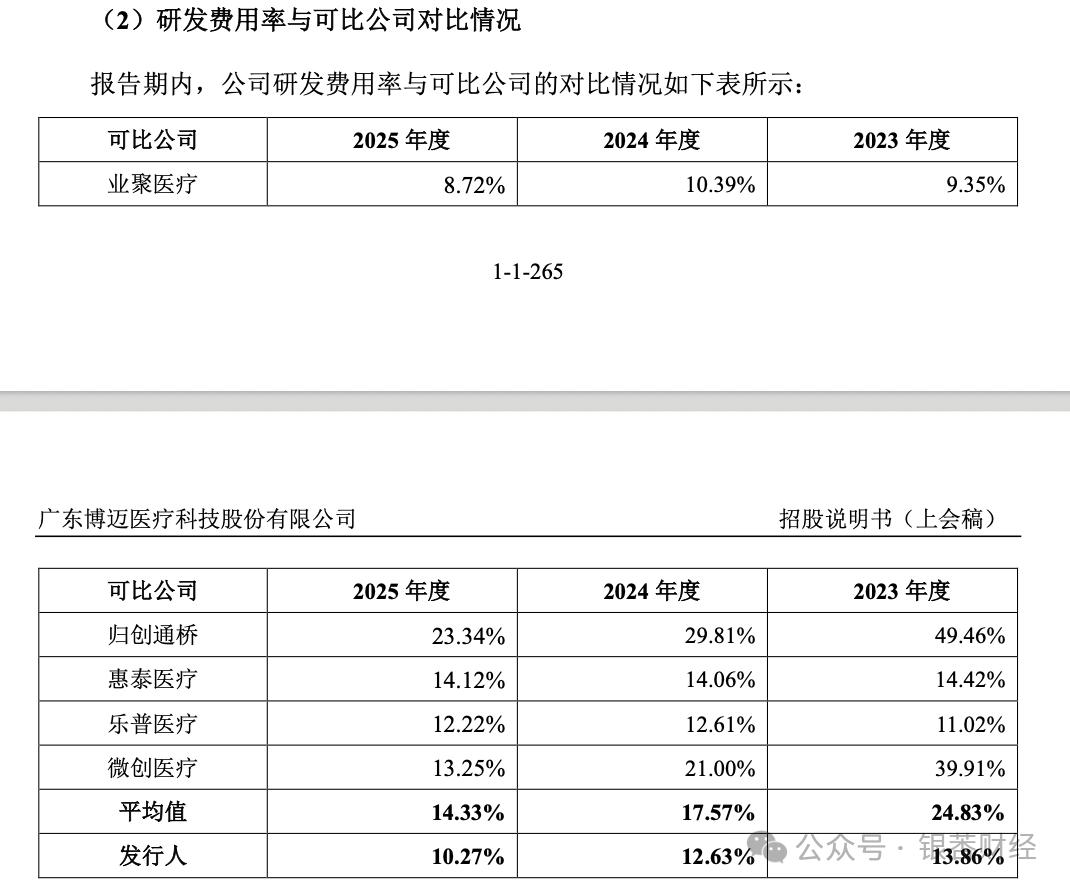
(研发费用率与可比公司对比情况,来源:招股说明书)
大幅扩产背后, 博迈医疗目前面临的最大长期挑战,是集采常态化下的价格战与国产厂商的同质化竞争。当下,通用冠脉球囊已经全面纳入集采,价格处于低位;外周球囊集采正在逐步推开,后续价格下降是大概率事件。
未来随着功能性球囊、药物球囊陆续纳入集采,整个行业的盈利空间将持续被压缩。与此同时,国产赛道玩家越来越多,康德莱(603987.SH)、赛诺医疗(688108.SH)、微创医疗等企业纷纷加码球囊业务,产品同质化严重,价格战愈演愈烈。博迈医疗凭借先发优势做到了国产第一,但技术壁垒并不高,如果不能快速向高端产品升级,将持续陷入价格战的内卷之中。
海外市场同样充满不确定性。全球医疗器械贸易壁垒持续提升,欧盟MDR新规、美国FDA审核趋严,都增加了产品出海的难度与成本。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经