7月9日,南通联亚药业股份有限公司(下称“联亚药业”)IPO将二次闯关,迎来深交所的上会审议。
早在2022年11月,联亚药业就曾申报科创板并获受理;2024年9月,在完成三轮问询回复后,公司主动撤回了申请;2025年6月,转战创业板,再度递表。
银莕财经梳理发现,此番归来,联亚药业营收虽保持增长态势,但核心产品琥珀酸美托洛尔缓释片境外单价下滑13.35%,且该产品的收益分成已连续三年为负;公司客户集中度极高,第一大客户为美国的Ingenus,为公司贡献超一半的营收,而公司三位实控人也均为美国籍。
另外,公司账上货币资金10.99亿元、零有息负债、经营现金流大额净流入,却仍要募资5000万元补流,而此前一年公司刚刚分红6800万元。
01
核心产品单价下滑
联亚药业主营复杂药物制剂的研发、生产和销售,目前产品主要包括以不同类型的缓控释制剂以及低剂量药物制剂为代表的两大类高端仿制药,主要应用在高血压、冠心病、糖尿病、精神分裂症、女性避孕及健康等领域。
2023-2025年,公司分别实现营收7.00亿元、8.66亿元和8.95亿元,归母净利润1.16亿元、2.60亿元和2.28亿元。其中的2025年,营收同比微增3.35%,归母净利润则下滑12.31%。
按业务类别划分,2023-2025年,公司制剂销售收入分别为6.95亿元、8.61亿元和8.91亿元,占比分别高达99.20%、99.37%和99.49%;研发及其他服务收入分别为559.83万元、543.24万元和457.28万元,占比仅分别为0.80%、0.63%和0.51%。
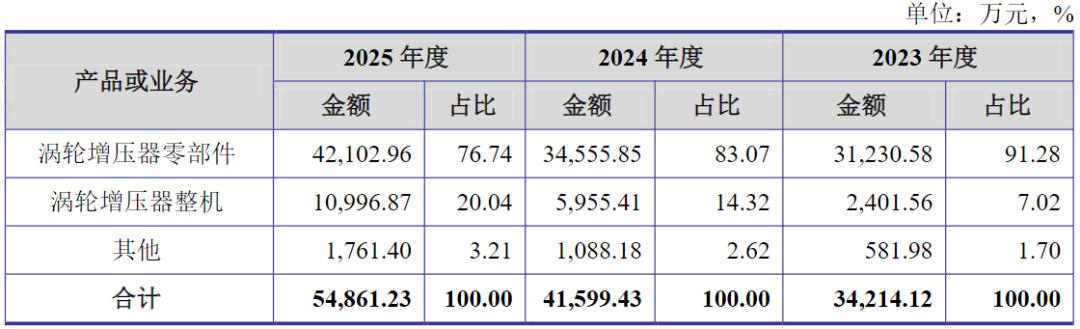
按药品种类划分来看,琥珀酸美托洛尔缓释片为公司核心产品,2023-2025年分别贡献收入3.46亿元、4.51亿元和4.51亿元,占比49.82%、52.45%和50.64%。
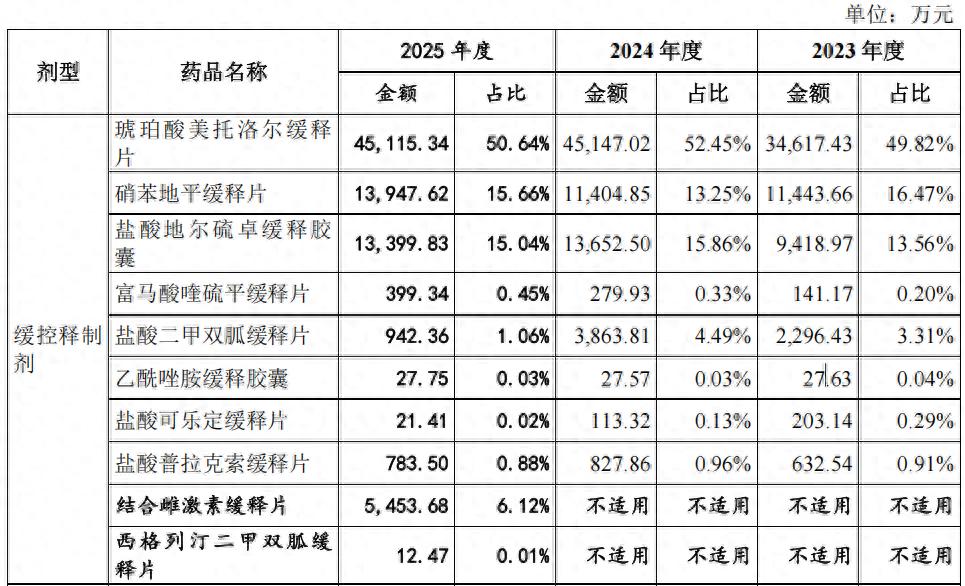
(按药品种类划分的收入情况,图源:公司招股书,下同)
不过,琥珀酸美托洛尔缓释片的平均单价正在下滑。2025年,琥珀酸美托洛尔缓释片境外销售单价下滑13.35%至0.176元/片,公司解释称:“主要系单价较低的小剂量产品当期销量占比提升所致。”同时,境内销售单价也下滑0.12%至0.35元/片。
值得注意的是,2023-2025年,琥珀酸美托洛尔缓释片外销的收益分成持续为负值,分别为-1103.00万元、-1280.57万元和-1490.53万元。公司称,“主要系该产品下游市场受竞品影响,主要经销商向其部分下游客户销售该产品的价格降低所致。”
价格下降,但琥珀酸美托洛尔缓释片的毛利率却一直在增长,2023-2025年,外销毛利率分别为55.69%、61.14%和61.96%,内销毛利率分别为61.22%、64.77%和65.53%。
受核心产品毛利率影响,公司综合毛利率也同步增长。2023-2025年,公司毛利率分别为50.19%、54.49%和55.72%,低于同行均值的67.43%、66.49%和68.68%。不过,公司净利率分别为16.53%、30.03%和25.44%,高于同行均值的16.79%、17.57%和12.25%。
2022年7月,公司的琥珀酸美托洛尔缓释片在国家医保局组织的第七批带量采购中以第一顺位中选。2026年2月27日,又顺利中选集采续约,公司琥珀酸美托洛尔产品医药机构填报需求量国产排名第一、整体排名第二,本次集采续约采购周期到期时间为2028年12月31日。
不过,公司目前主要产品在美国销售,而美国仿制药市场竞争较为充分,同规格药品或具有类似药效产品的获准注册并推向市场,均会加剧市场竞争,并对既有药品的价格和市场份额造成冲击。公司坦言,一旦有新的仿制药企以低于现有产品的市场价格进行销售,公司产品价格水平和行业盈利水平会面临迅速下降风险。
02
境外大客户贡献超5成营收
联亚药业的客户集中度极高。2023-2025年,公司向前五大客户销售收入占比分别高达97.72%、95.43%和97.38%。其中,第一大客户Ingenus为一家注册于美国的集研发、生产及销售于一体的综合型药企,主要从事仿制药的开发、制造和商业化。公司向Ingenus的销售收入占比分别为56.63%、51.87%及55.56%。
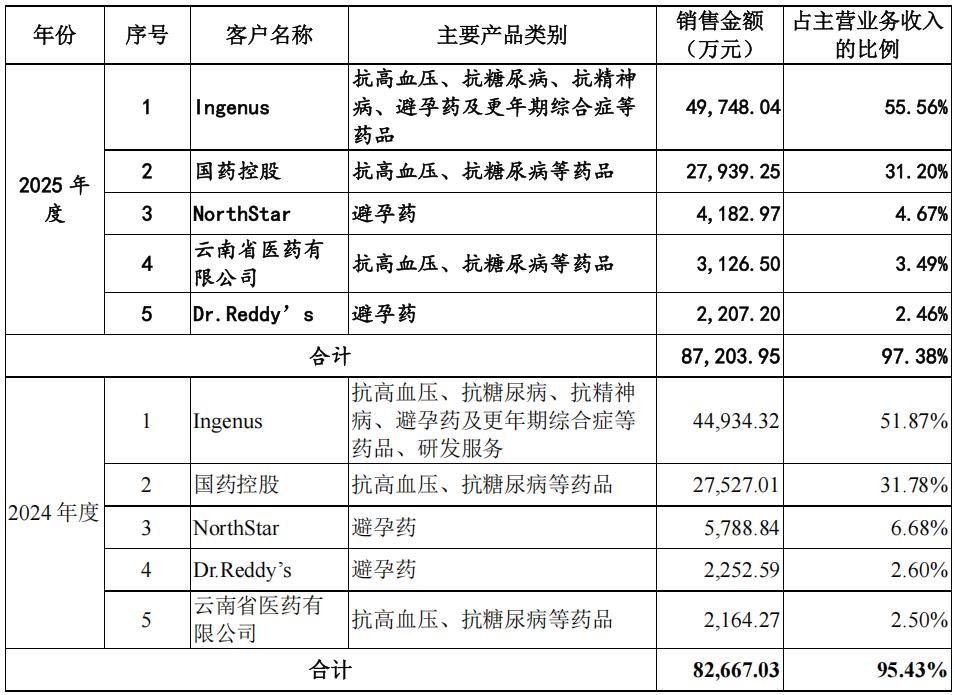
(2024年、2025年前五大客户情况)
Ingenus不仅是公司第一大客户,而且还享有公司主要产品琥珀酸美托洛尔缓释片、硝苯地平缓释片、结合雌激素缓释片等于美国市场的独家经销权,报告期内公司收益分成及独家经销权收入均来自于Ingenus。此外,公司与Ingenus存在多个产品的合作研发,且公司后续仍将持续与Ingenus合作进行产品在海外的销售。显然,联亚药业的销售收入对其存在重大依赖。
前五大客户中,除了Ingenus外,还有NorthStar以及Dr.Reddy’s两大境外大客户。因此,联亚药业的境外销售占比较高。2023-2025年,境外销售占公司主营业务收入的比例分别为68.97%、61.93%及63.15%,境外收入主要来自于美国。
同时,公司主要原材料采购亦主要来源于境外,公司生产经营受到中国及海外贸易政策变动的影响。且公司的供应商集中度也不低,2023-2025年,公司向前五大供应商采购占比分别为51.38%、50.54%和56.43%。
不止销售及采购依赖以美国为主的境外市场,公司三名实控人也均为美国国籍。
报告期初,公司实控人为ZHANG GUOHUA(张国华)、PINNAMARAJU PRASADRAJU、ZHANG SHUQIANG(张书强)及ZHANG SHUYI(张书毅)四人。2023年9月,ZHANG SHUYI(张书毅)去世,公司实控人为剩余的三人。ZHANG SHUYI(张书毅)持有的联亚开曼等全部股权/财产份额则已转让给其配偶王悦。其中,ZHANG GUOHUA(张国华)与ZHANG SHUQIANG(张书强)、ZHANG SHUYI(张书毅)为父子关系。
在2022年3月后,通过特别表决权安排,实控人控制公司股份表决权比例为42.51%。2025年5月,公司取消了特别表决权安排,三名实控人仅合计间接控制公司29.4999%的股权。
而股东君联晟源、君联嘉运合计持有公司23.19%股份,且股东厦门建发和服务贸易创新发展基金亦持有君联晟源、君联嘉运股份。2025年6月,除联亚开曼之外的其他股东均出具承诺不谋求发行人的控制权。
不过,随着公司股票上市和后续再融资,实控人控制的股份比例可能会被进一步稀释,可能导致公司控制权不稳定。
03
分红6800万元后拟募5000万元补流
联亚药业主要从事复杂制剂的生产、研发以及CRO服务。招股书显示,公司在研产品管线丰富,截至2026年3月31日,公司有仿制药在研项目39个、改良型新药在研项目2个,其中多个在研项目具有首仿潜力。
不过,公司在研发投入上一直都不及同行。2023-2025年,公司研发费用分别为8873.51万元、1.02亿元和1.01亿元,研发费用率分别为12.67%、11.74%和11.28%,显著低于同行均值的20.13%、18.64%和19.59%。
销售方面,同期公司销售费用分别为1724.13万元、2627.56万元和1250.35万元,销售费用率分别为2.46%、3.03%和1.40%,远低于同行均值的18.27%、17.61%和17.40%。“主要系公司主要产品均通过经销商在美国市场进行销售,市场推广工作由经销商负责,因此销售费用率较低。”公司如是表示。
此番联亚药业拟募资9.5亿元,其中2.66亿元用于研发中心建设项目、3.28亿元用于药物研发项目,还有3.06亿元用于生产基地建设项目,以及5000万元用于补充流动资金。
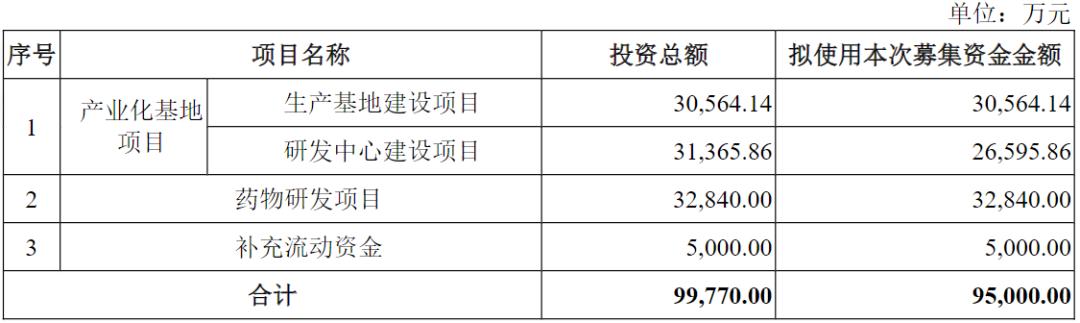
(募集资金运用情况)
招股书显示,通过实施上述项目,公司将全面扩大产能水平,提高公司研发效率,加快产品研发速度;加速高端仿制药及改良型新药产品产业化进程,巩固公司市场地位,持续增强公司竞争优势;进一步提高慢性疾病患者的药物可及性,降低国家和患者的医保成本和开支,为减轻社会医疗负担做出积极贡献。
其中,生产基地建设项目达产后,公司预计将新增10亿片剂和1亿颗胶囊产能。而2025年,公司的片剂产能为27.40亿片,胶囊为1.76亿颗,产能利用率分别为88.98%和139.12%,处在较高水平。
值得一提的是,要募资5000万元补流的联亚药业,在2025年还突击分红6800万元,分红金额都已高过补流金额。
并且,2023-2025年,公司经营活动产生的现金流量净额分别为2.01亿元、2.67亿元和3.23亿元,逐年增长;货币资金6.38亿元、8.63亿元和10.99亿元;且公司无短期借款、无一年内到期的非流动负债,也无长期借款。
2023-2025年,公司资产负债率也仅分别为12.90%、12.73%和12.37%,显著低于同行均值的29.44%、30.82%和29.77%。同时,公司流动比率与速动比率均明显高于同行均值,公司也表示自身“资产流动性高,偿债能力较强”。那么,公司为何还要这5000万元的补流资金?
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经